Wandelschuldverschreibung

Word (DOC/DOCX)•14 seiten•25–35 min zum Ausfüllen•Schwierigkeit: Komplex•Unterschrift erforderlich•Rechtsprüfung empfohlen
Mehr erfahren ↓

Das vollständige, bearbeitbare Dokument wird in Business in a Box geöffnet.

Auf einen Blick

Was es ist
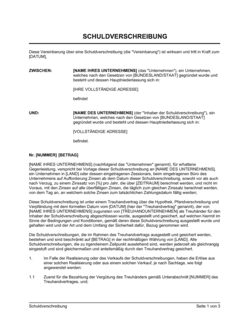
Eine Wandelschuldverschreibung ist ein Darlehensvertrag, der es dem Darlehensgebern ermöglicht, ihre Forderung später in Unternehmensanteile umzuwandeln. Diese Vorlage regelt Zahlungsbedingungen, Zinsen, Lizenzgebühren und Umwandlungsrechte in einem rechtsgültigen Dokument. Sie erhalten die Vorlage als herunterladbares Word-Dokument mit anpassbaren Platzhaltern und können sie online bearbeiten oder als PDF exportieren.
Wann Sie es brauchen
Sie benötigen diese Vorlage, wenn Sie flexibles Kapital aufbringen möchten und dem Investor die Möglichkeit geben, später Gesellschafter zu werden. Sie ist ideal für Startups oder wachsende Unternehmen, die Investitionsgeld benötigen, ohne sofort vollständig neue Anteile ausgeben zu wollen. Auch bei Gesellschafterdarlehen mit Beteiligungsoption ist die Wandelschuldverschreibung das Standard-Instrument.
Was enthalten ist
Das Dokument enthält die Parteienidentifikation, das Zahlungsversprechen mit Zinssätzen, die Berechnung von Lizenzgebühren basierend auf Jahresumsätzen, Rücknahmebedingungen für das Unternehmen und detaillierte Umwandlungsrechte des Inhabers. Alle Bedingungen sind vollständig ausformuliert und müssen nur mit den spezifischen Daten Ihres Geschäftsfalls ausgefüllt werden.

Welche Variante passt zu Ihrer Situation?

Wenn Ihre Situation ist…Diese Vorlage verwenden
Wenn Zinsen aufgeschoben und nach Umwandlung oder Rückzahlung fällig werden sollenWandelschuldverschreibung mit Zinsrückstellung
Wenn neben Zinsen auch Umsatzgebühren oder Erfolgsabhängige Gebühren eingeplant sindWandelschuldverschreibung mit Lizenzgebühren
Wenn Sie nur Zinsen zahlen und auf zusätzliche Gebührenstrukturen verzichten möchtenVereinfachte Wandelschuldverschreibung (ohne Gebühren)
Wenn die Rückzahlung in mehreren Tranchen über einen längeren Zeitraum erfolgen sollWandelschuldverschreibung mit stufenweiser Rückzahlung
Wenn ein Privatinvestor darlehen möchte und die volle Komplexität nicht nötig istWandelschuldverschreibung für Privatpersonen (vereinfacht)
Wenn der Investor bevorzugte Aktienrechte oder Anteilsquoten beim Umwandeln erhalten sollWandelschuldverschreibung mit vorrangigen Umwandlungsrechten

Was ist eine Wandelschuldverschreibung?

Eine Wandelschuldverschreibung ist ein Darlehensvertrag mit einer eingebauten Option: Der Investor kann sein Darlehen später in Unternehmensanteile umwandeln, statt es sich in bar zurückzahlen zu lassen. Sie dient als flexibles Finanzierungsinstrument, das Unternehmen Wachstumsgeld verschafft, ohne sofort neue Gesellschafter akzeptieren zu müssen, und Investoren am späteren Erfolg des Unternehmens partizipieren lässt. Diese Vorlage ist ein herunterladbares Word-Dokument, das Sie mit Ihren spezifischen Daten ausfüllen können — online bearbeitbar und als PDF exportierbar. Sie regelt alle Kernpunkte: Darlehensbetrag, Zinszahlung, Lizenzgebühren, Umwandlungsrechte und Rücknahmebedingungen.

Warum Sie dieses Dokument brauchen

Ohne klare schriftliche Vereinbarung können Missverständnisse zwischen Ihnen und dem Investor zu teuren Rechtsstreiten führen. Eine gut ausgestaltete Wandelschuldverschreibung schützt beide Seiten: Das Unternehmen kennt seine genauen Zahlungsverpflichtungen und Verwässerungsrisiken, der Investor hat Rechtssicherheit für sein Geld und eine transparente Umwandlungsoption. Sie vermeiden es auch, dass Steuerbehörden später das Darlehen als verdeckte Eigenkapitaleinlage einstufen, was zu Nachzahlungen führen kann. Besonders bei Summen über 100.000 Euro ist ein professionell strukturiertes Dokument unerlässlich — es ist die Grundlage für Bankgespräche, Investorengespräche und spätere Verwässerungsrunden.

Häufige Fehler vermeiden

❌ Umsatzgebühren ohne klare Definition von ‚Umsatz'

Warum es wichtig ist: Der Investor und das Unternehmen können sich nicht einigen, wie die Gebühren berechnet werden — führt zu Rechtsstreit und verweigerten Zahlungen.

Fix: Definieren Sie präzise, ob Bruttoumsatz, Nettoumsatz nach Rabatten, oder Umsatz nach Stornos gemeint ist; beziehen Sie sich auf die Jahresbilanz.

❌ Fehlende oder zu kurze Umwandlungsfrist

Warum es wichtig ist: Der Investor kann seine Chance zur Beteiligung verpassen und sitzt mit teurem Fremdkapital fest; das Unternehmen kann nicht refinanziert werden.

Fix: Vereinbaren Sie eine realistische Frist (3–5 Jahre mindestens) und dokumentieren Sie, warum dieser Zeitraum für beide Seiten sinnvoll ist.

❌ Zahlungsversprechen ohne Verzugsklausel

Warum es wichtig ist: Wenn das Unternehmen nicht zahlt, hat der Investor keine rechtliche Handhabe, um die Umwandlung zu erzwingen oder schnell Geld zurückzubekommen.

Fix: Regeln Sie ausdrücklich, dass Verzug zur sofortigen Rückzahlung oder Umwandlung auf Wunsch des Investors führt, und legen Sie Verzugszinsen fest.

❌ Unternehmensbewertung nur mündlich vereinbart

Warum es wichtig ist: Nach Jahren ist unklar, auf welcher Bewertung der Umwandlungspreis basierte — führt zu großen Streitigkeiten.

Fix: Dokumentieren Sie die Bewertung schriftlich im Vertrag und verweisen Sie auf eine unabhängige Gutachter-Stellungnahme, falls nötig.

❌ Keine Regulierung von Teilumwandlungen

Warum es wichtig ist: Der Investor wandelt teilweise um, Lizenzgebühren werden dann doppelt oder gar nicht berechnet — verwirrt Buchhaltung und Investor.

Fix: Formulieren Sie, dass Lizenzgebühren anteilig auf den noch schuldigen Betrag berechnet werden und wie Verwässerung bei Teilumwandlung erfolgt.

❌ Zu niedriger oder zu hoher Zinssatz ohne Marktvergleich

Warum es wichtig ist: Ein zu niedriger Satz macht das Kapital für den Investor unattraktiv; zu hoch belastet das Unternehmen; beide führen zu Konflikten.

Fix: Recherchieren Sie vergleichbare Finanzierungen in Ihrer Branche und Grösse (5–12 % ist typisch); dokumentieren Sie die Begründung.

Die 9 wichtigsten Klauseln, erklärt

Zahlungsversprechen (Betrag der Anleihe)

In einfacher Sprache: Das Unternehmen verpflichtet sich, dem Inhaber der Schuldverschreibung den vereinbarten Anleihekapital-Betrag zu zahlen.

Beispielformulierung
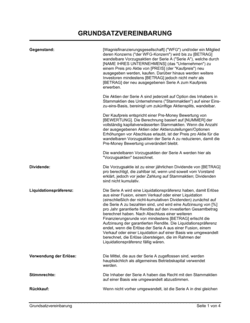
Das Unternehmen verpricht, dem Inhaber der Schuldverschreibung den Betrag von [BETRAG] Euro in Währung von Deutschland (der ‚Betrag der Anleihe') zu bezahlen.

Häufiger Fehler: Den Betrag zu vage oder nur als Spannbreite anzugeben statt eines exakten Nennbetrags — das führt zu Streitigkeiten über Fälligkeit und Berechnung.

Zinszahlung (Monatliche Zinsen)

In einfacher Sprache: Das Unternehmen zahlt monatliche Zinsen auf den Anleihekapital-Betrag zum vereinbarten Zinssatz.

Beispielformulierung
Zinsen ab dem Datum dieser Schuldverschreibung zu einem Zinssatz von [PROZENTSATZ] Prozent pro Monat, monatlich berechnet und vierteljährlich zahlbar durch vorherige Übergabe vordatierter Schecks zu Beginn eines jeden Geschäftsjahres.

Häufiger Fehler: Unklar zu lassen, ob Zinsen einfach oder zinseszinslich berechnet werden — führt zu enormen Abweichungen über längere Zeiträume hinweg.

Lizenzgebühren (Umsatzbeteiligung)

In einfacher Sprache: Zusätzlich zu den Zinsen zahlt das Unternehmen dem Investor einen Prozentsatz des Jahresumsatzes als Lizenzgebühr.

Beispielformulierung
Eine Lizenzeinnahme in Höhe von [PROZENTSATZ] Prozent des Jahresumsatzes des Unternehmens auf Basis der geprüften Jahresabschlüsse, zahlbar am [TAG] nach Ausstellung der Bilanz an den Inhaber.

Häufiger Fehler: Nicht zu definieren, wie der ‚Umsatz' berechnet wird (Bruttoumsatz, Nettoumsatz, nach Stornos) — führt zu Rechnungszweifeln mit dem Investor.

Rücknahmebedingungen (Redemption Right)

In einfacher Sprache: Das Unternehmen kann die Schuldverschreibung nach Ablauf einer Sperrfrist unter Zahlung des Anleihekapitals plus Aufzinsung zurückrufen.

Beispielformulierung
Das Unternehmen kann die Schuldverschreibung jederzeit nach dem [JAHRESTAG] Jahrestag unter schriftlicher Vorankündigung von [TAGE] Tagen einlösen, sofern es alle Zinsen und Lizenzgebühren bezahlt hat, gegen Zahlung des Rücknahmepreises von mindestens Anleihekapital zuzüglich [PROZENTSATZ] Prozent jährlicher Verzinsung über diesen Zeitraum.

Häufiger Fehler: Keine Sperrfrist vorzusehen — der Investor hat dann keine Sicherheit, dass sein Geld länger im Unternehmen bleibt als vereinbart.

Umwandlungsrecht (Conversion Right)

In einfacher Sprache: Der Investor kann den Betrag der Schuldverschreibung (inklusive aufgelaufener Zinsen und Gebühren) in Unternehmensanteile umwandeln.

Beispielformulierung
Der Inhaber der Schuldverschreibung hat zu jedem Zeitpunkt zwischen dem Datum dieser Schuldverschreibung und dem [JAHRESTAG] Jahrestag die Möglichkeit, den Betrag oder einen Teil davon (einschließlich aufgelaufener Zinsen und Lizenzgebühren) in [AKTIENGATTUNG] Stammaktien umzuwandeln.

Häufiger Fehler: Den Umwandlungszeitraum zu kurz zu fassen oder zu lange — ideal sind 3–5 Jahre; zu kurz benachteiligt den Investor, zu lang bindet das Unternehmen unnötig lang.

Umwandlungspreis (Conversion Price)

In einfacher Sprache: Der Preis pro Aktie, zu dem die Schuldverschreibung in Aktien umgewandelt wird, basiert auf einer definierten Unternehmensbewertung.

Beispielformulierung
Der Wandlungspreis je Aktie wird auf Basis einer vollständigen Kapitalverwässerung berechnet, unter der Annahme, dass der Marktwert des Unternehmens unmittelbar vor der Umwandlung [BETRAG] beträgt.

Häufiger Fehler: Die Unternehmensbewertung nicht oder nicht eindeutig zu definieren — führt zu Streit darüber, wie viele Aktien der Investor erhält.

Vollverwässerung (Fully Diluted Basis)

In einfacher Sprache: Bei der Berechnung der Verwässerung werden alle potenziellen zukünftigen Anteile (Optionen, Zusicherungen) so berücksichtigt, als wären sie bereits ausgegeben.

Beispielformulierung
‚Vollständige Kapitalverwässerung' bedeutet bei der Ermittlung ausgegebener Stammaktien die Gesamtheit aller ausgegebenen Aktien und derjenigen, die bei voller Ausübung aller Optionen, Zusicherungen und sonstigen Rechte ausgegeben würden, ob fällig oder nicht.

Häufiger Fehler: Vollverwässerung nicht konsistent anzuwenden — das benachteiligt einen der Parteien systematisch bei späteren Umwandlungen.

Aktienausgabe und Zertifikat

In einfacher Sprache: Nach erfolgreicher Umwandlung gibt das Unternehmen dem Investor sofort ein Aktienzertifikat mit der Namen des Investors aus.

Beispielformulierung
Das Unternehmen hat unmittelbar nach der Umwandlung dem Inhaber der Schuldverschreibung ein Zertifikat für die Aktien auf seinen Namen auszustellen, die ihm auf Basis des Wandlungspreises zustehen.

Häufiger Fehler: Keine zeitliche Vorgabe für die Ausstellung des Zertifikats — der Investor wartet dann möglicherweise Monate auf seine Bestätigung.

Verzugsfolgen (Default Clause)

In einfacher Sprache: Wenn das Unternehmen Zahlungen nicht leistet, hat der Investor das Recht, die Rücknahme oder Umwandlung jederzeit einzufordern.

Beispielformulierung
Im Falle eines Verzugs kann der Inhaber jederzeit Rücknahme oder Umwandlung einfordern, wobei der Rücknahmepreis alle aufgelaufenen unbezahlten Zinsen und Gebühren plus den Anleihekapital-Betrag umfasst.

Häufiger Fehler: Verzugskonsequenzen unklar zu formulieren — nicht auszusprechen, welche Rechte der Investor bei Verzug erhält, führt zu Auseinandersetzungen.

So füllen Sie sie aus

  1. 1

    Parteienangaben eintragen

    Tragen Sie den Namen und die vollständige Adresse Ihres Unternehmens sowie des Investors / Darlehensgebers ein. Fügen Sie das Gründungs-Bundesland oder -Staat ein.

    💡 Verwenden Sie die offiziell im Handelsregister eingetragene Geschäftsbezeichnung, um rechtliche Verwechslungen zu vermeiden.

  2. 2

    Darlehensbetrag festlegen

    Geben Sie den genauen Geldbetrag ein, den der Investor zur Verfügung stellt. Dies ist der Nennbetrag der Schuldverschreibung.

    💡 Vermeiden Sie Spannbreiten; legen Sie einen exakten Betrag fest (z. B. ‚250.000 Euro' statt ‚200.000 bis 300.000 Euro').

  3. 3

    Zinssatz und Zahlungsfrequenz bestimmen

    Definieren Sie, zu welchem Prozentsatz (z. B. 8 % pro Jahr) Zinsen anfallen und wie oft sie gezahlt werden (monatlich, vierteljährlich, jährlich).

    💡 Achten Sie auf Marktkonsens: 5–12 % pro Jahr ist für Startups üblich; mit höherem Risiko entsprechend höher.

  4. 4

    Lizenzgebühren (falls gewünscht) ausgestalten

    Wenn der Investor am Geschäftserfolg partizipieren soll, tragen Sie einen Prozentsatz des Jahresumsatzes ein (z. B. 2–5 %) und die Zahlterminine.

    💡 Lizenzgebühren sind optional; sie alignen den Investor stärker mit dem Geschäftserfolg, erhöhen aber die Verwaltungskomplexität.

  5. 5

    Umwandlungszeitraum und -bedingungen festlegen

    Geben Sie an, ab welchem und bis zu welchem Datum der Investor die Schuldverschreibung in Aktien umwandeln darf (z. B. Jahre 2–5 nach Emission).

    💡 Ein 3–5-Jahres-Fenster ist Standard; zu lange behindert Refinanzierungen, zu kurz benachteiligt den Investor.

  6. 6

    Unternehmensbewertung für Umwandlungspreis eintragen

    Legen Sie einen Bewertungsbetrag fest, auf dessen Basis der Umwandlungspreis pro Aktie später berechnet wird (z. B. ‚5 Millionen Euro').

    💡 Dies sollte mit dem Investor verhandelt und dokumentiert sein; nutzen Sie eine unabhängige Bewertung, um Streit zu vermeiden.

  7. 7

    Rücknahmebedingungen konfigurieren

    Legen Sie fest, ab wann das Unternehmen die Schuldverschreibung einlösen darf (z. B. nach Jahr 2 oder 3) und mit welcher Vorankündigung (z. B. 30 Tage).

    💡 Eine Sperrfrist schützt den Investor; eine zu lange macht das Unternehmen abhängig von fremdem Kapital.

  8. 8

    Unterschriften und Notarisierung vorbereiten

    Drucken Sie das Dokument, lassen Sie beide Parteien unterzeichnen und prüfen Sie, ob eine notarielle Beurkundung erforderlich ist (je nach Geschäftsgröße und Risikoprofil).

    💡 Für Summen über 100.000 Euro wird eine notarielle Beurkundung empfohlen; für Unternehmerdarlehen ist sie häufig steuerlich vorteilhaft.

Häufig gestellte Fragen

Was ist der Unterschied zwischen einer Wandelschuldverschreibung und einem normalen Darlehen?

Eine Wandelschuldverschreibung ist ein Darlehen mit der zusätzlichen Option, es später in Unternehmensanteile umzuwandeln, statt es in bar zurückzuzahlen. Das macht sie für Investoren attraktiver (Potenzial auf höhere Rendite durch Beteiligung) und für Unternehmen riskanter (zukünftige Verwässerung). Ein normales Darlehen ist reine Schuldverpflichtung ohne Beteiligungsoption — Rückzahlung erfolgt immer in bar.

Wann macht eine Wandelschuldverschreibung Sinn?

Sinn macht sie, wenn das Unternehmen Wachstumsgeld braucht, aber sofort neue Anteile ausgeben möchte es nicht (um Gründer nicht zu verwässern). Der Investor erhält dafür ein sicheres Darlehen mit Verzinsung und später die Chance auf Beteiligung. Ideal für Startups in Serie A oder B oder wachsende Mittelständler, die Investoren suchen, aber noch nicht ready für klassisches Equity sind.

Wie wird der Umwandlungspreis berechnet?

Der Umwandlungspreis wird typischerweise auf Basis einer vorab vereinbarten Unternehmensbewertung (z. B. 5 Millionen Euro) und einer ‚vollständigen Kapitalverwässerung' berechnet. Formel: (Unternehmensbewertung) / (alle Aktien einschließlich aller Optionen im Umlauf bei voller Ausübung) = Preis pro Aktie. Diese Methode verhindert, dass Optionspools oder später ausgegebene Aktien den ersten Investor überproportional verwässern.

Was passiert, wenn das Unternehmen vor der Umwandlung Insolvenz anmeldet?

Das hängt davon ab, wie die Schuldverschreibung in der Insolvenzordnung (InsO) klassifiziert ist. Normalerweise sind Gläubiger aus Wandelschuldverschreibungen wie andere Darlehenser behandelt — nachrangig gegenüber Bankdarlehen, aber vorrangig gegenüber Eigenkapitalgebern. Eine Umwandlung vor Insolvenz findet nicht mehr statt; der Investor muss sich als Gläubiger anmelden.

Können mehrere Investoren über eine einzige Wandelschuldverschreibung finanziert werden?

Ja, aber es ist komplex. Mehrere Investoren können sich eine Schuldverschreibung teilen (z. B. je zu 50 %), aber dann müssen Umwandlungsrechte, Rücknahmerechte und Lizenzgebühren anteilig geregelt werden. Einfacher ist oft, mehrere separate (aber identische) Wandelschuldverschreibungen auszustellen — je eine pro Investor — damit jeder seine volle Autonomie behält.

Muss eine Wandelschuldverschreibung notarisiert werden?

Gesetzlich nicht zwingend; eine privatschriftliche Unterzeichnung reicht aus. Aber ab Summen von ca. 100.000 Euro wird eine notarielle Beurkundung empfohlen, um Authentizität zu sichern und steuerliche Anerkennung (z. B. Gesellschafterdarlehen-Status) zu stützen. Prüfen Sie mit Ihrem Steuerberater oder Anwalt, ob Ihr Fall notarielle Beurkundung erfordert.

Was bedeutet ‚Vollverwässerung' (Fully Diluted)?

Vollverwässerung berücksichtigt bei der Berechnung des Verwässerungseffekts nicht nur die bereits ausgegebenen Aktien, sondern auch alle Aktien, die aus Optionen, Zusicherungen oder anderen Rechten entstehen würde, falls diese voll ausgeübt werden. Das verhindert, dass der Investor später überraschend stärker verwässert wird als berechnet, wenn das Unternehmen einen großen Optionspool geschaffen hat.

Was passiert bei Verzug (wenn das Unternehmen nicht zahlt)?

Das sollte im Vertrag klar geregelt sein: Typischerweise erhält der Investor nach einer Mahnung und Frist (z. B. 30 Tage) das Recht, jederzeit die Rückzahlung (mit Verzugszinsen) oder die Sofort-Umwandlung zu fordern — unabhängig von dem ursprünglichen Umwandlungszeitraum. Das schützt den Investor, indem es Risiken zu einem Risikokostenpreis reduziert.

Kann ich als Investor die Wandelschuldverschreibung an jemand anderen abtreten?

Das hängt vom Vertrag ab. Viele Wandelschuldverschreibungen enthalten eine Abtretungssperre (Zessionssperre), die die Abtretung an Dritte beschränkt oder verbietet — um das Unternehmen vor unbekannten Gläubigern zu schützen. Prüfen Sie Ihren Vertrag; oft ist Abtretung mit Zustimmung des Unternehmens möglich, aber nicht frei.

Im Vergleich zu Alternativen

vs Standarddarlehensvertrag

Ein Standarddarlehen ist reine Schuldverpflichtung: Geld rein, Geld plus Zinsen raus. Wandelschuldverschreibungen bieten zusätzlich eine Umwandlungs­option, die den Investor Unternehmer-Upside teilhaben lässt. Nutzen Sie einen Standard-Darlehensvertrag, wenn Sie nur Fremdkapital brauchen und der Investor keine Beteiligung anstrebt; Wandelschuldverschreibung, wenn Sie Investor-Risiko teilen und Equity sparen wollen.

vs Beteiligungsvertrag (Equity Agreement)

Ein Beteiligungsvertrag gibt dem Investor sofort Anteile und Mitsprache; eine Wandelschuldverschreibung behandelt ihn erst als Gläubiger, dann (optional) als Eigenkapitalgeber. Wandelschuldverschreibungen sind günstiger in der Strukturierung (keine sofortige Verwässerung, einfachere Bewertungsfragen) und risikoärmer für das Unternehmen. Nutzen Sie Wandelschuldverschreibung für frühe Finanzierungsphasen, Beteiligungsvertrag für strategische Investoren, die sofort Mitsprache wollen.

vs Gesellschafterdarlehen

Gesellschafterdarlehen sind von Gesellschaftern an das Unternehmen, oft nachrangig und mit langen Laufzeiten. Wandelschuldverschreibungen können Gesellschafterdarlehen sein, aber auch externe Investoren-Kapital strukturieren. Nutzen Sie Gesellschafterdarlehen, wenn eine bestehende Gesellschafterin/ein Gesellschafter weiteres Kapital einbringt; Wandelschuldverschreibung, wenn Sie externe oder interne Investoren mit späteren Beteiligungschancen locken.

vs Optionsschein

Ein Optionsschein gibt dem Inhaber das Recht (nicht die Pflicht), später Aktien zu einem fixen Preis zu kaufen; eine Wandelschuldverschreibung ist ein Darlehen, das optional in Aktien umgewandelt werden kann. Optionsscheine sind separat handebar und kostenlos; Wandelschuldverschreibungen sind gekoppelt an das Darlehen und erfordern Rückzahlung, falls nicht umgewandelt. Nutzen Sie Optionsscheine für reine Beteiligungsinzentive (z. B. Mitarbeiter), Wandelschuldverschreibung für strukturierte externe Finanzierung.

Branchenspezifische Hinweise

Startups und Technologie

Wandelschuldverschreibungen sind das Standard-Finanzierungsinstrument in frühen Phasen; sie ermöglichen schnelle, flexible Kapitalaufbringung ohne sofortige Equity-Verhandlungen.

Finanz- und Venture Capital

Dieses Dokument ist zentral für Private Equity und VC-Fonds, die über Konvertible strukturiert Anteile mit nachgelagertem Umwandlungsrecht erwerben.

Mittelstand und KMU

Wachsende mittelständische Unternehmen nutzen Wandelschuldverschreibungen, um Gesellschafterdarlehen oder Investitions-Mezzanine-Kapital zu strukturieren, ohne sofort neue Gesellschafter akzeptieren zu müssen.

Immobilien und Projektentwicklung

Projektentwickler nutzen Wandelschuldverschreibungen, um Projektfinanzierungen zu flexibilisieren und Investoren später durch Beteiligung am fertigen Projekt zu belohnen.

Industrie und Fertigungswirtschaft

Familiengeführte Fertigungsunternehmen nutzen dies zur Finanzierung von Expansionen, während die Gründerfamilie Kontrolle behält — mit Option für strategische Investoren später.

E-Commerce und Einzelhandel

Online-Retailer und Handelsunternehmen nutzen Wandelschuldverschreibungen zur Finanzierung von Lagern, Logistik und Marketerweiterung mit flexibler Investor-Beteiligung.

Hinweise zur Rechtsprechung

Diese Vorlage folgt deutschem Recht (BGB, HGB, InsO). Wandelschuldverschreibungen werden in Deutschland durch § 221 ff. AktG und § 224 ff. GmbHG reguliert. Notarielle Beurkundung ist nicht zwingend, aber für Gesellschafterdarlehen ab 100.000 Euro steuerlich ratsam (Formgültigkeits- und Anerkennung von Verlustabzügen).

In Österreich gelten ähnliche Regeln (Unternehmensgesetzbuch, GmbH-Gesetz). Wandelschuldverschreibungen sind anerkannt, aber die notarielle Beurkundung wird ab höheren Summen von der Finanzbehörde empfohlen. Konsultieren Sie einen österreichischen Anwalt für Steuerfragen.

In der Schweiz unterliegt dies dem Obligationenrecht (OR) und dem Aktienrecht (OR Art. 622 ff.). Wandelschuldverschreibungen sind legal, notarielle Beurkundung ist nicht erforderlich, aber rechtliche Prüfung wird empfohlen. Schweizer Besonderheiten (z. B. GmbH existiert nicht, stattdessen GmbH/SARL) müssen beachtet werden.

Vorlage oder Anwalt — was passt?

WegAm besten fürKostenZeit
Vorlage verwendenKleine bis mittlere Finanzierungen unter 100.000 Euro mit Standard-Konditionen und vertrautem Investor.Vorlage: ca. 50–100 Euro; Ihre Zeit zum Ausfüllen: 2–3 Stunden.1–2 Wochen von der Idee bis zur unterzeichneten Vereinbarung.
Vorlage + RechtsprüfungFinanzierungen über 100.000 Euro oder mit komplexeren Szenarien (mehrere Investoren, spezielle Gebührenstrukturen).Vorlage: ca. 50–100 Euro; Rechtsprüfung durch Anwalt: 500–1.500 Euro.2–3 Wochen inkl. Anwalts-Feedback-Runden.
MaßgeschneidertFinanzierungen über 500.000 Euro, venture-typische Serie A/B mit komplexen Investoren-Dokumenten oder besondere gesetzliche Anforderungen (z. B. mitbestimmungsrechtliche Fragen, GmbH-Spezialitäten).Komplett maßgeschneiderter Vertrag: 2.000–5.000 Euro (je nach Komplexität); notarielle Beurkundung: 300–800 Euro.3–6 Wochen mit Verhandlungen und mehreren Überarbeitungen.

Glossar

Wandelschuldverschreibung
Ein Darlehen, das der Darlehensgeber später (ganz oder teilweise) in Unternehmensanteile umwandeln kann, statt es sich in bar zurückzahlen zu lassen.
Umwandlungspreis
Der Betrag pro Aktie, zu dem die Schuldverschreibung in Unternehmensanteile umgewandelt wird. Wird üblicherweise auf Basis einer Unternehmensbewertung (Vollverwässerung) berechnet.
Vollverwässerung
Eine Berechnungsmethode, bei der man so tut, als würden alle ausstehenden Optionen und Rechte sofort in Aktien umgewandelt, um einen realistischeren Verwässerungseffekt zu berechnen.
Lizenzgebühr / Lizenzeinnahme
Eine zusätzliche Zahlung, berechnet als Prozentsatz des jährlichen Umsatzes, die neben den Zinsen fällig wird und den Investor an der Geschäftsentwicklung beteiligt.
Rücknahmerecht
Das Recht des Unternehmens, die Schuldverschreibung vor Ablauf der Frist zurückzukaufen und das Darlehen zu beenden (unter bestimmten Bedingungen).
Verzug
Der Zustand, wenn das Unternehmen eine fällige Zahlung (Zinsen, Lizenzgebühren oder Anleihekapital) nicht leistet; führt häufig zu Kündigungsrechten des Investors.
Agio / Aufgeld
Ein zusätzlicher Prozentsatz über den ursprünglichen Rücknahmepreis hinaus, den das Unternehmen beim Kauf der Schuldverschreibung zahlen muss.
Gesellschafterdarlehen
Ein Darlehen, das von den Gesellschaftern oder Aktionären an das Unternehmen gegeben wird, häufig mit nachrangigen Rechten im Insolvenzfall.
Kapitalverwässerung
Die Verringerung des Anteils bestehender Gesellschafter am Unternehmen durch Ausgabe neuer Anteile (z. B. durch Umwandlung einer Wandelschuldverschreibung).
Zession
Die Abtretung oder Übertragung von Rechten aus der Schuldverschreibung auf eine andere Person oder ein anderes Unternehmen.
Zinsstaffeln
Unterschiedliche Zinssätze, die je nach Zeitraum oder Bedingung (z. B. nach Jahrestag) anfallen können.
Teil Ihres Unternehmens-Betriebssystems

Dieses Dokument ist eine von 3,000+ Geschäfts- und Rechtsvorlagen, die in Business in a Box enthalten sind.

  • Lückenfüller-Format — fertig in Minuten
  • 100 % anpassbares Word-Dokument
  • Mit allen Office-Suites kompatibel
  • Als PDF exportieren und elektronisch teilen

Verwandte Sammlungen durchsuchen

Erstellen Sie Ihr Dokument in 3 einfachen Schritten.

Von der Vorlage zum unterschriebenen Dokument – alles in einem Business Operating System.

1
Laden Sie eine Vorlage herunter oder öffnen Sie sie

Greifen Sie auf über 3,000+ geschäftliche und rechtliche Vorlagen für jede Aufgabe, jedes Projekt oder jede Initiative zu.

2
Bearbeiten und füllen Sie die Lücken mit KI aus

Passen Sie Ihre vorgefertigte Geschäftsdokumentvorlage an und speichern Sie sie in der Cloud.

3
Mit Ihrem Team teilen

Teilen Sie Ihre Dateien und Ordner mit Ihrem Team. Erstellen Sie einen Raum für nahtlose Zusammenarbeit.

Sparen Sie Zeit, Geld und erstellen Sie konsequent hochwertige Dokumente.

★★★★★

"Fantastischer Wert! Ich kann nicht mehr darauf verzichten. Es ist Gold wert und hat sich schon vielfach bezahlt gemacht."

Managing Director · Mall Farm
Robert Whalley
Managing Director, Mall Farm Proprietary Limited
★★★★★

"Ich benutze Business in a Box seit 4 Jahren. Es ist die beste Quelle für Vorlagen, die ich je gesehen habe. Ich kann es jedem nur empfehlen."

Business Owner · 4+ years
Dr Michael John Freestone
Business Owner
★★★★★

"Es war so oft ein Lebensretter, dass ich es gar nicht mehr zählen kann. Business in a Box hat mir so viel Zeit gespart und wie Sie wissen, Zeit ist Geld."

Owner · Upstate Web
David G. Moore Jr.
Owner, Upstate Web

Führen Sie Ihr Unternehmen mit einem System — nicht mit verstreuten Tools

Hören Sie auf, Dokumente herunterzuladen. Beginnen Sie, mit Klarheit zu arbeiten. Business in a Box bietet Ihnen das Business Operating System, das von über 250.000 Unternehmen weltweit genutzt wird, um ihr Geschäft zu strukturieren, zu führen und auszubauen.

Kostenlos starten · Keine Kreditkarte erforderlich