Notification de nouvelles restrictions sur le crédit

Word (DOC/DOCX)‱1 page‱15–20 min Ă  remplir‱DifficultĂ©: Standard
En savoir plus ↓

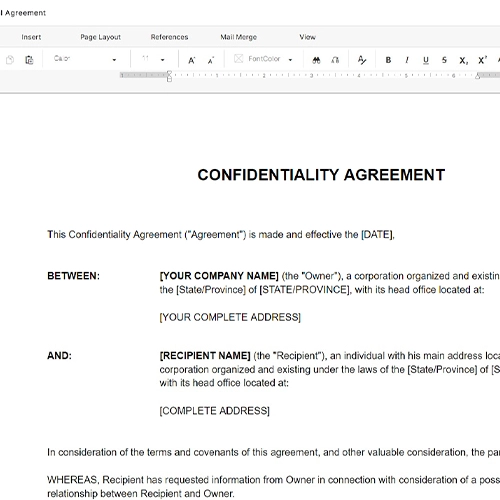
Le document complet et modifiable s’ouvre dans Business in a Box.

En un coup d'Ɠil

De quoi s'agit-il
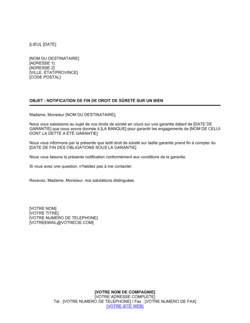
Un modÚle de lettre formelle pour notifier un client que vous restreignez son accÚs au crédit en raison de retards de paiement répétés. Document téléchargeable en Word, 100 % modifiable et personnalisable selon votre situation.
Quand en avez-vous besoin
AprĂšs avoir observĂ© des retards de paiement persistants sur plusieurs factures, vous souhaitez documenter formellement la restriction de crĂ©dit pour protĂ©ger vos intĂ©rĂȘts commerciaux et clarifier les conditions de poursuite de la relation d'affaires.
Ce que contient le modĂšle
La lettre inclut un préambule reconnaissant l'historique de paiement antérieur, la documentation des retards récents, l'annonce claire de la restriction de crédit, et les conditions pour que le client retrouve son accÚs au crédit habituel.

Quelle variante correspond Ă  votre situation ?

Si votre situation est
Utiliser ce modùle
Client de longue date avec bonne histoire, mais retards rĂ©centsRestriction de crĂ©dit — client Ă©tabli
Client rĂ©cent avec retards dĂšs le dĂ©part, ton plus strictSuspension de crĂ©dit — client nouveau
Client ayant violĂ© les modalitĂ©s contractuelles de façon rĂ©pĂ©tĂ©eAnnulation d'accĂšs au crĂ©dit — dĂ©faillance grave
Client qui a rattrappé ses arriérés et retrouve l'accÚsNotification de rétablissement du crédit
Avertissement préalable avant d'appliquer une restriction formelleMise en demeure avant restriction

Qu'est-ce qu'un modÚle de notification de nouvelles restrictions sur le crédit ?

C'est une lettre formelle qui notifie un client que vous limitez ou suspendez son accÚs au crédit en raison de retards de paiement répétés. Le modÚle reconnaßt d'abord l'historique positif antérieur du client, puis documente précisément les retards récents et énonce clairement la restriction de crédit qui en découle. Vous pouvez télécharger ce document en Word, le personnaliser entiÚrement en quelques minutes, et l'envoyer par courrier recommandé ou courriel traçable. Le modÚle exporte aussi en PDF pour un archivage facile.

Pourquoi vous avez besoin de ce document

Lorsqu'un client que vous avez traitĂ© avec gĂ©nĂ©rositĂ© (dĂ©lai de paiement Ă©tendu, bon historique) commence Ă  accumuler les retards, vous ĂȘtes face Ă  un dilemme : continuer Ă  lui faire crĂ©dit au risque de voir votre trĂ©sorerie s'Ă©roder, ou agir. Une notification formelle de restriction de crĂ©dit est votre outil pour reprendre le contrĂŽle sans rompre la relation brutalement. Elle documente votre position professionnelle, montre que vous avez laissĂ© une chance au client de corriger son comportement, et Ă©tablit une trace officielle en cas de litige ultĂ©rieur. En plus, elle crĂ©e un incitatif clair : le client sait qu'il peut retrouver son crĂ©dit s'il rĂ©gularise sa situation. C'est aussi un outil de protection pour votre trĂ©sorerie et votre flux de cash, essentiels pour payer vos propres fournisseurs et employĂ©s.

Erreurs courantes à éviter

❌ Ignorer ou sous-estimer l'historique positif du client

Pourquoi c'est important : Un ton agressif immédiat peut faire perdre un client fidÚle et créer un contentieux inutile.

Fix: Reconnaissez les périodes de bon paiement au début de la lettre pour montrer que votre décision est justifiée et proportionnée.
❌ Être vague sur le nombre ou la durĂ©e des retards

Pourquoi c'est important : Une imprécision affaiblit votre position juridique et permet au client de contester la restriction.

Fix: Documentez précisément : « 3 factures en retard depuis 45 jours » plutÎt que « plusieurs retards récents ».

❌ Ne pas prĂ©ciser les conditions de rĂ©tablissement du crĂ©dit

Pourquoi c'est important : Le client peut se sentir puni indéfiniment et perd tout incitatif à régulariser sa situation.

Fix: Indiquez clairement : « Votre crédit sera rétabli dÚs réception du paiement intégral de vos arriérés » ou « aprÚs 6 mois de paiements à temps ».

❌ Envoyer la lettre par courriel ordinaire sans trace

Pourquoi c'est important : En cas de litige, vous ne pouvez pas prouver que le client a reçu et lu la notification.

Fix: Utilisez un courrier recommandé, un courriel avec accus de réception, ou une plateforme traçable pour documenter la réception.

❌ Menacer des actions lĂ©gales sans fondement

Pourquoi c'est important : Une menace vide peut ĂȘtre interprĂ©tĂ©e comme du harcĂšlement ou une extorsion, ce qui vous expose lĂ©galement.

Fix: Restez factuel : « Si la situation n'est pas rĂ©gularisĂ©e sous 30 jours, nous envisagerons un recours lĂ©gal » — seulement si c'est vraiment votre intention.

❌ Oublier de copie-joindre la liste des factures impayĂ©es

Pourquoi c'est important : Sans piÚces jointes, la lettre reste trop générale et le client peut contester l'exactitude des faits.

Fix: Annexez un relevĂ© dĂ©taillĂ© des factures impayĂ©es : numĂ©ro, date, montant, date d'Ă©chĂ©ance — pour une transparence totale.

Les 7 sections essentielles, expliquées

En-tĂȘte et date

Incluez le lieu et la date pour documenter le moment de la notification. Cette information est essentielle pour établir la trace administrative de votre demande.

Adresse du destinataire

ComplĂ©tez les champs [NOM], [ADRESSE] et [VILLE, ÉTAT/PROVINCE] avec les coordonnĂ©es exactes du client. Une adresse prĂ©cise garantit que la lettre atteint le bon contact.

Objet de la notification

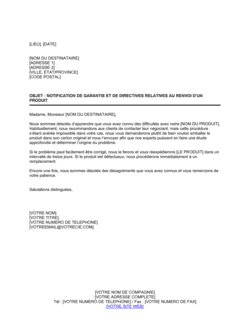
La ligne « OBJET : NOTIFICATION DE NOUVELLES RESTRICTIONS DE CRÉDIT » rend la lettre officielle et immĂ©diatement comprĂ©hensible. Elle indique au destinataire l'enjeu principal.

Reconnaissances antérieures

Le modĂšle dĂ©bute par reconnaĂźtre les pĂ©riodes oĂč le client a respectĂ© ses Ă©chĂ©ances. Cette approche maintient une relation professionnelle et montre que vous ĂȘtes juste et proportionnĂ©.

Documentation des retards

Spécifiez le nombre de factures en retard et la durée des retards. Une documentation précise renforce la légitimité de votre restriction et prépare un recours juridique si nécessaire.

Déclaration de la restriction

Énoncez clairement et sans ambiguĂŻtĂ© que vous restreignez l'accĂšs au crĂ©dit. Cette clartĂ© Ă©vite tout malentendu ultĂ©rieur.

Conditions de rétablissement

Indiquez les actions que le client doit prendre pour retrouver son accÚs au crédit (paiement intégral des arriérés, négociation d'un plan de remboursement, etc.).

Comment le remplir

  1. 1

    Insérez le lieu et la date

    Complétez [LIEU] et [DATE] en haut à gauche ou au centre, selon votre modÚle de lettre habituel. Utilisez le format courant de votre juridiction (ex. : Montréal, 15 mai 2025).

    💡 La date officialise le document et Ă©tablit le point de dĂ©part des dĂ©lais lĂ©gaux.

  2. 2

    Complétez l'adresse du destinataire

    Remplacez [NOM DU DESTINATAIRE], [ADRESSE 1], [ADRESSE 2], [VILLE, ÉTAT/PROVINCE] et [CODE POSTAL] par les donnĂ©es exactes de votre client. VĂ©rifiez l'orthographe et le format postal.

    💡 Un courrier mal adressĂ© peut retarder la notification et crĂ©er des complications juridiques.

  3. 3

    Personnalisez la période de bon paiement

    Remplacez [MOIS] par la durĂ©e rĂ©elle oĂč le client a bien payĂ© (ex. : « 18 mois », « 2 ans »). Cela montre que vous avez une relation Ă©tablie et justifie votre dĂ©cision.

    💡 Plus la pĂ©riode est longue, plus votre restriction paraĂźt justifiĂ©e et proportionnĂ©e.

  4. 4

    Documentez le nombre de retards

    Remplacez [NOMBRE] par le nombre exact de factures en retard (ex. : « 3 derniÚres factures »). Soyez précis pour éviter les contestations.

    💡 Accompagnez cette notation d'une liste en annexe si vous souhaitez une documentation complùte.

  5. 5

    Complétez les conditions de rétablissement

    AprÚs la déclaration de restriction, ajoutez les étapes que le client doit suivre pour restaurer son crédit : paiement intégral, plan de remboursement accepté, etc.

    💡 Être clair sur les conditions de retour Ă  la normale encadre la relation et rĂ©duit les litiges.

  6. 6

    Signez et envoyez officiellement

    Imprimez la lettre, signez-la de la main du gestionnaire ou du propriétaire, et envoyez-la par courrier recommandé ou courriel avec accus de réception. Gardez une copie dans le dossier du client.

    💡 Une transmission documentĂ©e protĂšge votre entreprise en cas de contestation ultĂ©rieure.

Questions fréquentes

Puis-je restreindre le crédit d'un client sans avertissement préalable ?

En rÚgle générale, il est judicieux d'envoyer un avertissement avant une restriction formelle, sauf si votre contrat ou vos conditions générales de vente le prévoient explicitement. Une lettre formelle d'avertissement donne au client une chance de corriger la situation et renforce votre légitimité si vous devez engager des poursuites. Vérifiez votre contrat et, si vous avez des doutes, consultez un avocat.

Quand envoyer une notification de restriction de crédit ?

Envoyez cette notification aprĂšs avoir observĂ© un pattern rĂ©current de retards (typiquement 2–3 factures impayĂ©es ou 30+ jours de retard). Une notification unique ne suffit gĂ©nĂ©ralement pas ; c'est une tendance qui justifie l'action. Attendez d'avoir documentĂ© au moins deux retards consĂ©cutifs ou un retard grave (plus de 60 jours).

La restriction est-elle définitive ?

Non. Une restriction de crédit est un outil de gestion du risque, pas une sanction permanente. Incluez dans votre lettre les conditions précises de rétablissement (paiement complet, plan accepté, délai de rétablissement aprÚs bonne conduite). Cela montre au client qu'il existe une voie de retour et l'incite à régulariser sa situation.

Puis-je suspendre la livraison en mĂȘme temps que je restreins le crĂ©dit ?

Oui, mais ces deux actions doivent ĂȘtre cohĂ©rentes et documentĂ©es. Vous pouvez indiquer dans votre lettre que les futures commandes seront acceptĂ©es uniquement en paiement comptant ou Ă  la livraison, jusqu'Ă  rĂ©gularisation. Assurez-vous que vos conditions gĂ©nĂ©rales de vente le permettent.

Que faire si le client conteste la restriction ?

Restez professionnel et documenté. Si le client affirme avoir payé ou conteste les montants, vérifiez vos registres et répondez par écrit avec des preuves (relevés bancaires, copies des factures). Si le différend persiste, proposez une rencontre ou engagez un médiateur. Si vous ne pouvez pas résoudre, consultez un avocat spécialisé en recouvrement.

Cette lettre peut-elle ĂȘtre utilisĂ©e dans une action judiciaire ?

Oui. Une lettre de notification formelle et bien documentée constitue une preuve de votre bonne gestion administrative et de votre effort pour résoudre le problÚme avant action légale. Elle montre aussi que vous respectez le client en lui donnant une chance de corriger la situation. Gardez toutes les copies et tous les accusés de réception.

Faut-il modifier la lettre selon ma juridiction ?

Le modĂšle est neutre et fonctionne au QuĂ©bec et en France. Cependant, vĂ©rifiez vos conditions gĂ©nĂ©rales de vente, votre contrat client et la loi applicable dans votre juridiction avant d'envoyer. Les dĂ©lais de paiement, les taux d'intĂ©rĂȘt sur retard et les droits de suspension varient lĂ©galement. Si vous opĂ©rez dans une juridiction stricte (ex. : commerce international), consultez un avocat.

Comparaison avec les solutions alternatives

vs Mise en demeure

La mise en demeure est un document légal formel qui intimide le client de payer sous peine de poursuites. La notification de restriction de crédit est moins agressive : elle avertit le client que vous limitez ses futures commandes. La mise en demeure convient quand le client ignore ou refuse de payer ; la notification de restriction convient quand vous repérez une tendance de retards et souhaitez d'abord le rediriger.

vs Lettre de relance simple

Une lettre de relance simple dit « Votre facture est impayée, veuillez régulariser ». Une notification de restriction ajoute une conséquence : « Si vous ne régularisez pas, votre accÚs au crédit sera limité ». La relance est un premier contact ; la restriction est un avertissement structurel. Envoyez la relance en premier, puis la restriction si les retards persistent.

vs Suspension de services

La suspension de services (ex. : couper l'électricité, bloquer un compte) est immédiate et radicale. La restriction de crédit permet au client de continuer à acheter, mais en paiement comptant. La restriction est plus souple : elle encourage le comportement souhaité sans couper la relation commerciale. Utilisez la restriction pour les clients importants ; la suspension pour les défaillances graves ou irrémédiables.

vs Contrat de crédit révisé avec conditions strictes

Un contrat révisé reformule entiÚrement les modalités de crédit (délai réduit, dépÎt de sécurité, taux majoré). Une notification de restriction est un avertissement temporaire qui peut précéder une révision contractuelle. La restriction est plus rapide à mettre en place ; la révision contractuelle est plus formelle et engage les deux parties légalement. Utilisez la restriction en premier, puis une révision si le client ne se redresse pas.

Particularités sectorielles

Distribution et gros

Les distributeurs gÚrent des dizaines de clients avec crédit ; cette lettre formalise les restrictions pour préserver les marges et la trésorerie.

Fabrication et sous-traitance

Les fabricants doivent protéger leur flux de trésorerie face à des clients entreprises ; la restriction de crédit est un levier courant de gestion.

Commerce de détail B2B

Les revendeurs et fournisseurs de boutiques utilisent cette lettre pour gérer le crédit accordé aux gérants de petits commerces.

Services professionnels

Les cabinets de consulting, design et ingĂ©nierie facturent souvent Ă  30–60 jours ; cette lettre protĂšge leur trĂ©sorerie contre les clients qui traĂźnent.

Télécommunications et énergie

Les fournisseurs de services critiques utilisent des restrictions pour inciter les clients professionnels à régulariser rapidement.

Restauration et hĂŽtellerie (fournisseurs)

Les grossistes alimentaires et équipements horeca gÚrent des créances importantes auprÚs de restaurants et hÎtels ; la restriction est un outil clé.

Modùle ou professionnel — qu'est-ce qui convient à votre besoin ?

ApprocheIdéal pourCoûtDélai
Utiliser le modÚlePME avec quelques clients en retard ; vous gérez seul la relation commerciale et avez une documentation claire.Inclus avec Business in a Box (modÚle) ; ~15 min pour personnaliser.1 heure au total.
ModĂšle + revue professionnelleVous avez une documentation solide, mais vous souhaiter que un expert valide le ton et les conditions lĂ©gales avant d'envoyer.Inclus avec Business in a Box + 200–400 $ honoraires d'avocat ou d'expert-comptable pour une revue.2–3 jours (attente de la revue).
RĂ©digĂ© sur mesureVous avez un contentieux complexe, un contrat spĂ©cialisĂ© ou une transaction multinationale qui nĂ©cessite un document entiĂšrement sur mesure.1000–3000 $ pour un avocat spĂ©cialisĂ© en recouvrement.1–2 semaines.

Glossaire

Restriction de crédit
Limitation ou suspension du droit du client d'acheter à crédit auprÚs de votre entreprise, décidée en raison de retards de paiement.
Crédit commercial
Accord permettant à un client d'acheter des produits ou services et de payer plus tard, selon des délais convenus.
Retard de paiement
Situation oĂč une facture n'est pas payĂ©e Ă  la date d'Ă©chĂ©ance prĂ©vue au contrat ou Ă  la facture.
Créances
Montants d'argent que votre entreprise doit recevoir d'un client en échange de biens ou services livrés.
Recouvrement
Processus de relance et de suivi pour obtenir le paiement des factures impayées.
Modalités de crédit
Conditions convenues entre le vendeur et l'acheteur : dĂ©lai de paiement, taux d'intĂ©rĂȘt, pĂ©nalitĂ©s de retard, etc.
Objet (lettre)
Titre court résumant le sujet principal de la lettre, placé avant le corps du message.
ÉchĂ©ance
Date limite Ă  laquelle un paiement est dĂ» selon l'entente commerciale.

Partie intégrante de votre systÚme d'exploitation d'entreprise

Ce document fait partie des 3,000+ modÚles inclus dans Business in a Box.

  • Facile et prĂȘt en quelques minutes
  • Document Word 100 % personnalisable
  • Compatible avec Office et autres
  • Exportation en PDF et partage Ă©lectronique

Parcourir les collections associées

Créez votre document en 3 étapes simples.

Du modĂšle au document signĂ© — tout dans un seul SystĂšme d'exploitation d'entreprise.

1
Téléchargez ou ouvrez un modÚle

Accédez à plus de 3,000+ modÚles commerciaux et juridiques pour toute tùche, projet ou initiative.

2
Modifiez et remplissez les blancs avec l'IA

Personnalisez votre modĂšle de document commercial prĂȘt Ă  l'emploi et enregistrez-le dans le cloud.

3
Partagez avec votre équipe

Partagez vos fichiers et dossiers avec votre équipe. Créez un espace de collaboration fluide.

Gagnez du temps, économisez de l'argent et créez constamment des documents de haute qualité.

★★★★★

"Valeur fantastique! Je ne sais pas comment je m'en passerais. Il vaut son pesant d'or et s'est remboursé plusieurs fois."

Managing Director · Mall Farm
Robert Whalley
Managing Director, Mall Farm Proprietary Limited
★★★★★

"J'utilise Business in a Box depuis 4 ans. C'est la source de modÚles la plus utile que j'ai rencontrée. Je le recommande à tout le monde."

Business Owner · 4+ years
Dr Michael John Freestone
Business Owner
★★★★★

"Cela m'a sauvé la vie tant de fois que j'ai perdu le compte. Business in a Box m'a fait gagner beaucoup de temps et comme vous le savez, le temps c'est de l'argent."

Owner · Upstate Web
David G. Moore Jr.
Owner, Upstate Web

GĂ©rez votre entreprise avec un systĂšme — pas des outils dispersĂ©s

ArrĂȘtez de tĂ©lĂ©charger des documents. Commencez Ă  gĂ©rer avec clartĂ©. Business in a Box vous donne le systĂšme opĂ©rationnel utilisĂ© par plus de 250 000 entreprises dans le monde pour structurer, gĂ©rer et dĂ©velopper leur entreprise.

Commencez gratuitement · Aucune carte de crédit requise