Absage der Kreditlinie

Word (DOC/DOCX)‱1 seite‱10–15 min zum AusfĂŒllen‱Schwierigkeit: Einfach
Mehr erfahren ↓

Das vollstÀndige, bearbeitbare Dokument wird in Business in a Box geöffnet.

Auf einen Blick

Was es ist
Ein professionell formulierter GeschÀftsbrief zur Mitteilung der Ablehnung oder Absage einer Kreditlinie. Die Vorlage folgt dem deutschen GeschÀftsbrief-Standard und kann als Word-Datei heruntergeladen werden. Sie bearbeiten die Vorlage online oder offline und exportieren sie als PDF.
Wann Sie es brauchen
Diese Vorlage verwenden Sie, wenn Sie als Kreditgeber, Bank oder Finanzinstitut eine beantragte Kreditlinie ablehnen oder eine bestehende Kreditlinie widerrufen mĂŒssen. Sie dient auch, um ein ĂŒberzogenes oder nicht ordnungsgemĂ€ĂŸ genutztes Kreditkonto zu thematisieren.
Was enthalten ist
Der Brief enthĂ€lt eine höfliche und professionelle Anrede, eine klare BegrĂŒndung der Ablehnung, eine Referenz zur bisherigen Kundenbeziehung und ein Angebot, das Thema zu klĂ€ren. Die Vorlage lĂ€sst sich leicht an die spezifische Situation anpassen.

Welche Variante passt zu Ihrer Situation?

Wenn Ihre Situation ist
Diese Vorlage verwenden
Der Antragsteller hat eine Kreditlinie beantragt, die Sie aus BonitĂ€t- oder SicherheitsgrĂŒnden ablehnenAblehnung einer neuen Kreditlinie
Eine bereits gewÀhrte Kreditlinie wird wegen Zahlungsverzug oder Vertragsbruch beendetWiderruf einer bestehenden Kreditlinie
Es gibt Unklarheiten (Überzug, Kontostand), die geklĂ€rt werden sollen, bevor eine endgĂŒltige Entscheidung fĂ€lltAbsage mit Nachfrage zur KlĂ€rung
Die Kreditlinie wird vorĂŒbergehend ausgesetzt, nicht dauerhaft gekĂŒndigtBefristete Aussetzung der Kreditlinie
Sie lehnen die ursprĂŒngliche Kreditlinie ab, bieten aber eine andere Finanzierungslösung anAbsage mit Angebot fĂŒr Alternative

Was ist eine Vorlage „Absage der Kreditlinie"?

Eine professionelle GeschĂ€ftsbriefvorlage zur Mitteilung, dass eine beantragte oder bestehende Kreditlinie abgelehnt oder widerrufen wird. Das Dokument folgt dem deutschen GeschĂ€ftsbrief-Standard und ermöglicht es Banken, Finanzinstituten oder Kreditgebern, dem Kunden höflich, aber deutlich zu kommunizieren, dass die KreditfazilitĂ€t nicht (mehr) zur VerfĂŒgung steht. Sie können die Vorlage als Word-Datei herunterladen, online oder offline bearbeiten und als PDF exportieren oder drucken.

Warum Sie dieses Dokument brauchen

Eine Absage der Kreditlinie ist eine offizielle, dokumentierte Mitteilung, die rechtliche Konsequenzen hat. Ohne ein formales Schreiben können MissverstĂ€ndnisse entstehen, ob die Kreditlinie wirklich beendet ist oder nicht — was zu weiteren Schulden, Rechtsstreitigkeiten und Reputationsproblemen fĂŒhrt. Ein professionelles Absageschreiben schafft Klarheit, dokumentiert die Entscheidung fĂŒr Ihre Unterlagen, zeigt Transparenz gegenĂŒber dem Kunden und schĂŒtzt Sie vor spĂ€teren EinsprĂŒchen oder VorwĂŒrfen, dass die Absage nicht mitgeteilt wurde. Besonders bei Zahlungsverzug oder KontoĂŒberzug ist ein schriftliches Absageschreiben ein entscheidender Schritt im Inkasso- und Forderungsmanagement.


HĂ€ufige Fehler vermeiden

❌ Zu hart oder vorwurfsvoll toniert

Warum es wichtig ist: Ein aggressiver Ton kann rechtliche Gegenmaßnahmen oder Konflikte auslösen und schadet der GeschĂ€ftsbeziehung.

Fix: Bleiben Sie sachlich und professionell; wĂŒrdigen Sie die bisherige Kundenbeziehung, auch wenn Sie die Kreditlinie ablehnen.
❌ Unklare oder fehlende BegrĂŒndung

Warum es wichtig ist: Ohne ErklĂ€rung wirkt die Absage willkĂŒrlich und kann zu RĂŒckfragen, EinsprĂŒchen oder Beschwerden fĂŒhren.

Fix: Nennen Sie konkrete GrĂŒnde — Zahlungsverzug, BonitĂ€tsprĂŒfung, KontoĂŒberzug — damit der EmpfĂ€nger versteht, warum.

❌ Falsche Adresse oder Name

Warum es wichtig ist: Ein Brief an die falsche Person oder Adresse wird möglicherweise nicht erhalten oder kann zu Verwechslungen fĂŒhren.

Fix: ÜberprĂŒfen Sie Adresse und Namen doppelt — nutzen Sie interne Datenbanken oder kontaktieren Sie die Abteilung zur BestĂ€tigung.

❌ Keine klare Handlungsaufforderung oder Deadline

Warum es wichtig ist: Der EmpfĂ€nger weiß nicht, wie er reagieren soll oder ob die Absage endgĂŒltig ist; dies fĂŒhrt zu Unklarheit.

Fix: Geben Sie an, ob es eine Möglichkeit zur Anfechtung, KlÀrung oder Zahlung gibt, und setzen Sie eine angemessene Frist.

❌ Vergessen, den Brief zu unterzeichnen

Warum es wichtig ist: Ein unsigned Brief ist formal nicht bindend und wirkt unprofessionell oder unvollstÀndig.

Fix: Unterschreiben Sie den Brief per Hand und scannen Sie ihn, oder nutzen Sie digitale Signaturlösungen vor dem Versand.

❌ Versand per einfache E-Mail ohne BestĂ€tigung

Warum es wichtig ist: Es gibt keinen Nachweis, dass der Brief angekommen ist, was bei Streitigkeiten oder rechtlichen Fragen problematisch ist.

Fix: Versenden Sie per Einschreiben oder zertifizierter E-Mail mit LesebestÀtigung und bewahren Sie eine Kopie mit Sendevermerken auf.

Die 4 wichtigsten Abschnitte, erklÀrt

Kopfbereich und Datierung

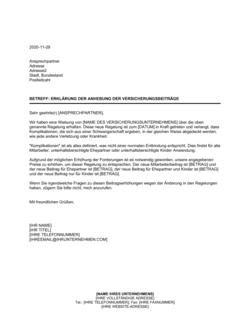
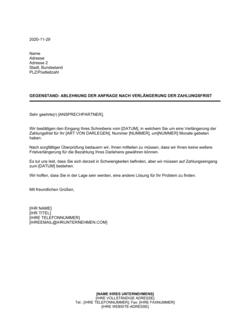
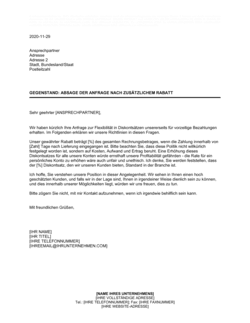
Der Brief beginnt mit dem Datum und den Kontaktdaten des EmpfĂ€ngers (Name, Adresse, Stadt, Postleitzahl). Dies folgt der deutschen GeschĂ€ftsbrief-Norm und stellt sicher, dass der Brief ordnungsgemĂ€ĂŸ archiviert werden kann.

Betreffzeile

Die Betreffzeile lautet deutlich und unmissverstĂ€ndlich ‚GEGENSTAND: ABSAGE DER KREDITLINIE'. Sie macht dem EmpfĂ€nger sofort klar, worum es in dem Schreiben geht.

Anrede und Eröffnung

Das Schreiben beginnt mit einer höflichen Anrede (Sehr geehrter/Sehr geehrte) und erlĂ€utert kurz, dass die KontoĂŒberprĂŒfung durchgefĂŒhrt wurde. Es wĂŒrdigt die bisherige GeschĂ€ftsbeziehung und signalisiert Wohlwollen.

Anpassungsfelder

Der Platzhalter [ANSPRECHPARTNER] wird durch den Namen des EmpfÀngers oder des Unternehmens ersetzt. Das Datum oben (2022-06-17) wird durch das aktuelle Sendedatum aktualisiert.

So fĂŒllen Sie sie aus

  1. 1

    Dokumentkopf und Datum ausfĂŒllen

    Geben Sie das aktuelle Datum oben links ein, z. B. 2024-11-15. ÜberprĂŒfen Sie, dass der Absender (Name, Adresse, Telefon, E-Mail) richtig eingetragen ist.

    💡 Verwenden Sie das Format TT.MM.JJJJ fĂŒr das deutschsprachige Publikum.

  2. 2

    EmpfÀngeradresse eintragen

    FĂŒllen Sie Name, Adresse und Postleitzahl des Kreditnehmers oder seines Ansprechpartners aus. Stellen Sie sicher, dass die Adresse aktuell und korrekt ist.

    💡 ÜberprĂŒfen Sie den Namen auf korrekte Schreibweise — Fehler wirken unprofessionell.

  3. 3

    Ansprechpartner im Brieftext ersetzen

    Ersetzen Sie den Platzhalter [ANSPRECHPARTNER] mit dem Namen oder der Funktionsbezeichnung des EmpfĂ€ngers, z. B. Herr MĂŒller oder Vorname Nachname.

    💡 Verwenden Sie ‚Herr' oder ‚Frau' vor dem Namen, es sei denn, die Person trĂ€gt einen akademischen Titel.

  4. 4

    Grund der Absage anpassen

    Falls nötig, ergĂ€nzen Sie den Grund fĂŒr die Absage oder den Widerruf — z. B. fehlende Zahlungen, Überzug, Sicherheitsbedenken oder BonitĂ€tsprĂŒfung.

    💡 Seien Sie prĂ€zise, aber nicht verletzend — bleiben Sie sachlich und konzentriert.

  5. 5

    Handlungsaufforderung ergÀnzen

    Falls relevant, fĂŒgen Sie hinzu, wie der EmpfĂ€nger reagieren soll (z. B. zur KlĂ€rung anrufen, weitere Unterlagen einreichen, ZahlungsrĂŒckstĂ€nde begleichen).

    💡 Machen Sie es dem EmpfĂ€nger leicht — geben Sie eine konkrete nĂ€chste Aktion vor.

  6. 6

    Schlussbemerkung und Unterschrift

    Beenden Sie den Brief professionell mit einer Grußformel wie ‚Mit freundlichen GrĂŒĂŸen' oder ‚Hochachtungsvoll', gefolgt von Ihrer Unterschrift und gedrucktem Namen.

    💡 Digitale Unterschriften sind auch akzeptabel — stellen Sie sicher, dass der Brief im PDF-Format auch unterschrieben wirkt.

  7. 7

    PrĂŒfen und versenden

    Lesen Sie den Brief durch, prĂŒfen Sie Rechtschreibung, Zahlen und Kontaktdaten. Speichern Sie als PDF und versenden Sie per Einschreiben oder zertifizierter E-Mail fĂŒr Nachverfolgbarkeit.

    💡 Bewahren Sie eine Kopie fĂŒr Ihre Unterlagen auf — dies dokumentiert die offizielle Mitteilung.

HĂ€ufig gestellte Fragen

Muss ich einen Grund fĂŒr die Absage der Kreditlinie angeben?

Ja, es ist sinnvoll und professionell, einen Grund anzugeben. Dies kann Zahlungsverzug, Überschreitung des Kreditlimits, Sicherheitsbedenken oder das Ergebnis einer BonitĂ€tsprĂŒfung sein. Ein klarer Grund reduziert MissverstĂ€ndnisse und zeigt Transparenz. Je nach Branche und Rechtsprechung (z. B. in Deutschland unter der Datenschutz-Grundverordnung) können Sie verpflichtet sein, bestimmte Informationen bereitzustellen, wenn ein Kreditantrag abgelehnt wird.

Wie kommuniziere ich die Absage höflich, ohne die Beziehung zu zerstören?

Verwenden Sie einen professionellen, sachlichen Ton. WĂŒrdigen Sie die bisherige Kundenbeziehung (wie in der Vorlage: ‚Sie sind lange Jahre einer unserer wertgeschĂ€tzten Kunden gewesen'). ErklĂ€ren Sie den Grund neutral, ohne Schuldzuweisungen. Bieten Sie an, das Thema zu klĂ€ren oder eine Alternative zu suchen. So signalisieren Sie Offenheit, wĂ€hrend Sie die geschĂ€ftliche Grenze respektvoll setzen.

Kann ich diese Vorlage fĂŒr ein Einzelunternehmen oder ein Darlehen verwenden?

Ja. Die Vorlage ist flexibel einsetzbar fĂŒr Kreditlinien im privatwirtschaftlichen oder geschĂ€ftlichen Bereich. FĂŒr Darlehen (keine revolvierende Kreditlinie) mĂŒssen Sie möglicherweise das Wort ‚Kreditlinie' durch ‚Darlehen' oder ‚Finanzierung' ersetzen. Die grundlegende Struktur bleibt gleich.

Wann sollte ich anwaltliche Beratung einholen?

Konsultieren Sie einen Anwalt, wenn der Kunde wahrscheinlich klagen wird, wenn es sich um einen großen Kreditbetrag handelt, oder wenn es regulatorische oder vertragsrechtliche Besonderheiten gibt (z. B. langfristige Vereinbarungen, BĂŒrgschaften). FĂŒr RoutinefĂ€lle mit Zahlungsverzug oder Standard-Ablehnung reicht diese Vorlage aus.

Wie lange sollte ich aufbewahren, dass ich die Absage versendet habe?

Bewahren Sie Kopien des Schreibens, Liefernachweise und alle Kommunikation mindestens 3–6 Jahre auf. Dies entspricht typischen deutschen Aufbewahrungsfristen fĂŒr GeschĂ€ftsvorgĂ€nge. Im Falle von Rechtsstreitigkeiten oder BehördenprĂŒfungen ist es wichtig, nachweisen zu können, wann und wie Sie die Absage mitgeteilt haben.

Sollte ich dem Brief ein Dokument beifĂŒgen (z. B. Kontoauszug oder KĂŒndigungsfrist)?

Das ist optional, aber sinnvoll. Ein Kontoauszug oder eine Zusammenfassung der Zahlungsverzögerungen stĂŒtzt Ihre BegrĂŒndung. Falls es eine KĂŒndigungsfrist oder Vertragsbedingungen gibt, sollten diese ebenfalls beigelegt sein. Dies macht die Kommunikation transparenter und reduziert RĂŒckfragen.

Was ist der Unterschied zwischen Ablehnung und Widerruf?

Eine Ablehnung bedeutet, dass ein neuer Kreditantrag abgelehnt wird (Kreditlinie wurde nie gewĂ€hrt). Ein Widerruf bedeutet, dass eine bestehende Kreditlinie beendet wird. Die Vorlage funktioniert fĂŒr beide FĂ€lle — passen Sie den Text â€šĂŒberprĂŒft' vs. ‚widerrufen' je nach Situation an.

Muss der Brief von einem Rechtsanwalt oder nur von einem Mitarbeiter unterschrieben werden?

Der Brief kann von einem autorisierten Mitarbeiter Ihrer Bank oder Ihres Finanzinstituts unterschrieben werden — typischerweise vom Kreditmanager, Filialleiter oder der Abteilungsleitung. Eine anwaltliche Unterschrift ist nicht erforderlich, es sei denn, es gibt besondere vertragsrechtliche oder rechtliche Anforderungen. Stellen Sie sicher, dass der Unterschreibende bevollmĂ€chtigt ist.

Im Vergleich zu Alternativen

vs Mahnung oder Zahlungsaufforderung

Eine Mahnung fordert den Kunden auf, eine ausstehende Schuld zu begleichen; eine Absage der Kreditlinie beendet die KreditfazilitÀt selbst. Die Absage kann nach wiederholten Mahnungen erfolgen oder vorausschauend, um weitere Schulden zu verhindern. Eine Mahnung ist oft ein Schritt vor der Absage, aber beide Dokumente können parallel versendet werden.

vs KĂŒndigungsbrief (Vertrag)

Ein KĂŒndigungsbrief beendet in der Regel einen Gesamtvertrag oder eine GeschĂ€ftsbeziehung. Die Absage der Kreditlinie bezieht sich spezifisch auf die KreditfazilitĂ€t — es ist möglich, dass die Bankbeziehung insgesamt fortbesteht, nur die Kreditlinie wird beendet. Ein KĂŒndigungsbrief ist daher breiter; die Absage ist zielgerichteter.

vs Darlehensablehnungsbrief

Ein Darlehensablehnungsbrief lehnt einen einmaligen Darlehenantrag ab; eine Kreditlinienabsage bezieht sich auf eine revolvierende KreditfazilitÀt, die der Kunde mehrfach in Anspruch nehmen kann. Die Struktur ist Àhnlich, aber die Kreditlinie ist in der Regel langfristiger und flexibler als ein einmaliges Darlehen.

vs Schreiben zur Kontoschließung

Ein Schreiben zur Kontoschließung teilt mit, dass das gesamte Bankkonto geschlossen wird. Die Absage der Kreditlinie betrifft nur die Kreditfunktion — das Girokonto oder Sparkonto kann weiterhin offen bleiben. Die Absage ist daher restriktiver und zielgerichteter als eine vollstĂ€ndige Kontoschließung.

Branchenspezifische Hinweise

Bankwesen und Finanzdienstleistungen

Banken nutzen diese Vorlage zur Absage von Kreditlinien-AntrÀgen oder zum Widerruf bestehender Linien bei Zahlungsverzug oder BonitÀtsverÀnderungen.

Leasing und Fachfinanzierung

Leasing-Unternehmen und Spezialfinanzierer verwenden die Vorlage zur Ablehnung oder Beendigung von Finanzierungslösungen fĂŒr Kunden.

Inkasso und Forderungsmanagement

Inkasso-Dienstleister und Forderungsmanager setzen die Vorlage zur formalen Mitteilung von Kreditlinien-KĂŒndigungen ein.

Großhandel und B2B-Lieferketten

GroßhĂ€ndler, die Zahlungs- oder Kreditlinien-Management fĂŒr GeschĂ€ftskunden handhaben, nutzen die Vorlage zur Benachrichtigung von Ablehnungen oder KĂŒndigungen.

Immobilienfinanzierung

ImmobilientreuhÀnder und Finanzierungsvermittler nutzen die Vorlage zur Absage von Kreditlinien im Kontext von Immobilienprojekten.

Mittelstand und KMU (als Kreditnehmer)

MittelstÀndische Unternehmen erhalten diese Mitteilungen von ihren Banken und sollten die Absage schnell verstehen und darauf reagieren können.

Vorlage oder Profi — was passt?

WegAm besten fĂŒrKostenZeit
Vorlage verwendenRoutine-Absagen bei bekanntem Grund (Zahlungsverzug, KontoĂŒberzug). Sie sind mit GeschĂ€ftsbriefen vertraut und das Risiko von Gegenmaßnahmen ist niedrig.In Business in a Box enthalten (diese Vorlage)30 Minuten zum AusfĂŒllen und Versenden
Vorlage + Profi-PrĂŒfungGrĂ¶ĂŸere KreditbetrĂ€ge oder Kunden mit Rechtsberater. Ein Kollege oder Manager prĂŒft den Brief vor dem Versand, um Formulierungen zu optimieren.In Business in a Box enthalten1–2 Stunden (inklusive PrĂŒfung und Überarbeitungen)
MaßgeschneidertKomplexe FĂ€lle mit potenziellen rechtlichen Implikationen, sehr großen BetrĂ€gen oder international tĂ€tigen Kunden. Ein Anwalt passt das Schreiben an spezifische VertrĂ€ge oder Regulierungen an.300–1000 € (abhĂ€ngig von KomplexitĂ€t und Anwaltshonoraren)1–3 Werktage inkl. Anwaltskonsultation

Glossar

Kreditlinie
Eine von einer Bank oder einem Finanzinstitut genehmigte maximale Kreditverpflichtung, die ein Kunde bis zu diesem Limit beanspruchen darf.
Widerruf
Die Aufhebung oder Beendigung einer zuvor gewÀhrten Genehmigung oder Vereinbarung durch den Genehmiger.
Überzug
Die Inanspruchnahme einer Kreditlinie ĂŒber das genehmigte Limit hinaus oder lĂ€nger als vereinbart.
Zahlungsverzug
Das VersÀumnis, eine fÀllige Zahlung zum vereinbarten Termin zu leisten.
BonitÀt
Die KreditwĂŒrdigkeit eines Kunden, bewertet anhand von Einkommen, Kredithistorie und Vermögenssituation.
Finanzinstitut
Ein Unternehmen (wie eine Bank, Kreditgesellschaft oder Leasingunternehmen), das Finanzdienstleistungen und Kreditangebote bereitstellt.
Ansprechpartner
Die Person oder das Unternehmen, an die der Brief adressiert ist und die fĂŒr die Kreditangelegenheit verantwortlich zeichnet.
GeschÀftsbrief
Ein formales Schreiben nach deutschem Standard mit Absender, Datum, Adresse des EmpfÀngers, Betreff und professioneller Schlussformulierung.

Teil Ihres Unternehmens-Betriebssystems

Dieses Dokument ist eine von 3,000+ GeschÀfts- und Rechtsvorlagen, die in Business in a Box enthalten sind.

  • LĂŒckenfĂŒller-Format — fertig in Minuten
  • 100 % anpassbares Word-Dokument
  • Mit allen Office-Suites kompatibel
  • Als PDF exportieren und elektronisch teilen

Verwandte Sammlungen durchsuchen

Erstellen Sie Ihr Dokument in 3 einfachen Schritten.

Von der Vorlage zum unterschriebenen Dokument – alles in einem Business Operating System.

1
Laden Sie eine Vorlage herunter oder öffnen Sie sie

Greifen Sie auf ĂŒber 3,000+ geschĂ€ftliche und rechtliche Vorlagen fĂŒr jede Aufgabe, jedes Projekt oder jede Initiative zu.

2
Bearbeiten und fĂŒllen Sie die LĂŒcken mit KI aus

Passen Sie Ihre vorgefertigte GeschÀftsdokumentvorlage an und speichern Sie sie in der Cloud.

3
Mit Ihrem Team teilen

Teilen Sie Ihre Dateien und Ordner mit Ihrem Team. Erstellen Sie einen Raum fĂŒr nahtlose Zusammenarbeit.

Sparen Sie Zeit, Geld und erstellen Sie konsequent hochwertige Dokumente.

★★★★★

"Fantastischer Wert! Ich kann nicht mehr darauf verzichten. Es ist Gold wert und hat sich schon vielfach bezahlt gemacht."

Managing Director · Mall Farm
Robert Whalley
Managing Director, Mall Farm Proprietary Limited
★★★★★

"Ich benutze Business in a Box seit 4 Jahren. Es ist die beste Quelle fĂŒr Vorlagen, die ich je gesehen habe. Ich kann es jedem nur empfehlen."

Business Owner · 4+ years
Dr Michael John Freestone
Business Owner
★★★★★

"Es war so oft ein Lebensretter, dass ich es gar nicht mehr zÀhlen kann. Business in a Box hat mir so viel Zeit gespart und wie Sie wissen, Zeit ist Geld."

Owner · Upstate Web
David G. Moore Jr.
Owner, Upstate Web

FĂŒhren Sie Ihr Unternehmen mit einem System — nicht mit verstreuten Tools

Hören Sie auf, Dokumente herunterzuladen. Beginnen Sie, mit Klarheit zu arbeiten. Business in a Box bietet Ihnen das Business Operating System, das von ĂŒber 250.000 Unternehmen weltweit genutzt wird, um ihr GeschĂ€ft zu strukturieren, zu fĂŒhren und auszubauen.

Kostenlos starten · Keine Kreditkarte erforderlich