Garantie de compte

Word (DOC/DOCX)‱1 page‱15–20 min Ă  remplir‱DifficultĂ©: Standard
En savoir plus ↓

Le document complet et modifiable s’ouvre dans Business in a Box.

En un coup d'Ɠil

De quoi s'agit-il
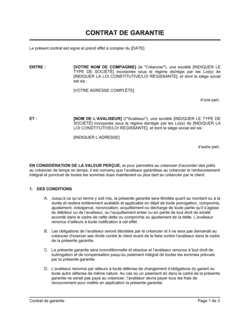
Une lettre formelle par laquelle vous garantissez personnellement le remboursement d'une dette contractĂ©e par un tiers auprĂšs d'un crĂ©ancier. Ce modĂšle Word est prĂȘt Ă  personnaliser et Ă  tĂ©lĂ©charger. Il formalise votre engagement en tant que garant et prĂ©cise les conditions de votre responsabilitĂ©.
Quand en avez-vous besoin
Vous vous portez garant pour un emprunt, un crédit commercial ou une ligne de crédit accordée à un tiers. Le créancier demande une garantie personnelle écrite avant de prolonger le crédit. Vous devez documenter votre engagement légalement.
Ce que contient le modĂšle
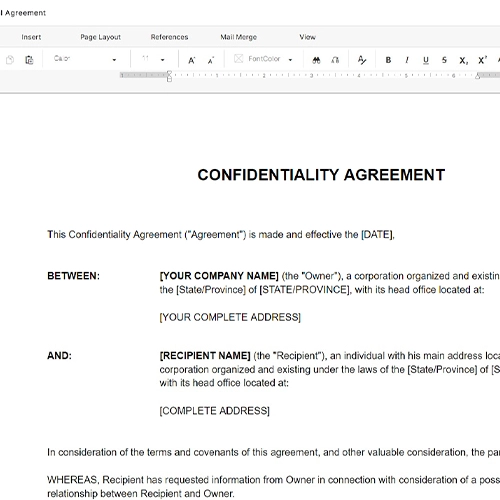
La lettre comprend l'identification des parties (vous en tant que garant, le créancier, le débiteur principal), la référence au crédit garanti, votre engagement de paiement en cas de défaillance du débiteur, et les conditions relatives aux honoraires d'avocats en cas de recouvrement judiciaire.

Quelle variante correspond Ă  votre situation ?

Si votre situation est
Utiliser ce modùle
Vous ĂȘtes le seul garant et votre responsabilitĂ© est personnelleGarantie simple
Le créancier exige un taux d'honoraires d'avocats particulierGarantie avec pourcentage d'honoraires spécifique
Vous souhaitez limiter votre engagement à une période définieGarantie avec terme de validité
Plusieurs personnes se portent garants conjointementGarantie solidaire (plusieurs garants)
Votre responsabilité est plafonnée à un montant maximumGarantie avec appel de fonds limité
La garantie dépend étroitement du crédit initial (hypothÚque, marge, etc.)Garantie avec renvoi aux conditions du contrat de base

Qu'est-ce qu'un modĂšle de garantie de compte ?

Une garantie de compte est une lettre formelle par laquelle vous acceptez de rembourser une dette si le dĂ©biteur principal y fait dĂ©faut. C'est un engagement personnel envers un crĂ©ancier (banque, entreprise, institution financiĂšre) qui formalise votre statut de garant. Ce modĂšle Word est tĂ©lĂ©chargeable, entiĂšrement modifiable et prĂȘt Ă  ĂȘtre imprimĂ© ou signĂ© numĂ©riquement. Il comprend tous les Ă©lĂ©ments clĂ©s : identification des parties, description du crĂ©dit garanti, engagement de paiement, et clause relative aux honoraires d'avocats en cas de recouvrement judiciaire.

Pourquoi vous avez besoin de ce document

Sans garantie de compte écrite, un créancier peut hésiter à accorder ou à reconduire un crédit à un tiers. En signant cette lettre, vous prouvez votre engagement personnel et vous augmentez considérablement les chances que le crédit soit approuvé. Cette documentation protÚge aussi le créancier en lui donnant un recours légal clair en cas de défaillance du débiteur principal. Pour vous, signer une garantie de compte signifie accepter une responsabilité financiÚre importante : en cas de non-paiement, vous serez personnellement poursuivis et vous devrez honorer l'obligation complÚte. C'est pourquoi il est crucial de comprendre l'ampleur de la dette et de conserver une copie signée pour vos dossiers. Cette lettre formalise et date votre engagement, ce qui évite tout malentendu ultérieur avec le créancier.

Erreurs courantes à éviter

❌ Accepter un taux d'honoraires d'avocats trop Ă©levĂ© sans nĂ©gociation

Pourquoi c'est important : Vous pourriez payer des frais juridiques disproportionnés si un recouvrement judiciaire est engagé.

Fix: Comparez les taux du marchĂ© (gĂ©nĂ©ralement 10–20 %) et nĂ©gociez avant de signer.

❌ Signer sans comprendre l'ampleur de la dette garantie

Pourquoi c'est important : Vous pourriez ĂȘtre responsable d'une somme bien plus grande que prĂ©vue si le dĂ©biteur dĂ©faille.

Fix: Demandez au crĂ©ancier un Ă©tat Ă©crit du solde, du taux d'intĂ©rĂȘt et de l'Ă©chĂ©ance avant d'apposer votre signature.

❌ Oublier de conserver une copie signĂ©e pour vous-mĂȘme

Pourquoi c'est important : En cas de litige, vous n'aurez pas de preuve de la date et des conditions exactes de votre engagement.

Fix: Gardez un exemplaire original signé et horodaté dans vos dossiers financiers.

❌ Accepter une garantie de durĂ©e illimitĂ©e sans restriction

Pourquoi c'est important : Votre responsabilitĂ© pourrait persister indĂ©finiment, mĂȘme aprĂšs le remboursement de la dette.

Fix: Proposez une limite de validité ou demandez une lettre de décharge une fois la dette remboursée.

❌ Signer sous pression sans consulter une ressource qualifiĂ©e

Pourquoi c'est important : Vous pourriez ignorer des implications légales graves propres à votre juridiction.

Fix: Consultez un comptable ou un notaire, surtout si la garantie est importante.

❌ Ne pas clarifier si la garantie s'applique Ă  d'autres dettes ou crĂ©dits futurs

Pourquoi c'est important : Votre engagement pourrait s'étendre au-delà du crédit initial si la formulation est vague.

Fix: Assurez-vous que la garantie se limite au crédit spécifique mentionné par le créancier.

Les 5 sections essentielles, expliquées

En-tĂȘte et informations de contact

La lettre débute par le lieu et la date, suivi du nom complet et de l'adresse du destinataire (le créancier). Cette section formalise la communication officielle.

Objet

L'objet « Garantie de compte » indique clairement la nature de la lettre et facilite son classement dans les dossiers du créancier.

Engagement du garant

Vous vous engagez à payer à temps la dette si le débiteur principal y fait défaut. Cet engagement est personnel et inconditionnel.

Honoraires d'avocats

Le garant accepte de rembourser les honoraires d'avocats engagés en cas de recouvrement judiciaire, à un pourcentage que vous spécifiez.

Signature et datation

La lettre doit ĂȘtre signĂ©e et datĂ©e pour avoir force lĂ©gale. Conservez une copie signĂ©e pour vos dossiers.

Comment le remplir

  1. 1

    Insérer le lieu et la date

    En haut Ă  gauche, ajoutez le lieu oĂč vous signez et la date complĂšte du jour. Cette information Ă©tablit le contexte temporel de votre engagement.

    💡 Utilisez le format français : [LIEU], [DATE].

  2. 2

    Identifier le destinataire (créancier)

    Remplissez le nom complet, l'adresse complÚte et les coordonnées du créancier (banque, entreprise, etc.) qui reçoit cette garantie.

    💡 VĂ©rifiez que l'adresse correspond aux registres de l'Ă©tablissement de crĂ©dit.

  3. 3

    Spécifier le pourcentage d'honoraires d'avocats

    Remplacez [%] par le taux d'honoraires que le créancier demande (ex. : 15 %, 20 %). Assurez-vous que ce taux est acceptable pour vous.

    💡 NĂ©gociez ce pourcentage avant de signer ; il dĂ©termine votre exposition financiĂšre additionnelle.

  4. 4

    Vérifier les détails de la dette

    Bien que le modÚle soit générique, assurez-vous mentalement que vous acceptez de garantir le type de crédit décrit (emprunt, marge, crédit commercial).

    💡 Demandez au crĂ©ancier un rĂ©sumĂ© Ă©crit du montant et des conditions de la dette avant de signer.

  5. 5

    Relire et adapter si nécessaire

    Lisez attentivement chaque phrase. Si votre responsabilitĂ© doit ĂȘtre limitĂ©e ou temporaire, demandez une version modifiĂ©e.

    💡 Envisagez une revue par un professionnel si la dette est importante ou de long terme.

  6. 6

    Signer et conserver des copies

    Signez la lettre devant le créancier ou envoyez-la dûment signée. Conservez un exemplaire pour vos dossiers personnels.

    💡 Utilisez une photocopie lĂ©galisĂ©e si le crĂ©ancier le demande.

Questions fréquentes

Quelle est la différence entre une garantie de compte et une caution solidaire ?

Une garantie de compte est une promesse Ă©crite de payer une dette spĂ©cifique en cas de dĂ©faillance du dĂ©biteur. Une caution solidaire est un terme lĂ©gal plus formel qui implique une responsabilitĂ© conjointe et indivisible. En pratique, les deux visent le mĂȘme objectif : assurer le remboursement. La garantie de compte est souvent plus flexible et moins juridiquement complexe, tandis que la caution solidaire offre au crĂ©ancier un recours plus fort. Consultez un avocat pour dĂ©terminer quelle forme convient Ă  votre situation.

Je signe une garantie de compte : suis-je responsable si le débiteur ne paie pas ?

Oui, absolument. Une fois la lettre signĂ©e, vous vous engagez Ă  rembourser la dette Ă  temps si le dĂ©biteur principal y fait dĂ©faut. Vous ĂȘtes alors personnellement responsable du montant intĂ©gral, plus les honoraires d'avocats convenus. Le crĂ©ancier peut vous poursuivre lĂ©galement pour recouvrement. Ne signez cette lettre que si vous ĂȘtes certain de pouvoir honorer cet engagement.

Combien de temps ma garantie reste-t-elle valide ?

Le modÚle standard ne spécifie pas de limite de durée. Votre engagement reste donc en vigueur jusqu'à ce que la dette soit entiÚrement remboursée et que le créancier émette une lettre de décharge. Vous pouvez proposer une durée limitée (ex. : 3 ans) lors de la signature, ou demander une confirmation écrite une fois le crédit remboursé. Consultez le créancier sur sa pratique habituelle.

Puis-je modifier le taux d'honoraires d'avocats avant de signer ?

Oui. Avant de signer, vous pouvez nĂ©gocier le pourcentage avec le crĂ©ancier. Il n'existe pas de taux lĂ©gal imposĂ© ; le taux de 15–20 % est courant. Proposez un taux qui vous semble Ă©quitable et documentez l'accord final dans la lettre. Si le crĂ©ancier refuse toute modification, rĂ©flĂ©chissez bien avant de signer.

Une garantie de compte protÚge-t-elle le débiteur aussi ?

Non. Cette lettre protÚge exclusivement le créancier. Elle facilite son recours en cas de non-paiement. Le débiteur principal reste responsable, mais l'existence d'un garant rassure le créancier et augmente les chances que le crédit soit accordé ou reconduit.

Dois-je enregistrer ou faire légaliser ma garantie de compte ?

Cela dépend de votre juridiction et de la nature du crédit. Au Québec et en France, une lettre signée entre les parties est généralement suffisante sans enregistrement officiel. Cependant, le créancier peut demander une signature légalisée ou certifiée conforme. Demandez au créancier ses exigences spécifiques avant de signer.

Puis-je révoquer une garantie de compte aprÚs l'avoir signée ?

LĂ©galement, non, sauf si le crĂ©ancier accepte par Ă©crit. Une fois signĂ©e, la garantie est un engagement irrĂ©vocable envers le crĂ©ancier. Votre seul moyen d'ĂȘtre libĂ©rĂ© est d'attendre le remboursement complet de la dette et de demander une lettre de dĂ©charge officielle. Si vous avez signĂ© par erreur ou sous pression, consultez un avocat immĂ©diatement.

Qui doit signer la lettre : moi ou le créancier aussi ?

Vous signez la lettre en tant que garant. Vous la remettez ensuite au créancier (banque, établissement de crédit, entreprise) qui la reçoit et la conserve dans son dossier. Le créancier n'a généralement pas besoin de signer ; sa simple réception constitue son acceptation. Demandez une confirmation écrite que le créancier a bien reçu et enregistré votre garantie.

Que signifie « à temps » dans l'engagement de paiement ?

« À temps » signifie selon l'Ă©chĂ©ancier du crĂ©dit original. Si le dĂ©biteur doit rembourser mensuellement, vous devez payer chaque mensualitĂ© manquĂ©e. Si le crĂ©dit est remboursable Ă  terme unique, vous devez payer le montant intĂ©gral Ă  la date d'Ă©chĂ©ance si le dĂ©biteur y fait dĂ©faut. Les dĂ©lais exacts sont ceux stipulĂ©s dans le contrat de crĂ©dit initial.

Comparaison avec les solutions alternatives

vs Lettre de recommandation personnelle

Une lettre de recommandation personnelle est informelle et non contraignante légalement. Une garantie de compte est formelle, signée et engage votre responsabilité personnelle. Utilisez une lettre de recommandation si vous soutenez simplement quelqu'un auprÚs d'un créancier. Utilisez une garantie de compte si le créancier demande un engagement légal écrit de payer.

vs Contrat de prĂȘt personnel

Un contrat de prĂȘt personnel est un accord entre vous et un emprunteur pour prĂȘter de l'argent directement. Une garantie de compte ne vous fait pas prĂȘteur ; vous ĂȘtes garant d'un tiers vis-Ă -vis d'un crĂ©ancier. Choisissez un contrat de prĂȘt si vous prĂȘtez votre argent. Choisissez une garantie de compte si vous soutenez quelqu'un d'autre auprĂšs d'une banque ou d'un crĂ©ancier.

vs HypothĂšque ou nantissement

Une hypothÚque ou un nantissement garantissent un crédit par un bien (maison, équipement). Une garantie de compte est une promesse personnelle sans garantie bien matériel. L'hypothÚque offre au créancier la sécurité d'une vente forcée du bien ; la garantie personnelle offre seulement un recours légal contre vous. Utilisez une hypothÚque pour un crédit immobilier important. Utilisez une garantie de compte pour un crédit commercial ou une ligne de crédit.

vs Lettre de support bancaire ou de solvabilité

Une lettre de support bancaire confirme que vous avez des fonds disponibles, sans engagement légal. Une garantie de compte vous engage personnellement à payer. La lettre de support est simplement informative. La garantie de compte crée une obligation légale. Demandez une lettre de support si vous souhaitez prouver votre solvabilité sans vous engager. Signez une garantie de compte si le créancier exige un engagement formel.

Particularités sectorielles

Services financiers et banque

Les banques utilisent ce modÚle pour documenter les garanties personnelles avant d'accorder ou de reconduire un crédit.

Commerce et distribution

Les entreprises de commerce accordent du crédit à leurs clients et demandent une garantie personnelle du propriétaire ou d'un associé.

Construction et immobilier

Les entrepreneurs et les promoteurs immobiliers demandent des garanties pour sécuriser les lignes de crédit de chantier.

Fabrication et production

Les petits manufacturiers utilisent ce modÚle pour obtenir du crédit commercial et du financement de stocks.

Secteur public et organismes sans but lucratif

MĂȘme les organismes publics et les OSBL peuvent demander des garanties personnelles de leurs dirigeants ou administrateurs.

Agriculture et secteur primaire

Les exploitants agricoles se portent garants personnellement pour des lignes de crédit d'exploitation ou d'équipement.

Modùle ou professionnel — qu'est-ce qui convient à votre besoin ?

ApprocheIdéal pourCoûtDélai
Utiliser le modĂšleCrĂ©dit simple, montant modĂ©rĂ©, relation de confiance avec le crĂ©ancier, garantie de durĂ©e limitĂ©e.Inclus avec Business in a Box15–30 minutes.
ModĂšle + revue professionnelleCrĂ©dit important, taux d'honoraires Ă  nĂ©gocier, inquiĂ©tudes concernant votre responsabilitĂ© illimitĂ©e.200–400 $ (rĂ©vision par un comptable ou notaire).3–5 jours (avec rĂ©vision).
RĂ©digĂ© sur mesureGarantie complexe, plusieurs dettes, responsabilitĂ© limitĂ©e Ă  un montant ou une durĂ©e spĂ©cifique, contentieux anticipĂ©.500–1 500 $ (rĂ©daction par un avocat ou notaire).1–2 semaines (avec nĂ©gociation).

Glossaire

Garant
Personne qui s'engage personnellement à rembourser une dette si le débiteur principal y fait défaut.
Débiteur
Personne ou entité qui contracte la dette originale et est responsable du remboursement.
Créancier
Personne ou institution qui prĂȘte de l'argent ou accorde du crĂ©dit.
Responsabilité solidaire
Engagement du garant de payer le montant intégral si le débiteur ne paie pas.
Engagement de paiement
Promesse écrite et formelle du garant de verser les fonds en cas de défaillance.
Honoraires d'avocats
Frais légaux engagés pour le recouvrement judiciaire de la dette.
Prolongation de crédit
Accroissement ou maintien du crédit disponible accordé au débiteur.
Procédure judiciaire
Action en justice engagée pour réclamer le remboursement de la dette.
Caution
Équivalent du terme « garant » ; personne qui se porte responsable du paiement d'une obligation.

Partie intégrante de votre systÚme d'exploitation d'entreprise

Ce document fait partie des 3,000+ modÚles inclus dans Business in a Box.

  • Facile et prĂȘt en quelques minutes
  • Document Word 100 % personnalisable
  • Compatible avec Office et autres
  • Exportation en PDF et partage Ă©lectronique

Parcourir les collections associées

Créez votre document en 3 étapes simples.

Du modĂšle au document signĂ© — tout dans un seul SystĂšme d'exploitation d'entreprise.

1
Téléchargez ou ouvrez un modÚle

Accédez à plus de 3,000+ modÚles commerciaux et juridiques pour toute tùche, projet ou initiative.

2
Modifiez et remplissez les blancs avec l'IA

Personnalisez votre modĂšle de document commercial prĂȘt Ă  l'emploi et enregistrez-le dans le cloud.

3
Partagez avec votre équipe

Partagez vos fichiers et dossiers avec votre équipe. Créez un espace de collaboration fluide.

Gagnez du temps, économisez de l'argent et créez constamment des documents de haute qualité.

★★★★★

"Valeur fantastique! Je ne sais pas comment je m'en passerais. Il vaut son pesant d'or et s'est remboursé plusieurs fois."

Managing Director · Mall Farm
Robert Whalley
Managing Director, Mall Farm Proprietary Limited
★★★★★

"J'utilise Business in a Box depuis 4 ans. C'est la source de modÚles la plus utile que j'ai rencontrée. Je le recommande à tout le monde."

Business Owner · 4+ years
Dr Michael John Freestone
Business Owner
★★★★★

"Cela m'a sauvé la vie tant de fois que j'ai perdu le compte. Business in a Box m'a fait gagner beaucoup de temps et comme vous le savez, le temps c'est de l'argent."

Owner · Upstate Web
David G. Moore Jr.
Owner, Upstate Web

GĂ©rez votre entreprise avec un systĂšme — pas des outils dispersĂ©s

ArrĂȘtez de tĂ©lĂ©charger des documents. Commencez Ă  gĂ©rer avec clartĂ©. Business in a Box vous donne le systĂšme opĂ©rationnel utilisĂ© par plus de 250 000 entreprises dans le monde pour structurer, gĂ©rer et dĂ©velopper leur entreprise.

Commencez gratuitement · Aucune carte de crédit requise