Pfandvertrag mit Schuldverschreibung

Word-kompatibel (DOC/DOCX)‱4 seiten‱20–25 min zum AusfĂŒllen‱Schwierigkeit: Standard
Mehr erfahren ↓
  • Mit KI bearbeiten
  • In der Cloud speichern
  • Als PDF exportieren

Ihre erste Vorlage ist kostenlos. Geben Sie Ihre E-Mail-Adresse ein, bestÀtigen Sie den Code, den wir Ihnen senden, und sie öffnet sich fertig zum Bearbeiten und Herunterladen in Word.

Auf einen Blick

Was es ist
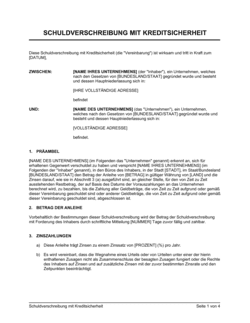
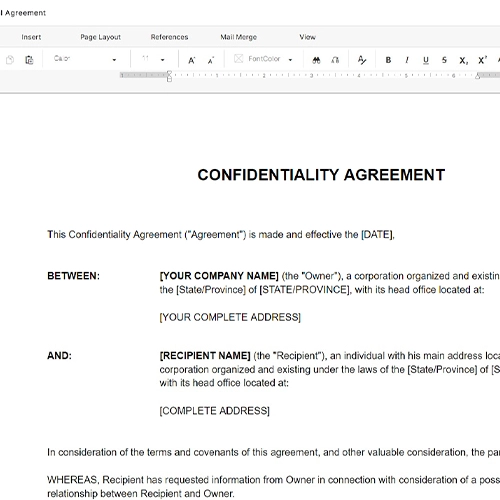
Ein Pfandvertrag mit Schuldverschreibung ist ein Sicherungsvertrag, mit dem ein Kreditnehmer eine Schuldverschreibung als Sicherheit fĂŒr Kreditverbindlichkeiten verpfĂ€ndet. Das Dokument regelt die Haftung und Realisierung der Sicherheit im Verzugsfall. Sie erhalten hier eine Word-Vorlage zum Bearbeiten und als PDF-Export.
Wann Sie es brauchen
Sie benötigen dieses Dokument, wenn Sie ein Darlehen oder eine Kreditlinie mit einer Schuldverschreibung absichern möchten. Das Pfandrecht schĂŒtzt den Kreditgeber, falls der Kreditnehmer seinen Verpflichtungen nicht nachkommt.
Was enthalten ist
Die Vorlage enthÀlt die wesentlichen Klauseln: VerpfÀndung der Schuldverschreibung, Definition von Verzugsereignissen, Verwertungsrechte des Kreditgebers, Einnahmebehandlung und die Rechtsstellung des Pfandnehmers als TreuhÀnder unter dem zugrundeliegenden Treuhandvertrag.

Welche Variante passt zu Ihrer Situation?

Wenn Ihre Situation ist
Diese Vorlage verwenden
Einzelne oder wenige Schuldverschreibungen als Sicherheit ohne zusÀtzliche VermögenswerteEinfacher Pfandvertrag (nur Schuldverschreibung)
Kombination von Schuldverschreibungen mit anderen Wertpapieren oder VermögensgegenstÀndenPfandvertrag mit mehreren Sicherheiten
Standardisierte Besicherung von Darlehen durch KreditinstitutePfandvertrag fĂŒr Bankkredite
Einbeziehung eines unabhĂ€ngigen TreuhĂ€nders fĂŒr grĂ¶ĂŸere TransaktionenPfandvertrag mit Treuhandklausel
Besicherung grenzĂŒberschreitender Kredite nach DACH-RechtInternationaler Pfandvertrag

Was ist eine Vorlage „Pfandvertrag mit Schuldverschreibung"?

Ein Pfandvertrag mit Schuldverschreibung ist ein Sicherungsvertrag, mit dem ein Kreditnehmer eine Schuldverschreibung (z. B. Anleihe, Schuldschein, Hypothekenbrief) dem Kreditgeber als Sicherheit fĂŒr ein Darlehen oder eine Kreditlinie ĂŒbertrĂ€gt. Das Dokument regelt die genaue Identifikation des Wertpapiers, die Bedingungen fĂŒr die Realisierung (Verkauf) der Sicherheit im Verzugsfall und die Rechte des Kreditgebers. Sie erhalten hier eine Word-Vorlage mit allen wesentlichen Klauseln zum Bearbeiten und als PDF-Export — einsatzbereit und juristisch fundiert.

Warum Sie dieses Dokument brauchen

Ohne einen schriftlichen Pfandvertrag kann der Kreditgeber nicht rechtssicher nachweisen, dass er ein Sicherungsrecht an der Schuldverschreibung hat. Im Verzugsfall oder bei Insolvenz des Kreditnehmers bleibt der Kreditgeber ohne Sicherheitsrang — er haftet wie ein ungesicherter GlĂ€ubiger und muss lange auf Auszahlung warten. Ein wirksamer Pfandvertrag schĂŒtzt Sie, indem er ein dingliches Sicherungsrecht begrĂŒndet, das unabhĂ€ngig vom Insolvenzverfahren durchgesetzt werden kann. FĂŒr mittlere bis grĂ¶ĂŸere Kredite ist dieser Vertrag unverzichtbar, um Ihr Kapitalrisiko zu minimieren und die Verwertung im Streitfall zu sichern.

HĂ€ufige Fehler vermeiden

❌ UnvollstĂ€ndige oder falsche Identifikation der Schuldverschreibung

Warum es wichtig ist: Der Kreditgeber kann spĂ€ter nicht nachweisen, welche Schuldverschreibung das Pfand ist, was zur Nichtigkeit des Pfandrechts fĂŒhrt.

Fix: Nutzen Sie ISIN, Emittenten-Name, Nennwert und StĂŒckzahl aus der Depot-Übersicht und prĂŒfen Sie diese gegen die tatsĂ€chlichen BestĂ€nde.

❌ Keine klare Definition von Verzugsereignissen

Warum es wichtig ist: Der Kreditgeber weiß nicht eindeutig, wann er das Pfandrecht realisieren darf, was zu Rechtsstreitigkeiten fĂŒhrt.

Fix: Listen Sie konkrete Ereignisse auf (Zahlungsverzug > 5 Tage, Insolvenzantrag, Covenant-Verletzung) und lassen Sie diese durch einen Anwalt prĂŒfen.

❌ Unklarheit ĂŒber Kosten und GebĂŒhrenbelastung

Warum es wichtig ist: Im Realiserungsfall entstehen Rechtsstreitigkeiten ĂŒber wer Verwaltungskosten, VerkaufsgebĂŒhren und Rechtsanwaltskosten trĂ€gt.

Fix: Spezifizieren Sie prozentuale oder feste GebĂŒhren und regeln Sie, dass diese vor Verteilung des Erlöses abgezogen werden.

❌ Schuldverschreibung ist bereits belastet oder verpfĂ€ndet

Warum es wichtig ist: Das neue Pfandrecht ist unwirksam oder untergeordnet gegenĂŒber Ă€lteren Sicherheiten, der Kreditgeber haftet ohne echte Sicherung.

Fix: Lassen Sie vor Unterzeichnung einen Depot-Auszug prĂŒfen und fordern Sie schriftliche BestĂ€tigung, dass die Schuldverschreibung unbelastet ist.

❌ Keine notarielle Beglaubigung

Warum es wichtig ist: Das Pfandrecht kann bei Streit schwerer durchgesetzt werden, es fehlt die erhöhte Beweiskraft der Beurkundung.

Fix: Vereinbaren Sie mit dem Kreditnehmer, dass der Vertrag von Anfang an notariell beglaubigt wird (besonders bei hohen Sicherheitswerten).

❌ Fehlende oder veraltete Treuhandvertrag-Referenz

Warum es wichtig ist: Der Kreditgeber kann seine Rechte gegenĂŒber dem TreuhĂ€nder nicht ordnungsgemĂ€ĂŸ ausĂŒben, wenn der zugrundeliegende Vertrag nicht korrekt benannt ist.

Fix: ÜberprĂŒfen Sie das Datum und den Namen des TreuhĂ€nders aus dem zugrundeliegenden Treuhandvertrag und tragen Sie diese exakt ein.

Die 8 wichtigsten Klauseln, erklÀrt

VerpfÀndungsklausel

In einfacher Sprache: Der Kreditnehmer rĂ€umt dem Kreditgeber ein Pfandrecht an der Schuldverschreibung als Gesamtsicherheit fĂŒr alle gegenwĂ€rtigen und zukĂŒnftigen Verbindlichkeiten ein.

Beispielformulierung
[NAME IHRES UNTERNEHMENS] verpfĂ€ndet dem Kreditgeber die in Anhang A aufgefĂŒhrte Schuldverschreibung, wodurch diese als allgemeine und fortwĂ€hrende Kreditsicherheit und als ein Pfand fĂŒr die Bezahlung oder ErfĂŒllung aller Schulden, Verpflichtungen und Verbindlichkeiten des [NAME IHRES UNTERNEHMENS] an den Kreditgeber gehalten wird.

HÀufiger Fehler: Nicht ausreichend spezifisch beschreiben, welche Schuldverschreibung verpfÀndet wird; fehlende genaue Identifikation (ISIN, Nennwert, Emittent).

Verzugsereignisklausel

In einfacher Sprache: Listet die Ereignisse auf, bei denen der Kreditnehmer in Verzug gerÀt und der Kreditgeber die Sicherheit realisieren darf.

Beispielformulierung
Falls [NAME IHRES UNTERNEHMENS] es versĂ€umt, irgendeine seiner Verbindlichkeiten zu erfĂŒllen (dies ist ein 'Verzugsereignis'), kann der Kreditgeber die Sicherheit seiner Schuldverschreibung realisieren.

HĂ€ufiger Fehler: Zu eng definierte Verzugsereignisse, die nicht alle relevanten Ausfallszenarien (Insolvenz, Zahlungsverzug, Konkurs) abdecken.

Realisierungsklausel

In einfacher Sprache: RÀumt dem Kreditgeber das Recht ein, die Schuldverschreibung im Verzugsfall zu verkaufen und sich aus dem Erlös zu bezahlen.

Beispielformulierung
Im Hinblick auf die Schuldverschreibung kann der Kreditgeber alle Rechte und Rechtsmittel eines Inhabers einer Schuldverschreibung wahrnehmen, ohne jegliche Kontrolle durch das Unternehmen, als wĂ€re der Kreditgeber der rechtmĂ€ĂŸige EigentĂŒmer der Schuldverschreibung.

HĂ€ufiger Fehler: Nicht klar regeln, nach welchen Verfahrensschritten (AnkĂŒndigung, Frist, Ausschreibung) die Realisierung erfolgt.

Einnahmebehandlungsklausel

In einfacher Sprache: Regelt, wie ErtrĂ€ge aus der Schuldverschreibung (Zinsen, Dividenden) und Erlöse aus ihrer VerĂ€ußerung behandelt werden.

Beispielformulierung
Alle EinkĂŒnfte aus der Schuldverschreibung und die Realisierung derselben, nach Abzug aller Kosten davon mit Zinsen auf solche Aufwendungen in Höhe von [%] pro Jahr, können vom Kreditgeber als Sicherheit einbehalten oder gegen Verbindlichkeiten aufgerechnet werden.

HĂ€ufiger Fehler: Nicht festlegen, ob ErtrĂ€ge sofort fĂŒr Verbindlichkeiten angerechnet werden oder als RĂŒcklagen fĂŒr kĂŒnftige Ausgaben dienen.

TreuhÀnderrechte-Klausel

In einfacher Sprache: BestĂ€tigt, dass der Kreditgeber als Inhaber des Pfandrechts gegenĂŒber dem TreuhĂ€nder alle Rechte ausĂŒben darf, die einem Schuldverschreibungsinhaber zustehen.

Beispielformulierung
Der Kreditgeber ist als der Besitzer der Schuldverschreibung hinsichtlich des TreuhĂ€nders unter dem Treuhandvertrag fĂŒr alle Zwecke des Treuhandvertrags anzusehen und wird ermĂ€chtigt, alle Rechte, Rechtsmittel, Befugnisse, Garantien und Regresse auszuĂŒben.

HĂ€ufiger Fehler: Nicht ausreichend Klarheit ĂŒber die Konfliktlösung, wenn TreuhĂ€nder und Kreditgeber unterschiedliche Auffassungen zur AusĂŒbung dieser Rechte haben.

GebĂŒhren- und Zinsklausel

In einfacher Sprache: Legt fest, welche Kosten bei der Verwaltung und Realisierung der Sicherheit anfallen und wer diese trÀgt.

Beispielformulierung
Alle Kosten fĂŒr die Verwaltung, Realisierung und Einziehung der Schuldverschreibung trĂ€gt der Kreditnehmer [oder:] werden nach Abzug von den Einnahmen erstattet.

HĂ€ufiger Fehler: Nicht eindeutig regeln, wer Verwaltungskosten, VerkaufsgebĂŒhren und Rechtsanwaltskosten trĂ€gt.

Freistellungsklausel

In einfacher Sprache: BestĂ€tigt, dass die Schuldverschreibung frei von Lasten und Belastungen ĂŒbergeben wird.

Beispielformulierung
Der Kreditnehmer versichert, dass die Schuldverschreibung frei von jedem Pfandrecht, jeder Belastung oder Verpflichtung gegenĂŒber Dritten ĂŒbergeben wird.

HĂ€ufiger Fehler: Nicht prĂŒfen, ob die Schuldverschreibung tatsĂ€chlich unbelastet ist; fĂŒhrt spĂ€ter zu Verwertungsproblemen.

Änderungs- und VerlĂ€ngerungsklausel

In einfacher Sprache: Regelt, wie mit Erneuerungen, Ersatzausstellungen oder Umstrukturierungen der Schuldverschreibung umzugehen ist.

Beispielformulierung
Das Pfandrecht erstreckt sich auf alle Erneuerungen, Ersatzausstellungen und jeden Beiwerk zur Schuldverschreibung sowie alle Einnahmen daraus.

HĂ€ufiger Fehler: Nicht regeln, wie das Pfandrecht auf umgewandelte oder neu ausgegebene Wertpapiere ĂŒbergeht.

So fĂŒllen Sie sie aus

  1. 1

    Parteien identifizieren

    Tragen Sie den vollstĂ€ndigen Namen, die Rechtsform und die Adresse des Kreditnehmers und des Kreditgebers ein. Geben Sie auch den GrĂŒndungsstaat/das Bundesland an.

    💡 Verwenden Sie offizielle Firmennamen aus dem Handelsregister, um spĂ€teren Zweifel zu vermeiden.

  2. 2

    Schuldverschreibung in Anhang A beschreiben

    FĂŒhren Sie in Anhang A die genaue Identifikation der Schuldverschreibung(en) auf: ISIN, Emittent, Nennwert, Kuponsatz, FĂ€lligkeitsdatum und aktuelle Marktwerte.

    💡 Kopieren Sie Daten direkt aus der Wertpapierdokumentation oder dem Depot, um Tippfehler zu vermeiden.

  3. 3

    Verzugsereignisse anpassen

    PrĂŒfen Sie die vordefinierten Verzugsereignisse und ergĂ€nzen Sie weitere relevante Auslöser (z. B. KreditlinienĂŒberschreitung, Herabstufung der BonitĂ€t, Insolvenz des Kreditnehmers).

    💡 Besprechen Sie mit Ihrem Anwalt, welche Ereignisse fĂŒr Ihre Kreditbeziehung kritisch sind.

  4. 4

    Zinsatz und GebĂŒhren festlegen

    Geben Sie in der GebĂŒhren- und Zinsklausel die ZinssĂ€tze fĂŒr ausstehende GebĂŒhren und die Behandlung der Verwaltungskosten an.

    💡 Halten Sie diese SĂ€tze konsistent mit Ihrem separaten Kreditvertrag.

  5. 5

    Treuhandvertrag referenzieren

    FĂŒllen Sie das formelle Datum und den Namen des TreuhĂ€nders aus Ihrem zugrundeliegenden Treuhandvertrag ein (falls ein Treuhandvertrag existiert).

    💡 Haben Sie eine Kopie des Treuhandvertrags griffbereit, um genaue Daten zu gewĂ€hrleisten.

  6. 6

    Unterzeichnung vorbereiten

    Drucken Sie die vollstĂ€ndig ausgefĂŒllte Vorlage aus und bereiten Sie Signaturblöcke fĂŒr beide Parteien vor. Empfohlen: notariell beurkundet.

    💡 Die Beurkundung ist rechtlich nicht obligatorisch, erhöht aber Rechtssicherheit und Durchsetzbarkeit erheblich.

  7. 7

    Anlagen und Urkunden organisieren

    Erstellen Sie ein Dateipaket mit Anhang A (Schuldverschreibungsliste), ggf. Kopien der Wertpapierurkunden und Nachweise der Depothaltung.

    💡 Lagern Sie signierte und notariell beglaubigte Originale separat und sicher; bewahren Sie Kopien fĂŒr die Akte auf.

Wenig Zeit? Öffnen Sie sie in Business in a Box und lassen Sie die KI die LĂŒcken mit Ihnen ausfĂŒllen.

HĂ€ufig gestellte Fragen

Was ist der Unterschied zwischen Pfandvertrag und Hypothek?

Ein Pfandvertrag besichert ein Darlehen durch bewegliche Vermögenswerte (hier: Schuldverschreibungen), wĂ€hrend eine Hypothek unbewegliche Vermögenswerte (GrundstĂŒcke, Immobilien) besichert. Beide Formen sind dingliche Sicherungsrechte, Pfandrechte sind aber in ihrer Struktur flexibler und eignen sich besser fĂŒr Wertpapiere, die sich schnell Ă€ndern können.

Ist ein Pfandvertrag ohne notarielle Beglaubigung gĂŒltig?

Ja, ein Pfandvertrag ist grundsĂ€tzlich ohne Beurkundung gĂŒltig — das deutsche Recht verlangt keine zwingende Notarform. Allerdings bietet die Beurkundung erhöhte Beweiskraft und erschwert Anfechtungen. Bei Kreditsicherheiten ĂŒber grĂ¶ĂŸere BetrĂ€ge wird Beurkundung stark empfohlen, um Rechtssicherheit zu maximieren.

Wer trÀgt die Kosten bei der Realisierung der Schuldverschreibung?

Das regelt Ihre GebĂŒhren- und Zinsklausel. In der Regel trĂ€gt der Kreditnehmer alle Verwaltungs-, Verkaufs- und Rechtsanwaltskosten als Teil des Kreditnehmerverschuldens. Diese Kosten werden von den Verwertungserlösen abgezogen, bevor die restlichen Mittel auf die Kreditverbindlichkeiten angerechnet werden.

Kann das Pfandrecht auf umgewandelte oder neu ausgegebene Wertpapiere ĂŒbertragen?

Ja, wenn Ihre Änderungsklausel dies vorsieht. Die Klausel sollte ausdrĂŒcklich festhalten, dass das Pfandrecht auf Erneuerungen, Ersatzausstellungen und jede Form der Umstrukturierung der Schuldverschreibung ĂŒbergeht. Im Einzelfall (z. B. bei Fusion, Übernahme) ist rechtliche Beratung empfohlen.

Muss die Schuldverschreibung im Depot des Kreditgebers verwahrt sein?

Das ist nicht zwingend, wird aber empfohlen. Wenn der Kreditgeber die Schuldverschreibung selbst hÀlt oder ein Depot im eigenen Namen, ist die Realisierung im Verzugsfall unkomplizierter. Alternativ kann ein TreuhÀnder verwahren, muss aber dann im Treuhandvertrag korrekt bevollmÀchtigt sein.

Was passiert, wenn der Kreditnehmer vor der Realisierung stirbt oder insolvent wird?

Das ist ein Verzugsereignis, und das Pfandrecht bleibt bestehen. Der Kreditgeber kann dann gegen die Insolvenzmasse oder das Nachlassvermögen die Schuldverschreibung realisieren und sich aus dem Erlös bezahlen (oft mit Vorrang vor anderen GlÀubigern, je nach Insolvenzranking). Lassen Sie sich zu Ihrer konkreten Situation rechtlich beraten.

Kann ich als Kreditnehmer die Schuldverschreibung trotz VerpfÀndung verkaufen?

Nein, nicht ohne Zustimmung des Kreditgebers. Das Pfandrecht wirkt gegen alle Dritte. Ein Verkauf ohne Freigabe des Pfandrechts fĂŒhrt zu einem Eigentumserwerb mit Belastung — der KĂ€ufer erhĂ€lt das Wertpapier nur unter Last des Pfandrechts des Kreditgebers. Dies ist ein Verzugsereignis.

Gilt ein Pfandvertrag aus Deutschland auch in Österreich und der Schweiz?

Ein nach deutschem Recht errichteter Pfandvertrag ist in AT/CH nicht automatisch wirksam. FĂŒr grenzĂŒberschreitende Besicherungen sollten Sie mit einem auf internationales Recht spezialisierten Anwalt klĂ€ren, wie das Pfandrecht nach österreichischem oder Schweizer Recht zu strukturieren ist, um doppelte Rechtssicherheit zu erhalten.

Im Vergleich zu Alternativen

vs Kreditvertrag ohne Sicherheit

Ein ungesichertes Darlehen bietet dem Kreditgeber nur die persönliche Haftung des Kreditnehmers. Im Insolvenzfall haftet der Kreditgeber wie ein ungesicherter GlÀubiger. Der Pfandvertrag mit Schuldverschreibung gibt dem Kreditgeber ein dingliches Sicherungsrecht, das vom Insolvenzrecht unabhÀngig ist und ihn bei der Verwertung bevorteilt. WÀhlen Sie den Pfandvertrag, wenn Sie erhebliche BetrÀge verleihen oder ein hohes Ausfallrisiko besteht.

vs Sicherungsabtretung

Eine Sicherungsabtretung ĂŒbertrĂ€gt Forderungen (z. B. Rechnungen, DarlehensansprĂŒche) auf den GlĂ€ubiger, wĂ€hrend ein Pfandvertrag nur ein Sicherungsrecht an beweglichen GegenstĂ€nden (hier Schuldverschreibungen) begrĂŒndet. Der Pfandvertrag ist transparenter und lĂ€sst das ursprĂŒngliche Eigentum beim Kreditnehmer, wĂ€hrend die Abtretung das Eigentum formal ĂŒbertrĂ€gt. Nutzen Sie den Pfandvertrag, wenn die Schuldverschreibung beim Kreditnehmer bleiben soll.

vs Hypothek auf GrundstĂŒcke

Eine Hypothek ist ein Grundpfandrecht an unbeweglichen Vermögenswerten und ist in das Grundbuch eingetragen, wĂ€hrend ein Pfandvertrag eine eintragungslose oder eintragungspflichtige (je nach Bundesland) Besicherung mobiler Vermögenswerte ist. Hypotheken sind fĂŒr lĂ€ngerfristige Vermögenssicherung geeignet, PfandvertrĂ€ge fĂŒr kurzfristige oder volatile Sicherheiten. WĂ€hlen Sie die Hypothek fĂŒr Immobiliensicherheiten, den Pfandvertrag fĂŒr Wertpapierbesicherung.

vs Kapitallebensversicherung als Sicherheit

Eine Versicherungspolice kann als Sicherheit hinterlegt werden, benötigt aber separate Abtretungs- und VerpfĂ€ndungsklauseln, die direkt mit dem Versicherer zu regeln sind. Ein Pfandvertrag mit Schuldverschreibung ist einfacher zu strukturieren, da Wertpapiere keine Emittenten-Zustimmung benötigen. Nutzen Sie die Versicherung nur, wenn andere Sicherheiten nicht verfĂŒgbar sind.

Branchenspezifische Hinweise

Banken und Kreditinstitute

Standardisierte Absicherung von Kreditvergaben durch institutionelle Anleger und Großkreditnehmer.

Finanzdienstleistungen

Verwaltung und Besicherung von Darlehensportfolios und Investment-Positionen.

Immobilienwirtschaft und Projektentwicklung

Besicherung von Projektfinanzierungen durch VerpfÀndung von Anleihen und Schuldverschreibungen.

Private Equity und Venture Capital

Strukturierung von Eigenkapitalsicherheiten und Darlehensbesicherungen bei Beteiligungen.

Mittelstand und produzierende Unternehmen

Sicherung von Betriebsmittelkrediten durch VerpfÀndung von WertpapierbestÀnden.

Versicherungen und Pensionsfonds

Verwaltung und Besicherung von Vermögensanlagen und Darlehensvergaben.

Hinweise zur Rechtsprechung

In Deutschland wird ein Pfandvertrag nach BGB §§ 1204 ff. (Pfandrecht an beweglichen Sachen und Rechten) strukturiert. Bei Schuldverschreibungen kommt das Wertpapierrecht (WpHG, BGB) zur Anwendung. Keine Registrierungspflicht im Grundbuch, aber Eintragung ins Wertpapierregister empfohlen. Notarielle Beurkundung ist nicht zwingend, wird aber empfohlen.

In Österreich gelten die §§ 447 ff. ABGB (Allgemeines BĂŒrgerliches Gesetzbuch). Schuldverschreibungen werden nach österreichischem Wertpapierrecht besichert. Notarieller Beglaubigung ist nicht obligatorisch, wird aber bei grĂ¶ĂŸeren Sicherheitswerten empfohlen. Konsultieren Sie einen österreichischen Anwalt zur Strukturierung grenzĂŒberschreitender Kredite.

Vorlage oder Anwalt — was passt?

WegAm besten fĂŒrKostenZeit
Vorlage verwendenStandardkredite unter 50.000 EUR mit stabilen Kreditnehmern und unkomplizierter Schuldverschreibung.0–50 EUR (Vorlage)2–4 Stunden AusfĂŒllung und Unterzeichnung
Vorlage + RechtsprĂŒfungKredite 50.000–500.000 EUR; grĂ¶ĂŸere oder komplexere Schuldverschreibungen; mehrere Sicherheiten.400–1.500 EUR (Vorlage + anwaltliche PrĂŒfung)1–2 Wochen (inkl. AnwaltsrĂŒckmeldung)
MaßgeschneidertKredite ĂŒber 500.000 EUR; grenzĂŒberschreitende Strukturen; mehrschichtige Sicherungskaskaden; börsennotierte Wertpapiere.2.000–8.000 EUR (vollstĂ€ndig anwaltliche Erstellung und Verhandlung)2–6 Wochen (inkl. Verhandlung und Anpassungen)

Glossar

Schuldverschreibung
Ein Wertpapier, das eine Forderung verbrieift (z. B. Anleihen, Hypothekenbriefe, Schuldscheine).
Pfandrecht
Das gesetzliche oder vertraglich begrĂŒndete Recht des PfandglĂ€ubigers, sich aus einem Vermögensgegenstand bezahlt zu machen.
Kreditnehmer
Die Partei, die das Darlehen aufnimmt und die Schuldverschreibung als Sicherheit verpfÀndet.
Kreditgeber
Die Partei, die das Darlehen gewÀhrt und das Pfandrecht an der Schuldverschreibung erhÀlt.
Verzugsereignis
Ein Umstand, bei dem der Kreditnehmer eine Verbindlichkeit nicht erfĂŒllt; Grund fĂŒr Realisation des Pfands.
Realisierung
Der Verkauf oder die Verwertung der Schuldverschreibung durch den Kreditgeber zur Schuldentilgung.
Treuhandvertrag
Ein zugrundeliegender Vertrag, der regelt, wie die Sicherheit von einem TreuhÀnder verwaltet wird.
Kreditsicherheit
Ein Vermögensgegenstand, der als Sicherung fĂŒr die RĂŒckzahlung eines Darlehens hinterlegt wird.
Abtretung
Die Übertragung von Rechten aus der Schuldverschreibung auf den Kreditgeber.
Zwangsverwaltung
Das Recht des Kreditgebers, die Schuldverschreibung im Verzugsfall ohne Zustimmung des Kreditnehmers zu verkaufen.

Setzen Sie dieses Dokument mit Business in a Box in die Praxis um

Ihr Vertrag definiert die GeschÀftsbeziehung. Business in a Box hilft Ihnen, die zugehörigen Dokumente, Aufgaben und Fristen an einem Ort zu organisieren.

Business in a Box bietet Ihnen einen gemeinsamen Arbeitsbereich fĂŒr Dokumente, Projekte, Aufgaben, Teamarbeit und KI-UnterstĂŒtzung. Beginnen Sie mit dieser Vorlage und entdecken Sie den Rest der Plattform, wenn Sie bereit sind.

Business in a Box entdecken

Verwandte Sammlungen durchsuchen

Erstellen Sie Ihr Dokument in 3 einfachen Schritten.

Von der Vorlage zum fertigen Dokument – alles in einem Business in a Box-Arbeitsbereich.

1
Laden Sie eine Vorlage herunter oder öffnen Sie sie

Greifen Sie auf ĂŒber 3,000+ geschĂ€ftliche und rechtliche Vorlagen fĂŒr jede Aufgabe, jedes Projekt oder jede Initiative zu.

2
Bearbeiten und fĂŒllen Sie die LĂŒcken mit KI aus

Passen Sie Ihre vorgefertigte GeschÀftsdokumentvorlage an und speichern Sie sie in der Cloud.

3
Mit Ihrem Team teilen

Teilen Sie Ihre Dateien und Ordner mit Ihrem Team. Erstellen Sie einen Raum fĂŒr nahtlose Zusammenarbeit.

Sparen Sie Zeit, Geld und erstellen Sie konsequent hochwertige Dokumente.

★★★★★

"Fantastischer Wert! Ich kann nicht mehr darauf verzichten. Es ist Gold wert und hat sich schon vielfach bezahlt gemacht."

Managing Director · Mall Farm
Robert Whalley
Managing Director, Mall Farm Proprietary Limited
★★★★★

"Ich benutze Business in a Box seit 4 Jahren. Es ist die beste Quelle fĂŒr Vorlagen, die ich je gesehen habe. Ich kann es jedem nur empfehlen."

Business Owner · 4+ years
Dr Michael John Freestone
Business Owner
★★★★★

"Es war so oft ein Lebensretter, dass ich es gar nicht mehr zÀhlen kann. Business in a Box hat mir so viel Zeit gespart und wie Sie wissen, Zeit ist Geld."

Owner · Upstate Web
David G. Moore Jr.
Owner, Upstate Web

FĂŒhren Sie Ihr Unternehmen an einem Ort.

Business in a Box bringt Menschen, Projekte, Aufgaben, Dokumente, Wissen und Teamkommunikation in einem KI-gestĂŒtzten Arbeitsbereich zusammen. Beginnen Sie noch heute mit der Vorlage, die Sie brauchen.

Business in a Box entdecken

Kostenlos starten · Keine Kreditkarte erforderlich