¿Cuál es la diferencia entre una garantía y una garantía?
En uso legal, "garantía" típicamente se refiere al instrumento escrito formal que vincula a un tercero a una deuda, mientras que "garantía" es el término cotidiano más amplio que cubre tanto el documento como la promesa. En la práctica, las dos formas de escritura se usan indistintamente en documentos comerciales. Cualquiera de las dos formas es legalmente válida siempre que la intención y las obligaciones estén claramente establecidas.
¿Es una garantía personal legalmente exigible?
Sí, una garantía personal es generalmente exigible cuando está por escrito, identifica claramente la obligación y está firmada por el garante con capacidad para contratar. Los tribunales en la mayoría de jurisdicciones mantendrán a un individuo a los términos. Sin embargo, términos demasiado amplios o inconscientes — o garantías firmadas bajo coacción — pueden ser cuestionados. Considera consultar a un abogado antes de firmar o requerir una garantía personal en una obligación grande.
¿Puede un garante revocar su garantía?
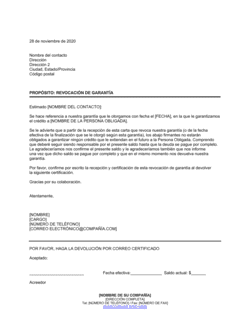
Un garante puede revocar una garantía continua en cuanto a obligaciones futuras proporcionando un aviso escrito al acreedor, usando una Revocación de Garantía. La revocación no libera al garante de obligaciones que ya existían en el momento de la revocación. Las garantías vinculadas a una obligación específica y definida generalmente no pueden ser revocadas una vez que el acreedor ha confiado en ellas.
¿Qué aviso se requiere antes de vender collateral?
En la mayoría de jurisdicciones, una parte garantizada debe dar al deudor un aviso escrito razonable y anticipado antes de conducir una venta pública o privada de collateral. El período de aviso requerido varía — comúnmente 10 a 14 días — pero el requisito exacto depende del código comercial aplicable o del estatuto. No proporcionar un aviso adecuado puede exponer al acreedor a daños y limitar su capacidad de cobrar cualquier deficiencia.
¿Qué es una garantía continua?
Una garantía continua cubre no solo una transacción única sino todas las obligaciones presentes y futuras que el deudor adeuda al acreedor, hasta cualquier límite establecido o hasta que sea revocada. Los prestamistas comúnmente requieren una garantía continua cuando extienden una línea de crédito revolvente o un acuerdo de suministro continuo, porque la deuda total fluctúa con el tiempo.
¿Cómo funciona empeñar acciones de stock como collateral?
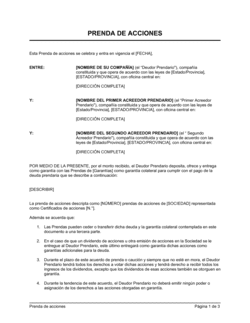
El prestatario (deudor prendario) ejecuta una Prenda de Acciones de Stock identificando los certificados de acciones, la compañía emisora y el número de acciones. El prestamista (acreedor prendario) típicamente toma posesión física o de registro de los certificados. Si el prestatario incumple, el prestamista puede hacer cumplir la prenda y vender o transferir las acciones. El acuerdo debe abordar derechos de voto y derechos de dividendos durante el período de prenda.
¿Qué es una garantía ilimitada?
Una garantía ilimitada mantiene al garante responsable del monto total de las obligaciones del deudor ante el acreedor — pasadas, presentes y futuras — sin ningún límite de dólares. Es la forma más amplia de garantía y es común en préstamos comerciales pequeños donde el prestamista desea la exposición personal completa del propietario como seguridad.
¿Cuándo debe un acreedor presentar una declaración de financiamiento junto con un acuerdo de seguridad?
Un acuerdo de seguridad escrito crea el interés de seguridad entre las partes, pero en la mayoría de jurisdicciones un acreedor también debe presentar una declaración de financiamiento pública (UCC-1 en los Estados Unidos, o equivalente en otros países) para "perfeccionar" el interés y establecer prioridad sobre otros acreedores. Consulta la ley comercial local o a un abogado para confirmar los requisitos de presentación para tu jurisdicción y tipo de collateral.
Plantillas de Garantías y Collateral vs. documentos relacionados
Una garantía es un contrato privado entre el garante, el acreedor y típicamente el prestatario. Un bono de garantía es un instrumento de tres partes emitido por una compañía de seguros autorizada y a menudo requerido por ley en contratos de construcción o gubernamentales. Usa una garantía para préstamos comerciales, arrendamientos y crédito de proveedores; usa un bono de garantía cuando un proyecto regulado o contrato público lo exige.
Una garantía personal hace responsable a un individuo — a menudo un fundador o director — personalmente por una deuda comercial usando sus propios activos. Una garantía corporativa hace que una compañía matriz o afiliada sea el respaldo. Las garantías personales son comunes para préstamos comerciales pequeños y arrendamientos comerciales; las garantías corporativas son más comunes en financiamiento entre grupos o transacciones de subsidiarias.
Una garantía de pago obliga al garante a pagar una deuda específica si el obligado principal no lo hace. Una garantía de desempeño obliga al garante a asegurar que una parte complete una obligación contractual, como terminar un proyecto de construcción. La mayoría de situaciones de préstamo requieren una garantía de pago; los contratos de construcción y suministro más a menudo requieren garantías de desempeño.
Acuerdo de collateral vs. acuerdo de seguridad
Estos términos a menudo se usan indistintamente, pero un acuerdo de seguridad es el instrumento amplio que otorga a un acreedor un interés de seguridad en activos nombrados, mientras que un acuerdo de collateral puede referirse más específicamente al arreglo de apoyo o subsidiario que describe la propiedad empeñada. Ambos sirven para adjuntar y perfeccionar un interés de seguridad; consulta la ley comercial de tu jurisdicción para los requisitos exactos.
Cláusulas clave en cada Plantillas de Garantías y Collateral
Los documentos de garantía y collateral comparten un conjunto consistente de cláusulas principales independientemente de qué activo o relación esté involucrada.
Identificación de las partes. Nombra al acreedor, deudor y garante o deudor prendario usando sus nombres legales completos y funciones.
Descripción de la obligación. Establece precisamente qué deuda, responsabilidad u obligación está siendo garantizada o asegurada.
Descripción del collateral. Identifica la propiedad específica, acciones, derechos de autor u otro activo empeñado como seguridad.
Condiciones de incumplimiento. Define qué constituye un incumplimiento que activa los derechos de ejecución del acreedor.
Ejecución y remedios. Especifica qué pasos puede tomar la parte garantizada o acreedor — incluyendo posesión, venta o demanda — en caso de incumplimiento.
Requisitos de aviso. Establece la forma y el tiempo de los avisos requeridos antes de acciones de ejecución como la venta de collateral.
Renuncia de defensas. El garante renuncia a ciertas defensas — como requerir que el acreedor primero persiga al deudor — que de otro modo retrasarían la ejecución.
Ley aplicable y jurisdicción. Nombra la jurisdicción cuyas leyes comerciales y de préstamo rigen el acuerdo.
Obligación continua vs. limitada. Establece si la garantía cubre solo una transacción específica u todas las obligaciones presentes y futuras del deudor.
Cómo escribir una garantía o acuerdo de collateral
Todo documento de garantía o collateral efectivo sigue la misma estructura lógica — sin importar si estés empeñando acciones, bienes raíces o derechos de autor.
1
Identifica todas las partes con precisión
Usa nombres legales registrados completos para el acreedor, el deudor principal y el garante o deudor prendario — no nombres comerciales ni abreviaturas.
2
Describe la obligación subyacente
Especifica el monto del préstamo, la línea de crédito, el arrendamiento u otra obligación siendo asegurada, incluyendo la fecha del acuerdo original y el monto.
3
Define el alcance de collateral o garantía
Describe el activo empeñado con suficiente detalle para identificarlo de manera única — números de certificado de acciones, números de registro de derechos de autor o detalles de cuenta.
4
Establece las condiciones de incumplimiento
Lista los eventos — pagos perdidos, insolvencia, incumplimiento de acuerdo — que autorizan al acreedor a hacer cumplir la garantía o incautar collateral.
5
Especifica los derechos de ejecución y procedimientos de aviso
Establece cómo la parte garantizada puede tomar posesión o vender collateral, y el aviso previo requerido antes de una venta pública o privada.
6
Aborda la prioridad y reclamaciones competidoras
Si otros acreedores tienen intereses de seguridad existentes en los mismos activos, usa un Aviso a Parte Garantizada Anterior o Cesión de Prioridad para resolver el rango.
7
Incluye ley aplicable y bloques de firma
Nombra la jurisdicción, haz que representantes autorizados firmen, y retén copias ejecutadas con el archivo de préstamo o crédito subyacente.
En resumen
Qué es
Un acuerdo de garantía o collateral es un documento legal que proporciona al acreedor seguridad adicional más allá de la promesa del prestatario de repagar. Las garantías vinculan a un tercero para cubrir la deuda si el obligado principal incumple; los acuerdos de collateral empeñan activos específicos que la parte garantizada puede reclamar si la deuda no se paga.
Cuándo lo necesitas
En cualquier momento en que un prestamista, arrendador o proveedor extienda crédito y desee seguridad más allá de la palabra del prestatario, o en cualquier momento en que un prestatario debe empeñar activos o un garante para cerrar un trato.
¿Qué Plantillas de Garantías y Collateral necesito?
El documento correcto depende de si necesitas que una persona resalde la deuda, un activo para asegurarla, o un aviso formal para hacer cumplir tus derechos.
Tu situación
Plantilla recomendada
Un individuo está resaldando personalmente un préstamo comercial o arrendamiento
Hace responsable a un individuo con sus propios activos si la entidad prestataria incumple.
Garantía Personal
El acreedor requiere una garantía que cubra todos los montos adeudados sin límite
Cubre todas las obligaciones presentes y futuras del deudor sin límite de dólares.
Garantía Ilimitada
El garante desea cancelar su obligación de garantía continua
Termina formalmente una garantía continua y establece la fecha de revocación.
Revocación de Garantía
La parte garantizada necesita exigir la reposesión del collateral empeñado
Invoca formalmente el derecho de la parte garantizada a tomar posesión en caso de incumplimiento.
Demanda por Parte Garantizada para Posesión de Collateral
El prestamista está vendiendo collateral empeñado en privado después de un incumplimiento
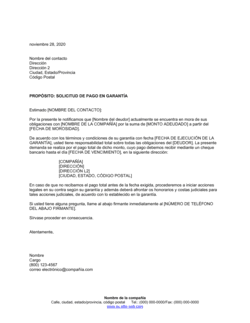
Proporciona el aviso previo legalmente requerido antes de una venta de collateral privada.
Aviso de Venta Privada de Collateral
El prestatario está empeñando acciones de stock como seguridad del préstamo
Registra la prenda, especifica los detalles de las acciones y establece los derechos de ejecución.
Prenda de Acciones de Stock
Los derechos de autor se están utilizando como collateral para asegurar un préstamo
Adjunta un interés de seguridad específicamente a activos de derechos de autor registrados.
Acuerdo de Seguridad Con Derechos de Autor Como Collateral
El acreedor necesita notificar a la parte garantizada anterior sobre una reclamación competidora
Establece prioridad o coordinación entre acreedores competidores por escrito.
Aviso a Parte Garantizada Anterior
Glosario
Garante
Una persona o entidad que promete pagar una deuda o cumplir una obligación si el deudor principal no lo hace.
Parte garantizada
El acreedor que tiene un interés de seguridad en collateral específico como protección contra el incumplimiento del deudor.
Collateral
Un activo empeñado por un prestatario a un prestamista como seguridad para un préstamo, que el prestamista puede reclamar si el préstamo no se repaga.
Interés de seguridad
Un derecho legal otorgado por un deudor a un acreedor sobre la propiedad del deudor, dándole al acreedor un reclamo prioritario si el deudor incumple.
Perfección
El proceso — usualmente mediante presentación pública o posesión — por el cual una parte garantizada hace su interés de seguridad exigible contra terceros y otros acreedores.
Incumplimiento
El incumplimiento de un prestatario de cumplir con una o más condiciones de un acuerdo de préstamo o crédito, activando los derechos de ejecución del acreedor.
Deficiencia
El monto aún adeudado por un deudor después de que los ingresos de vender collateral no alcanzen el balance de deuda completo.
Prenda
Una forma de interés de seguridad donde el deudor prendario entrega la posesión de un activo — como certificados de acciones — al acreedor prendario como seguridad del préstamo.
Garantía continua
Una garantía que cubre no solo una deuda existente sino todas las obligaciones futuras que el deudor incurre con el acreedor hasta que sea revocada o la relación de crédito termine.
Cesión de prioridad
Un acuerdo por el cual un acreedor garantizado senior se retira para permitir a un acreedor junior un reclamo de mayor prioridad contra el mismo collateral.
Obligación
Un tipo de instrumento de deuda, a menudo sin garantizar o respaldado por collateral, usado por compañías para pedir dinero prestado a una tasa de interés fija.
Deudor prendario
La parte que entrega un activo como collateral a un prestamista o acreedor para asegurar una obligación.
¿Qué es una garantía o un acuerdo de collateral?
Una garantía es una promesa legalmente vinculante de un tercero — el garante — de pagar una deuda o cumplir una obligación si el deudor principal no lo hace. Un acuerdo de collateral es un contrato en el que un prestatario empeña activos específicos a un acreedor como seguridad para un préstamo u obligación, dándole al acreedor el derecho de incautar y vender esos activos en caso de incumplimiento. Juntos, estos instrumentos forman la columna vertebral del préstamo garantizado: las garantías proporcionan un respaldo humano o corporativo, mientras que los acuerdos de collateral le dan al acreedor un reclamo directo contra la propiedad identificable.
Las garantías van desde promesas estrechas y específicas de transacción — como una Garantía de Pago cubriendo un único préstamo — hasta instrumentos amplios y abiertos como una Garantía Ilimitada o una Garantía Continua General que cubre todas las obligaciones presentes y futuras que un deudor adeuda a un acreedor. El collateral puede tomar casi cualquier forma: depósitos en efectivo, acciones de stock, bienes personales tangibles o propiedad intelectual como derechos de autor registrados. La forma precisa del documento determina cómo se adjuntan los derechos del acreedor, cómo se hacen cumplir y qué avisos se requieren antes de cualquier acción de ejecución.
¿Cuándo necesitas una garantía o un acuerdo de collateral?
En cualquier momento en que un acreedor extienda crédito, apruebe un arrendamiento o ingrese en una relación con un proveedor y necesite seguridad más allá de la promesa del prestatario de pagar, una garantía o un acuerdo de collateral es requerido. Estos documentos son igualmente importantes cuando un prestatario debe demostrar solvencia crediticia o cuando un prestamista está resolviendo un incumplimiento.
Factores comunes:
Un banco o prestamista requiere que un fundador o director garantice personalmente un préstamo comercial
Un arrendador comercial requiere una garantía personal o corporativa antes de firmar un arrendamiento
Un proveedor extiende crédito comercial y desea una garantía de cuenta de una parte relacionada
Un prestatario empeña acciones, bienes personales o un depósito bancario como collateral del préstamo
Un prestamista necesita exigir la posesión del collateral empeñado después de un incumplimiento
Una parte garantizada debe dar un aviso formal antes de conducir una venta pública o privada de collateral
Un garante desea revocar formalmente su garantía continua de obligaciones futuras
Dos acreedores garantizados necesitan resolver la prioridad sobre el mismo collateral
Omitir una garantía o un acuerdo de collateral deja a un acreedor con solo un reclamo no garantizado — lo que significa que se alinean con todos los demás acreedores generales si el deudor se vuelve insolvente, con poca capacidad práctica de recuperación. Un documento de seguridad adecuadamente ejecutado y, donde se requiera, archivado públicamente le da al acreedor un reclamo prioritario que sobrevive la insolvencia y proporciona un camino claro y documentado para la ejecución.
Plataforma premiada
Great Place to Work 2025
BIG Award — Product of the Year 2025
Smartest Companies 2025
Global 100 Excellence 2026
Best of the Best 2025
Contratos claros. Relaciones comerciales mejor organizadas.
Cree y personalice contratos comerciales y mantenga sus documentos y el trabajo relacionado organizados en un solo espacio de trabajo.
Empiece con la plantilla que necesita. Reúna el resto de su negocio cuando esté listo.
Cada plantilla la redacta el equipo editorial de Business in a Box y la publica Bruno Goulet, CEO y editor en jefe. Business in a Box publica plantillas comerciales y legales desde hace más de 20 años. Cada página de documento explica qué cubre la plantilla y cómo completarla; en documentos legales, haga revisar la versión final por un profesional cualificado cuando lo que está en juego lo justifique.
Crea tu documento en 3 simples pasos.
De la plantilla al documento terminado — todo en un solo espacio de trabajo de Business in a Box.
1
Descarga o abre una plantilla
Accede a más de 3,000+ plantillas empresariales y legales para cualquier tarea, proyecto o iniciativa.
2
Edita y completa los espacios en blanco con IA
Personaliza tu plantilla de documento empresarial lista para usar y guárdala en la nube.
3
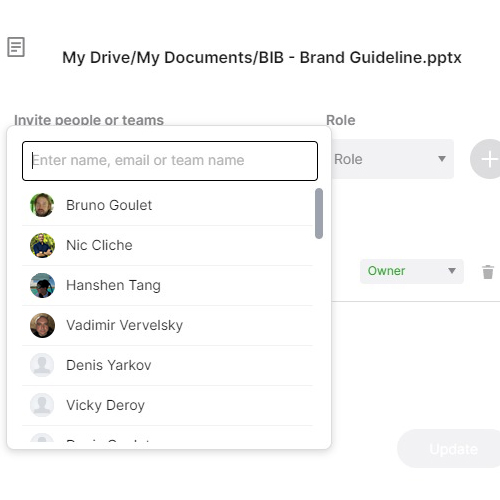
Comparte con tu equipo
Comparte tus archivos y carpetas con tu equipo. Crea un espacio de colaboración sin interrupciones.
Ahorre tiempo, dinero y cree constantemente documentos de alta calidad.
★★★★★
"¡Muy valioso! No sé cómo me las arreglaría sin Business in a Box. Vale su peso en oro y cubre su costo muchas veces."
Managing Director · Mall Farm
RW
Robert Whalley
Managing Director, Mall Farm Proprietary Limited
★★★★★
"Llevo cuatro años usando Business in a Box. Es el proveedor de plantillas más útil que he encontrado. Se lo recomiendo a todo el mundo."
Business Owner · 4+ years
MF
Dr Michael John Freestone
Business Owner
★★★★★
"Me salvó la vida tantas veces que ya perdí la cuenta. Business in a Box me ha ahorrado mucho tiempo y, como saben, el tiempo es dinero."
Owner · Upstate Web
DM
David G. Moore Jr.
Owner, Upstate Web
Dirija su negocio desde un solo lugar.
Business in a Box reúne personas, proyectos, tareas, documentos, conocimiento y comunicación del equipo en un espacio de trabajo impulsado por IA. Empiece hoy con la plantilla que necesita.