Schuldschein

Word-kompatibel (DOC/DOCX)‱3 seiten‱20–30 min zum AusfĂŒllen‱Schwierigkeit: Standard‱Unterschrift erforderlich‱RechtsprĂŒfung empfohlen
Mehr erfahren ↓
  • Mit KI bearbeiten
  • In der Cloud speichern
  • Als PDF exportieren

Ihre erste Vorlage ist bei der Anmeldung kostenlos — wĂ€hlen Sie ein beliebiges Dokument.

Auf einen Blick

Was es ist
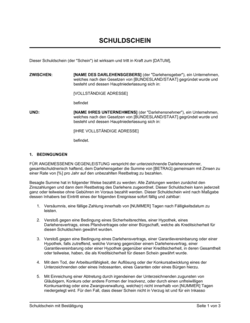
Ein Schuldschein ist ein rechtsverbindliches Dokument, das ein Darlehen zwischen einem Darlehensgeber und einem Darlehensnehmer dokumentiert. Diese Word-Vorlage enthĂ€lt alle wesentlichen Klauseln fĂŒr die Formalisierung von privaten oder geschĂ€ftlichen Darlehen, einschließlich ZinssĂ€tze, RĂŒckzahlungsplan und Sicherungsrechte. Das Dokument ist sofort bearbeitbar und als PDF exportierbar.
Wann Sie es brauchen
Sie benötigen einen Schuldschein, wenn Sie ein Darlehen an eine Person oder ein Unternehmen vergeben oder von jemandem aufnehmen und dies rechtlich dokumentieren möchten. Auch wenn die Parteien sich vertrauen, schĂŒtzt ein Schuldschein beide Seiten vor MissverstĂ€ndnissen ĂŒber Betrag, Zinsen, RĂŒckzahlungsfrist und Sicherheiten.
Was enthalten ist
Die Vorlage enthĂ€lt alle notwendigen Vertragsbestandteile: Identifizierung von Darlehensgeber und Darlehensnehmer, genaue Darlehenssumme, Zinssatz und Zahlungsplan mit monatlichen Raten, FĂ€lligkeitsdatum, SĂ€umniszuschlĂ€ge bei verspĂ€teter Zahlung, VorausvergĂŒtungsrecht, Sicherungsrechte an Vermögenswerten des Darlehensnehmers sowie Verzugsklauseln.

Welche Variante passt zu Ihrer Situation?

Wenn Ihre Situation ist
Diese Vorlage verwenden
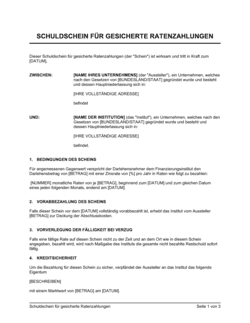
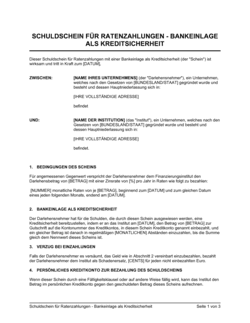
GrĂ¶ĂŸere Darlehenssummen, bei denen der Geldgeber sein Risiko durch Sicherheiten minimieren möchteSchuldschein mit Sicherungsrecht
Kleinere, vertrauensbasierte Darlehen zwischen GeschÀftspartnern ohne VermögenssicherungSchuldschein ohne Sicherungsrecht
Langfristige Darlehen, bei denen der Zinssatz an Referenzzinsen (z. B. EURIBOR) gekoppelt sein sollSchuldschein mit variablem Zinssatz
Darlehen, bei denen der Darlehensnehmer zunÀchst nur Zinsen zahlt, bevor die Tilgung beginntSchuldschein mit Tilgungspause
Interne Finanzierung innerhalb einer Kapitalgesellschaft mit besonderen NachrangbestimmungenSchuldschein zwischen Gesellschaftern
Professionelle Investorenkredite mit regelmĂ€ĂŸigen FinanzberichtspflichtenSchuldschein mit Zinszahlung und BonitĂ€t-Klauseln

Was ist eine Schuldschein-Vorlage?

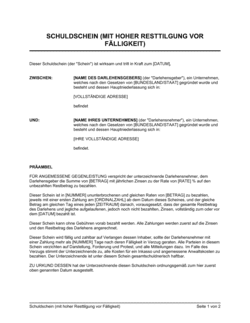
Ein Schuldschein ist ein rechtsverbindliches Dokument, das ein Darlehen zwischen einem Darlehensgeber und einem Darlehensnehmer dokumentiert. Diese Word-Vorlage enthĂ€lt alle wesentlichen Klauseln fĂŒr private und geschĂ€ftliche Darlehen: Identifizierung der Parteien, genaue Darlehenssumme, Zinssatz, monatlicher Zahlungsplan, FĂ€lligkeitsdatum, SĂ€umniszuschlĂ€ge und Sicherungsrechte. Das Dokument ist sofort bearbeitbar und kann als Word-Datei oder PDF heruntergeladen werden.

Warum Sie diesen Schuldschein brauchen

Ein Schuldschein schĂŒtzt sowohl Darlehensgeber als auch Darlehensnehmer vor MissverstĂ€ndnissen und rechtlichen Streitigkeiten. Ohne schriftliche Dokumentation ist es oft schwierig, die genauen Bedingungen (Betrag, Zinssatz, RĂŒckzahlungsfrist) spĂ€ter zu beweisen. Besonders bei grĂ¶ĂŸeren Summen oder lĂ€ngeren Laufzeiten minimiert ein professioneller Schuldschein Risiken. FĂŒr GeschĂ€ftskredite ist ein dokumentiertes Darlehen zudem notwendig fĂŒr korrekte Buchhaltung und Steuerdeklaration. Mit dieser Vorlage erstellen Sie ein rechtssicheres Dokument ohne teure AnwaltsgebĂŒhren.

HĂ€ufige Fehler vermeiden

❌ UnvollstĂ€ndige oder falsche Parteienidentifizierung

Warum es wichtig ist: RechnungsfehlgeschÀfte und IdentitÀtsverwechslungen können den Schuldschein unwirksam machen oder die Durchsetzung unmöglich.

Fix: Nutzen Sie den vollstÀndigen Namen, die genaue Adresse und die Rechtsform (Ausug aus dem Handelsregister).
❌ Vage oder unklare DarlehensbetrĂ€ge

Warum es wichtig ist: Streitigkeiten ĂŒber die tatsĂ€chlich geschuldete Summe entstehen, wenn der Betrag nicht in Ziffern und Worten klar angegeben ist.

Fix: Schreiben Sie Summen immer doppelt: '10.000 Euro (Zehntausend Euro)'.

❌ Fehlende oder falsche Zinsberechnung

Warum es wichtig ist: Der Darlehensnehmer zahlt möglicherweise monatlich zu wenig oder zu viel; bei hohen Summen entstehen schnell tausende Euro Differenzen.

Fix: Berechnen Sie monatliche Raten mit einem Tilgungsplan und geben Sie Berechnungsformel an.

❌ Zu hohe oder sittenwidrig hohe Strafzinsen

Warum es wichtig ist: Gerichte können ĂŒbermĂ€ĂŸige SĂ€umniszuschlĂ€ge (ĂŒber 5–10%) fĂŒr unzumutbar erklĂ€ren und senken.

Fix: Orientieren Sie sich an branchenĂŒblichen SĂ€tzen (1–3% monatlich oder 5–8% pro Jahr als zusĂ€tzlicher Zins).

❌ Unzureichende Sicherungsrechtsklausel ohne konkrete Vermögensangaben

Warum es wichtig ist: Ohne spezifische Vermögensbezeichnung ist das Sicherungsrecht schwach oder uneintragbar.

Fix: Benennen Sie konkrete Objekte (z. B. 'Immobilie Hauptstr. 10, 10115 Berlin') und schließen Sie eine separate Sicherheitsvereinbarung ab.

❌ Verzicht auf notarielle Beglaubigung oder schriftliche Unterzeichnung bei großen Summen

Warum es wichtig ist: Ohne Beglaubigung ist es schwer, das Sicherungsrecht eintragen zu lassen oder den Schuldschein gerichtlich durchzusetzen.

Fix: Lassen Sie Darlehen ab 10.000 Euro notariell beglaubigen; nutzen Sie Zeugen bei kleineren Darlehen.

Die 9 wichtigsten Klauseln, erklÀrt

Parteienidentifizierung

In einfacher Sprache: Genaue Angabe von Name, rechtliche Form und Adresse des Darlehensgebers und Darlehensnehmers.

Beispielformulierung
[NAME DES DARLEHENSGEBERS], eine natĂŒrliche Person mit Wohnsitz in [ADRESSE], ODER ein Unternehmen nach Gesetzen von [BUNDESLAND], mit Hauptsitz in [ADRESSE].

HÀufiger Fehler: UnvollstÀndige Adressdaten oder fehlende Rechtsform (z. B. GmbH, AG) machen die Identifizierung unsicher.

Darlehensbetrag und Gegenleistung

In einfacher Sprache: Definition der genauen Summe, die verliehen wird, sowie BestÀtigung, dass der Darlehensnehmer diese erhÀlt.

Beispielformulierung
Der Darlehensgeber verspricht, dem Darlehensnehmer die Summe von [BETRAG] in Euro zur VerfĂŒgung zu stellen. Der Darlehensnehmer verspricht, diese Summe zuzĂŒglich Zinsen zurĂŒckzuzahlen.

HĂ€ufiger Fehler: Unklare WĂ€hrungsangaben oder fehlende BestĂ€tigung des Erhalts fĂŒhren spĂ€ter zu Streitigkeiten.

Zinssatz und ZahlungsmodalitÀten

In einfacher Sprache: Festlegung des jĂ€hrlichen Zinssatzes und der monatlichen oder regelmĂ€ĂŸigen ZahlungsbetrĂ€ge.

Beispielformulierung
Der Darlehensnehmer leistet monatliche Zahlungen in Höhe von [BETRAG] zu [%] pro Jahr, basierend auf einer Tilgung innerhalb von [NUMMER] Monaten.

HĂ€ufiger Fehler: Fehlende Angabe, ob Zinsen monatlich oder jĂ€hrlich berechnet werden, oder unklare Ratenberechnung fĂŒhrt zu Zahlungsverwirrung.

ZahlungsfÀlligkeitstermine

In einfacher Sprache: Genaue Angabe, wann monatliche Zahlungen fÀllig sind und wann die gesamte Schuld beglichen sein muss.

Beispielformulierung
Monatliche Zahlungen sind am oder vor dem 1. des jeden Monats fĂ€llig, erste Zahlung am oder vor dem [DATUM]. VollstĂ€ndige RĂŒckzahlung am oder vor dem [MONAT/JAHR].

HĂ€ufiger Fehler: Vage Formulierungen wie 'zeitnah' oder fehlende konkrete Datumsangaben ermöglichen Streitigkeiten ĂŒber Zahlungsterminen.

SĂ€umniszuschlag und Verzugszinsen

In einfacher Sprache: ZusĂ€tzliche GebĂŒhren oder erhöhte Zinsen, falls der Darlehensnehmer die Zahlung nicht rechtzeitig leistet.

Beispielformulierung
Bei verspĂ€teter Zahlung nach [NUMMER] Kalendertagen zahlt der Darlehensnehmer einen SĂ€umniszuschlag von [%] der rĂŒckstĂ€ndigen Summe.

HĂ€ufiger Fehler: ÜbermĂ€ĂŸig hohe Strafzinsen können von Gerichten als unzumutbar reduziert werden; Pauschalisierung ohne EinzelprĂŒfung ist unsicher.

Sicherungsrecht und Sicherheitsvereinbarung

In einfacher Sprache: Feststellung, dass das Darlehen durch Vermögenswerte des Darlehensnehmers gesichert wird und entsprechende Eintragung erfolgt.

Beispielformulierung
Dieser Schein wird durch ein Sicherungsrecht oberster PrioritÀt an allem beweglichen und unbeweglichen Eigentum des Darlehensnehmers gesichert und bei den zustÀndigen Behörden eingetragen.

HÀufiger Fehler: Vage Formulierungen ohne konkrete Vermögensangaben oder Verzicht auf amtliche Eintragung schwÀchen das Sicherheitsrecht erheblich.

VorausvergĂŒtungsrecht

In einfacher Sprache: Das Recht des Darlehensnehmers, die gesamte Schuld vor Ablauf der Laufzeit zurĂŒckzuzahlen.

Beispielformulierung
Der Darlehensnehmer hat das Recht, die gesamte Schuld jederzeit durch Zahlung des ausstehenden Darlehensbetrags, aufgelaufener Zinsen und GebĂŒhren zu tilgen.

HĂ€ufiger Fehler: Fehlende Klausel ermöglicht es dem Geldgeber, den Darlehensnehmer zu kĂŒnstlich niedrigen Konditionen festzuhalten.

Verzugsklausel und Folgen von Zahlungsverzug

In einfacher Sprache: Bedingungen, die eintreten, wenn der Darlehensnehmer zahlungsunfÀhig ist oder Vertragsbedingungen verletzt.

Beispielformulierung
Falls eine Zahlung nicht in vollem Umfang am fÀlligen Datum geleistet ist oder Vertragsbedingungen verletzt werden, wird der ganze Darlehensbestand sofort fÀllig und zahlbar.

HÀufiger Fehler: Zu starre oder zu einseitig formulierte Verzugsklauseln können unwirksam sein; angemessene Fristen und Mahnverfahren sind erforderlich.

Integration von Sicherheitsvereinbarung und Darlehensunterlagen

In einfacher Sprache: BestÀtigung, dass alle begleitenden VertrÀge (Sicherheitsvereinbarung etc.) Teil des Schuldscheins sind.

Beispielformulierung
Alle Bedingungen in der Sicherheitsvereinbarung und den Darlehensunterlagen werden hiermit Bestandteil dieses Scheins.

HĂ€ufiger Fehler: Fehlende Bezugnahme auf separate Unterlagen kann zu Rechtsunklarheit fĂŒhren; klare AufzĂ€hlung ist notwendig.

So fĂŒllen Sie sie aus

  1. 1

    Parteien und Daten eingeben

    Ersetzen Sie [NAME DES DARLEHENSGEBERS] und [NAME DES DARLEHENSNEHMERS] durch die vollstĂ€ndigen rechtlichen Namen. Geben Sie die genauen Adressen und Rechtformen ein (z. B. natĂŒrliche Person, GmbH, AG).

    💡 Verwenden Sie den aktuellen Registerauszug oder Handelsregistereintrag, um die korrekte Rechtsform zu bestĂ€tigen.

  2. 2

    Darlehensbetrag festlegen

    Ersetzen Sie [BETRAG] durch die exakte Summe in Euro. Schreiben Sie den Betrag in Ziffern und Worten aus, um MissverstÀndnisse zu vermeiden.

    💡 Beispiel: '10.000 Euro (Zehntausend Euro)'.

  3. 3

    Zinssatz und Zahlungsplan definieren

    Geben Sie den Jahreszinssatz ein (z. B. 4,5%) und berechnen Sie die monatlichen Raten basierend auf der Dauer (in Monaten). Verwenden Sie eine Tilgungstabelle, um exakte Monatsraten zu ermitteln.

    💡 Online-Kreditrechner helfen, monatliche Raten und Gesamtzinsen schnell zu berechnen.

  4. 4

    Zahlungstermine und FĂ€lligkeit eintragen

    Ersetzen Sie [DATUM] und [MONAT/JAHR] durch die konkreten Daten. Das erste Zahlungsdatum sollte etwa einen Monat nach Darlehensvergabe liegen.

    💡 Nutzen Sie ein Datumsformat, das keine Verwechslungen zulĂ€sst (z. B. '15. Juni 2025' statt '15/6/25').

  5. 5

    SĂ€umniszuschlag und Verzugszinsen festlegen

    Definieren Sie eine angemessene GebĂŒhr oder einen erhöhten Zinssatz fĂŒr verspĂ€tete Zahlungen (z. B. 1–2% des ausstehenden Betrags). Die GebĂŒhr muss zur tatsĂ€chlichen Schadensersatz angemessen sein.

    💡 Überhohe Strafzinsen (ĂŒber 5%) können von Gerichten als sittenwidrig angesehen werden.

  6. 6

    Sicherungsrecht detaillieren (falls zutreffend)

    Beschreiben Sie konkret, welche Vermögenswerte des Darlehensnehmers als Sicherheit dienen (z. B. 'Immobilie in [Adresse]', 'GeschÀftsausstattung'). Vereinbaren Sie eine separate Sicherheitsvereinbarung und Eintragung im Grundbuch oder Sicherungsregister.

    💡 Ohne konkrete Vermögensangabe ist das Sicherungsrecht schwach; professionelle Bewertung ist ratsam.

  7. 7

    Unterzeichnung und Zeugen (optional)

    Beide Parteien unterzeichnen das Dokument. FĂŒr große Summen oder wenn die Wirksamkeit kritisch ist, lassen Sie das Dokument notariell beglaubigen oder durch Zeugen bestĂ€tigt unterzeichnen.

    💡 Eine beglaubigte Unterschrift erhöht die Durchsetzbarkeit und kann notwendig sein, um Sicherungsrechte eintragen zu lassen.

  8. 8

    Kopien fĂŒr beide Parteien anfertigen

    Erstellen Sie unterzeichnete Ausfertigungen fĂŒr Darlehensgeber und Darlehensnehmer. Bewahren Sie eine archivierte Kopie fĂŒr Ihre Unterlagen auf.

    💡 Digitale Signaturen oder eingescannte notarielle Beglaubigungen sind zulĂ€ssig, solange beide Parteien zustimmen.

Wenig Zeit? Öffnen Sie sie in Business in a Box und lassen Sie die KI die LĂŒcken mit Ihnen ausfĂŒllen.

HĂ€ufig gestellte Fragen

Ist ein Schuldschein rechtlich bindend?

Ja, ein unterzeichneter Schuldschein ist ein rechtlich bindend. Allerdings mĂŒssen alle wesentlichen Vertragsbedingungen (Betrag, Zinssatz, RĂŒckzahlungsdaten) klar definiert sein. FĂŒr Sicherungsrechte ist oft eine notarielle Beglaubigung erforderlich, um diese im Grundbuch oder Sicherungsregister eintragen zu lassen. Im Zweifelsfall konsultieren Sie einen Anwalt.

Muss ein Schuldschein von Zeugen unterzeichnet werden?

Ein einfacher Schuldschein kann von beiden Parteien allein unterzeichnet werden. FĂŒr Darlehen ĂŒber 10.000 Euro oder bei Sicherungsrechten empfiehlt sich eine notarielle Beglaubigung statt Zeugenbeurkundung. Dies ist besonders wichtig, wenn Sie das Sicherungsrecht spĂ€ter in das Grundbuch eintragen möchten.

Kann ich Zinsen beliebig hoch festlegen?

Nein. Deutsche Gerichte können ZinssĂ€tze als sittenwidrig einstufen, wenn sie deutlich ĂŒber dem Marktzinssatz liegen (z. B. ĂŒber 20% p.a. bei privaten Darlehen). Die Zentralbank-Leitzinsen und Branchendurchschnitte sind ein Maßstab. Zahlen Sie sich eher auf der sicheren Seite ab (z. B. 3–8% p.a. fĂŒr private Darlehen).

Was passiert, wenn der Darlehensnehmer nicht zahlt?

Der Schuldschein gibt Ihnen ein Forderungsrecht. Sie können gerichtlich Mahnbescheid einreichen, Klage einreichen oder (falls Sie ein Sicherungsrecht haben) auf das Sicherungsobjekt zugreifen. Ohne Sicherungsrecht ist Ihre Forderung ungesichert. Ein Rechtsanwalt kann Sie bei Vollstreckung unterstĂŒtzen.

Kann ich einen Schuldschein jederzeit kĂŒndigen?

Nein, außer wenn der Schuldschein ausdrĂŒcklich ein KĂŒndigungsrecht vorsieht. Normalerweise ist der Darlehensnehmer zur RĂŒckzahlung bis zum FĂ€lligkeitstag verpflichtet. Bei Verzug können Sie jedoch die sofortige Zahlbarkeit fordern (Verzugsklausel). Sprechen Sie mit einem Anwalt ĂŒber mögliche Änderungsvereinbarungen.

Muss das Sicherungsrecht ins Grundbuch eingetragen werden?

FĂŒr Immobilien ja: Das Sicherungsrecht wird als Grundschuld oder Hypothek ins Grundbuch eingetragen. FĂŒr andere Vermögenswerte (Maschinen, Fahrzeuge) erfolgt die Eintragung im Sicherungsregister (z. B. Fahrzeugbrief). Die notarielle Beglaubigung ist oft Voraussetzung. Konsultieren Sie einen Notar oder Rechtsanwalt.

Welcher Zinssatz ist 'normal' fĂŒr ein privates Darlehen?

Das hĂ€ngt von KreditwĂŒrdigkeit, Laufzeit und Sicherungen ab. Im Jahr 2024 liegen private Darlehen zwischen 3–8% p.a., Unternehmenskredite oft höher. Familie und enge GeschĂ€ftspartner erhalten oft VorzugssĂ€tze (1–3%). Orientieren Sie sich an aktuellen Bankzinsen und konsultieren einen Steuerberater (Zinsdeklaration ist relevant).

Kann ich einen Schuldschein vorzeitig tilgen?

Ja, wenn die Vorlage ein VorausvergĂŒtungsrecht enthĂ€lt. Dann können Sie die gesamte Schuld vor dem FĂ€lligkeitsdatum zurĂŒckzahlen. Der Darlehensgeber muss Sie zwar vorzeitige Zinsen gewĂ€hren (bis zur FĂ€lligkeit angefallene Zinsen), aber nicht weit entfernte Zinsen. KlĂ€ren Sie diesen Punkt mit dem Geldgeber, um MissverstĂ€ndnisse zu vermeiden.

Ist die Vorlage in Österreich und der Schweiz gĂŒltig?

Die Vorlage basiert auf deutschem Recht und ist in Deutschland optimal. Österreich und die Schweiz haben eigene Zivilrechtssysteme; eine Anpassung ist notwendig. Konsultieren Sie einen österreichischen oder Schweizer Anwalt, um die Vorlage an lokale Anforderungen anzupassen.

Im Vergleich zu Alternativen

vs Darlehensvertrag

Ein Darlehensvertrag ist ein detaillierter Rahmenvertrag, der umfangreiche Nebenbestimmungen (Versicherungen, Reporting, Covenants) enthĂ€lt. Ein Schuldschein ist kĂŒrzer und fokussiert sich auf Kern-Schuldobligationen. Der Schuldschein ist besser fĂŒr private oder kleinere GeschĂ€ftsdarlehen; der Darlehensvertrag fĂŒr professionelle Investitionen oder Bankfinanzierungen.

vs Wechsel oder Scheck

Ein Wechsel ist ein abstraktes Zahlungsversprechen, das unabhĂ€ngig vom GrundgeschĂ€ft gilt und leicht ĂŒbertragbar ist. Ein Schuldschein ist persönlich und gebunden an die ursprĂŒnglichen Parteien. Der Schuldschein ist einfacher zu verstehen und fĂŒr private Darlehen ĂŒblich; der Wechsel fĂŒr GroßhandelsgeschĂ€fte.

vs Kreditvertrag mit Bank

Ein Bankdarlehen hat standardisierte Bedingungen, professionelle Sicherheiten (Grundpfandrecht, BonitĂ€tsprĂŒfung) und laufende Compliance. Ein privater Schuldschein ist flexibler, aber ungesicherter und schwĂ€cher in der Durchsetzung. WĂ€hlen Sie einen Schuldschein bei privaten oder kollegialen Darlehen; das Bankdarlehen fĂŒr grĂ¶ĂŸere Summen und professionelle Risikominderung.

vs BĂŒrgschaft oder Kreditgarantie

Eine BĂŒrgschaft ist eine Garantie von Dritten, dass der Kreditnehmer zahlt, falls dieser ausfĂ€llt. Ein Schuldschein dokumentiert die Schuld selbst. Beide können zusammen genutzt werden: Der Schuldschein besichert die Obligation, die BĂŒrgschaft schĂŒtzt den Geldgeber vor BonitĂ€tsverlust. Bei privaten Darlehen von Vertrauenspersonen ist oft keine BĂŒrgschaft notwendig.

Branchenspezifische Hinweise

Kleinunternehmen und Startups

Dokumentation von Finanzierungen durch private Investoren oder GrĂŒnder, wenn Bankdarlehen nicht ausreichen oder zu teuer sind.

Handwerk und Handelsgewerbe

Unternehmern ermöglicht der Schuldschein, Betriebsmittel von lokalen GeschÀftspartnern oder Familienmitgliedern zu finanzieren.

Immobilienwirtschaft und Bauwesen

Dokumentation von Baufinanzierungen oder Projektkrediten zwischen privaten Investoren und BautrÀgern mit Grundbuchsicherung.

Freiberufler und Einzelunternehmer

Einfache Formalisierung von Betriebsmittelkrediten oder privaten Darlehen ohne komplexe Bankprozesse.

Landwirtschaft

Sicherung von Saisonfinanzierungen oder Investitionen in Maschinen und GebÀude durch Schuldscheine mit Grundpfandrecht.

Familienbetriebe und Gesellschaften

Strukturierung von Darlehen zwischen Gesellschaftern oder Generationswechseln mit klaren RĂŒckzahlungsmodalitĂ€ten.

Hinweise zur Rechtsprechung

Diese Vorlage basiert auf deutschem BGB und ist unmittelbar fĂŒr Deutschland gĂŒltig. FĂŒr Sicherungsrechte an Immobilien muss das Sicherungsrecht ins Grundbuch eingetragen werden (zustĂ€ndiges Amtsgericht). FĂŒr andere Vermögenswerte ist eine Eintragung im Sicherungsregister möglich.

Österreich hat Ă€hnliche Regelungen, verlangt aber oft notarielle Beglaubigung. Die Vorlage sollte von einem österreichischen Rechtsanwalt angepasst werden, besonders bezĂŒglich Sicherheiten und Verzugsklauseln.

Vorlage oder Anwalt — was passt?

WegAm besten fĂŒrKostenZeit
Vorlage verwendenPrivate Darlehen zwischen Vertrauenspersonen oder einfache GeschĂ€ftskredite unter 10.000 Euro ohne Sicherungsrechte.In Business in a Box enthalten30–60 Minuten zum AusfĂŒllen und Unterzeichnen.
Vorlage + RechtsprĂŒfungDarlehen zwischen 10.000 und 50.000 Euro oder wenn Sie Sicherungsrechte eintragen möchten (ca. 2–4 Std. Anwaltsarbeit).200–500 EUR fĂŒr AnwaltsprĂŒfung und Beratung.1–2 Wochen (PrĂŒfung + Überarbeitungen).
MaßgeschneidertGroße Darlehen ĂŒber 50.000 Euro, komplexe Sicherheitsstrukturen oder mehrere Parteien; notarielle Beglaubigung erforderlich.500–2.000 EUR (Anwalt + Notar).2–4 Wochen (Entwurf, Abstimmung, notarielle Beurkundung).

Glossar

Darlehensgeber
Die Person oder Gesellschaft, die das Geld verleiht und RĂŒckzahlung mit Zinsen beansprucht.
Darlehensnehmer
Die Person oder Gesellschaft, die das Geld erhĂ€lt und sich zur RĂŒckzahlung verpflichtet.
Sicherungsrecht
Recht des Darlehensgebers, auf Vermögenswerte des Darlehensnehmers zuzugreifen, falls dieser zahlungsunfÀhig wird.
Zinssatz
Prozentsatz des Darlehensbetrag, den der Darlehensnehmer zusĂ€tzlich zurĂŒckzahlen muss.
SĂ€umniszuschlag
Strafzins oder GebĂŒhr, die bei verspĂ€teter Zahlung fĂ€llig wird.
FĂ€lligkeitstag
Datum, an dem die gesamte Restschuld inklusive Zinsen vollstÀndig bezahlt sein muss.
VorausvergĂŒtungsrecht
Recht des Darlehensnehmers, das gesamte Darlehen vor dem FĂ€lligkeitsdatum zurĂŒckzuzahlen.
Verzug
Zustand, wenn der Darlehensnehmer eine fÀllige Zahlung nicht leistet oder Vertragsbedingungen verletzt.
Darlehensunterlagen
Sammelbegriff fĂŒr alle VertrĂ€ge und Dokumente (Schuldschein, Sicherheitsvereinbarung, etc.), die zum Darlehen gehören.
Tilgung
RĂŒckzahlung des Darlehensbetrag in vereinbarten Raten ĂŒber die Laufzeit.

Setzen Sie dieses Dokument mit Business in a Box in die Praxis um

Ihr Vertrag definiert die GeschÀftsbeziehung. Business in a Box hilft Ihnen, die zugehörigen Dokumente, Aufgaben und Fristen an einem Ort zu organisieren.

Business in a Box bietet Ihnen einen gemeinsamen Arbeitsbereich fĂŒr Dokumente, Projekte, Aufgaben, Teamarbeit und KI-UnterstĂŒtzung. Beginnen Sie mit dieser Vorlage und entdecken Sie den Rest der Plattform, wenn Sie bereit sind.

Business in a Box entdecken

Verwandte Sammlungen durchsuchen

Erstellen Sie Ihr Dokument in 3 einfachen Schritten.

Von der Vorlage zum fertigen Dokument – alles in einem Business in a Box-Arbeitsbereich.

1
Laden Sie eine Vorlage herunter oder öffnen Sie sie

Greifen Sie auf ĂŒber 3,000+ geschĂ€ftliche und rechtliche Vorlagen fĂŒr jede Aufgabe, jedes Projekt oder jede Initiative zu.

2
Bearbeiten und fĂŒllen Sie die LĂŒcken mit KI aus

Passen Sie Ihre vorgefertigte GeschÀftsdokumentvorlage an und speichern Sie sie in der Cloud.

3
Mit Ihrem Team teilen

Teilen Sie Ihre Dateien und Ordner mit Ihrem Team. Erstellen Sie einen Raum fĂŒr nahtlose Zusammenarbeit.

Sparen Sie Zeit, Geld und erstellen Sie konsequent hochwertige Dokumente.

★★★★★

"Fantastischer Wert! Ich kann nicht mehr darauf verzichten. Es ist Gold wert und hat sich schon vielfach bezahlt gemacht."

Managing Director · Mall Farm
Robert Whalley
Managing Director, Mall Farm Proprietary Limited
★★★★★

"Ich benutze Business in a Box seit 4 Jahren. Es ist die beste Quelle fĂŒr Vorlagen, die ich je gesehen habe. Ich kann es jedem nur empfehlen."

Business Owner · 4+ years
Dr Michael John Freestone
Business Owner
★★★★★

"Es war so oft ein Lebensretter, dass ich es gar nicht mehr zÀhlen kann. Business in a Box hat mir so viel Zeit gespart und wie Sie wissen, Zeit ist Geld."

Owner · Upstate Web
David G. Moore Jr.
Owner, Upstate Web

FĂŒhren Sie Ihr Unternehmen an einem Ort.

Business in a Box bringt Menschen, Projekte, Aufgaben, Dokumente, Wissen und Teamkommunikation in einem KI-gestĂŒtzten Arbeitsbereich zusammen. Beginnen Sie noch heute mit der Vorlage, die Sie brauchen.

Business in a Box entdecken

Kostenlos starten · Keine Kreditkarte erforderlich