❌ Keine maximale Finanzierungssumme festlegen
Warum es wichtig ist: Der Finanzier könnte unbegrenzte Mittel bereitstellen, was zu unkontrollierter Kreditvergabe führt.
Fix: Schreiben Sie eine konkrete Höchstsumme (z. B. 100.000 Euro) fest.
Das vollständige, bearbeitbare Dokument wird in Business in a Box geöffnet.
| Wenn Ihre Situation ist… | Diese Vorlage verwenden |
|---|---|
| Für allgemeine Darlehen zwischen Unternehmen mit marktüblichen Zinsen | Finanzierungsvertrag — Standardversion |
| Wenn ein Gesellschafter dem Unternehmen Kapital bereitstellt | Gesellschafter-Darlehensvertrag |
| Für Finanzierungen zwischen verbundenen Konzerngesellschaften | Konzern-Finanzierungsvertrag |
| Wenn das Darlehen hinter anderen Verbindlichkeiten zurücktreten soll | Nachrangdarlehensvertrag |
| Für Betriebsmittelkredite mit kurzer Laufzeit (unter 12 Monaten) | Kurzfrist-Kreditvereinbarung |
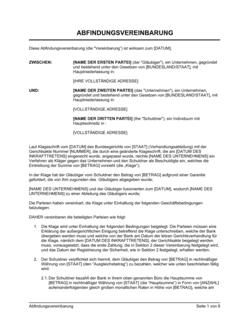
Ein Finanzierungsvertrag ist eine rechtsgültige Vereinbarung zwischen einem Geldgeber (Finanzier) und einem Kreditnehmer (Unternehmen), die regelt, unter welchen Bedingungen ein Darlehen bereitgestellt und zurückgezahlt wird. Die Vorlage ist ein Word-Download, den Sie vollständig anpassen und online bearbeiten können — Sie definieren die Finanzierungssumme, Zinssätze, Zahlungsfrequenzen und Kündigungsbedingungen selbst. Das Dokument können Sie nach Ausfüllen als PDF exportieren und von beiden Parteien unterzeichnen lassen.
Ein unschriftlicher Finanzierungszusatz ohne klare Bedingungen führt zu Missverständnissen, rechtlichen Streitigkeiten und fehlender Durchsetzbarkeit. Wenn Sie Beteiligungen finanzieren, Konzerngesellschaften Darlehen gewähren oder Geschäftspartnern Kredit geben, schützt dieser Vertrag beide Seiten durch transparente Regelungen zu Rückzahlung, Zinsen und Kündigungsrechten. Ein dokumentiertes Darlehen ist auch gegenüber Steuerbehörden notwendig, um zu beweisen, dass es sich um echtes Fremdkapital handelt und nicht um verdeckte Gewinnausschüttung. Ohne vertragliche Festlegung können Kreditgeber ihre Forderungen nicht durchsetzen und Kreditnehmer geraten in ungeklärte finanzielle Abhängigkeiten.
Warum es wichtig ist: Der Finanzier könnte unbegrenzte Mittel bereitstellen, was zu unkontrollierter Kreditvergabe führt.
Fix: Schreiben Sie eine konkrete Höchstsumme (z. B. 100.000 Euro) fest.
Warum es wichtig ist: Der Finanzier wird nicht angemessen entschädigt, und die Finanzierungslast für das Unternehmen ist unrealistisch.
Fix: Orientieren Sie sich an gängigen Kreditkonditionen; konsultieren Sie einen Steuerberater zur Substanzanforderung.
Warum es wichtig ist: Der Finanzier kann den Kredit nicht stoppen, auch wenn das Unternehmen in Schwierigkeiten gerät.
Fix: Führen Sie konkrete Kündigungsgründe wie Insolvenz, Zahlungsverzug oder Geschäftsaufgabe auf.
Warum es wichtig ist: Im Streitfall ist schwer nachzuweisen, wie viel geschuldet wird; Vollstreckung wird erschwert.
Fix: Lassen Sie Schuldscheine oder Darlehensbestätigungen ausstellen und archivieren Sie sie sorgfältig.
Warum es wichtig ist: Der Finanzier wartet lange auf Zinserträge, und Zahlungsausfälle werden nicht schnell erkannt.
Fix: Vereinbaren Sie monatliche oder vierteljährliche Zahlungen für bessere Liquiditätskontrolle.
Warum es wichtig ist: Zu kurze Fristen ermöglichen keine Behebung; zu lange Fristen verzögern die Rechtsdurchsetzung unnötig.
Fix: Setzen Sie 15 Tage für Insolvenz und 30 Tage für andere Verstöße fest.
In einfacher Sprache: Der Finanzier stellt Darlehen bis zu einer festgelegten Höchstsumme zur Verfügung.
Die Restschuld der Finanzierung übersteigt zu keinem Zeitpunkt [BETRAG] Euro. Der Finanzier erbringt die Leistungen auf Anforderung des Finanzierten Unternehmens, welches diese zur Förderung seiner Geschäftstätigkeiten nutzen darf.
Häufiger Fehler: Die maximale Kreditlinie wird nicht konkret beziffert, was später zu Streitigkeiten über verfügbare Mittel führt.
In einfacher Sprache: Festlegung des Zinssatzes und der Häufigkeit von Zinszahlungen.
Zinsen werden zahlbar [MONATLICH/VIERTELJÄHRLICH/JÄHRLICH] am Ersten jedes [MONAT] bei einer jährlichen Rate von [%] oder nach dem Finanzierungskostensatz des Finanziers bei seiner Bank zuzüglich 2 Prozentpunkte, aber niemals weniger als [%] pro Jahr.
Häufiger Fehler: Der Zinssatz wird nicht eindeutig definiert oder schwankt ohne klare Berechnungsmethode.
In einfacher Sprache: Das kreditnehmende Unternehmen muss Nachweise über die Finanzierung ausstellen.
Das Finanzierte Unternehmen erklärt sich bereit, eine entsprechende Dokumentation auszufertigen, inklusive einer oder mehrerer Schuldscheine, gemäß den Anforderungen des Finanziers.
Häufiger Fehler: Es wird keine schriftliche Bestätigung der Darlehensschuld ausgestellt, was die Durchsetzbarkeit gefährdet.
In einfacher Sprache: Die Vereinbarung beginnt an einem festgelegten Datum und endet nach einer bestimmten Frist.
Die Laufzeit dieser Vereinbarung beginnt mit dem [DATUM] und endet mit dem Geschäftsschluss vom [Z. B. ERSTEN JAHRESTAG] oder wird durch Kündigung beendet.
Häufiger Fehler: Es ist keine konkrete Enddatum definiert, was zu unbegrenzten vertraglichen Verpflichtungen führt.
In einfacher Sprache: Der Finanzier kann sofort kündigen, wenn der Kreditnehmer zahlungsunfähig wird.
Jede Partei kann durch schriftliche Benachrichtigung kündigen, falls die andere Partei in den Konkurs geht oder zahlungsunfähig wird und dies nicht innerhalb von [TAGEN] behoben wird.
Häufiger Fehler: Es wird nicht festgelegt, dass Insolvenz ein Kündigungsgrund ist, weshalb der Finanzier weiterhin Mittel bereitstellen könnte.
In einfacher Sprache: Kündigungsmöglichkeit bei substanziellen Verstößen gegen Vertragsbedingungen.
Eine erhebliche Vertragsverletzung, deren Verletzung nicht innerhalb von [TAGEN] nach schriftlicher Benachrichtigung behoben wird, berechtigt die nicht-verletzende Partei zur sofortigen Kündigung.
Häufiger Fehler: Die Frist zur Heilung einer Vertragsverletzung ist zu kurz oder zu lang festgesetzt.
In einfacher Sprache: Kündigungsrecht, falls der Kreditnehmer seinen Geschäftsbetrieb einstellt oder einen Konkursverwalter erhält.
Der Finanzier kann kündigen, falls das Finanzierte Unternehmen seine Geschäftstätigkeiten nicht mehr fortsetzt oder einen Konkursverwalter oder Treuhänder erhält, der wesentliche Vermögensbestandteile verwaltet.
Häufiger Fehler: Es wird nicht klar, ob eine Betriebsstilllegung (auch vorübergehend) als Kündigungsgrund gilt.
In einfacher Sprache: Keine Partei darf ihre Rechte aus dem Vertrag ohne Zustimmung an Dritte weitergeben.
Keine der Vertragsparteien kann diese Vereinbarung oder Rechte hierunter an eine andere Person übertragen, ohne die vorherige schriftliche Zustimmung der anderen Vertragspartei.
Häufiger Fehler: Es wird nicht geregelt, ob ein Geschäftskauf oder Fusion zu einer automatischen Zustimmung führt.
Tragen Sie den vollständigen Namen der Finanzierungsgesellschaft und des zu finanzierenden Unternehmens ein, inklusive Rechtsform, Gründungsort und Anschrift.
💡 Verwenden Sie die offiziellen Angaben aus dem Handelsregister oder der Gründungsurkunde.
Geben Sie das Datum an, ab dem die Vereinbarung gültig wird (üblicherweise das Unterzeichnungsdatum oder der Tag, an dem das Darlehen bereitgestellt wird).
💡 Achten Sie darauf, dass beide Parteien das Datum akzeptieren.
Geben Sie den maximalen Betrag an, bis zu dem Darlehen bereitgestellt werden können (z. B. 50.000 Euro).
💡 Diese Zahl sollte realistisch auf den Finanzierungsbedarf des Unternehmens abgestimmt sein.
Tragen Sie den jährlichen Zinssatz ein. Dies kann ein fester Prozentsatz (z. B. 5 % pro Jahr) oder eine Formel sein (z. B. Banksatz des Finanziers + 2 Prozentpunkte).
💡 Konsultieren Sie einen Steuerberater, um sicherzustellen, dass der Zinssatz zumindest dem Fremdleistungszins entspricht.
Wählen Sie, wie oft Zinsen gezahlt werden (monatlich, vierteljährlich oder jährlich) und auf welchen Tag jedes Monats oder Quartals.
💡 Monatliche Zahlungen bieten mehr Liquiditätskontrolle, sind aber administrativ aufwändiger.
Geben Sie an, wann die Vereinbarung endet (z. B. nach einem Jahr, nach drei Jahren oder zu einem festen Datum).
💡 Längere Laufzeiten bieten mehr Planungssicherheit, kürzere ermöglichen häufigere Überprüfungen.
Geben Sie an, wie viele Tage der Kreditnehmer hat, um eine Insolvenz oder Vertragsverletzung zu beheben (üblicherweise 15–30 Tage).
💡 15 Tage sind für Insolvenz angemessen; 30 Tage für andere Verstöße geben dem Kreditnehmer Zeit zur Korrektur.
Lassen Sie den Vertrag von beiden Parteien unterzeichnen. Erwägen Sie bei hohen Summen eine notarielle Beglaubigung.
💡 Notarielle Beglaubigung erleichtert die Durchsetzung, besonders bei Eintreibung von Forderungen.
Ja, ein unterzeichneter Finanzierungsvertrag ist rechtlich bindend und durchsetzbar. In Deutschland und Österreich müssen die Parteien die vereinbarten Leistungen erbringen. Empfehlung: Konsultieren Sie einen Anwalt, um sicherzustellen, dass der Vertrag alle erforderlichen Elemente enthält und mit dem geltenden Recht konform ist.
Ja, insbesondere bei Darlehen zwischen verbundenen Personen (z. B. Gesellschaftern und ihrem Unternehmen) gelten Dokumentationspflichten. Der Zinssatz sollte dem sog. „Fremdleistungszins" entsprechen — also dem, was ein unabhängiger Kreditgeber verlangen würde. Eine zu niedrige oder gar keine Verzinsung kann zu Betriebsvermögen-Umqualifizierungen und Steuernachforderungen führen. Konsultieren Sie einen Steuerberater.
Der Finanzier kann sofort kündigen und die Rückzahlung aller ausstehenden Schulden fordern. Je nachdem, ob das Unternehmen formell insolvenzantragspflichtig ist, können Sie eine Insolvenzforderung anmelden. Der Vertrag sollte klare Kündigungsbedingungen für Insolvenz enthalten, um die Rechte des Finanziers zu schützen.
Nein — dieser Vertrag sieht vor, dass weder die Finanzier noch das finanzierte Unternehmen ihre Rechte ohne schriftliche Zustimmung der anderen Partei übertragen kann. Dies schützt den Finanzier vor unerwarteten Vertragspartnern. Ein Geschäftskauf oder Nachfolge würde eine neue Vereinbarung erfordern.
Das hängt vom Zweck der Finanzierung ab. Betriebsmittelkredite sind oft kurzfristig (6–12 Monate), während Investitionskredite längere Laufzeiten haben (3–5 Jahre). Der Vertrag sollte eine klare Enddatum festlegen und Regelungen für Verlängerung oder automatische Erneuerung enthalten, um Missverständnisse zu vermeiden.
Notarielle Beglaubigung ist nicht gesetzlich erforderlich, aber empfohlen, besonders bei höheren Summen. Sie erleichtert die Durchsetzung (z. B. durch Vollstreckung) und erhöht die Glaubwürdigkeit. Für Darlehen unter 5.000 Euro ist sie normalerweise nicht notwendig.
Ein Finanzierungsvertrag ist ein breiter Begriff, der verschiedene Formen von Kreditvergabe abdeckt, während ein Darlehensvertrag spezifisch eine Summe Geld ist, die zurückzuzahlen ist. Dieser Vertrag folgt der Struktur eines Finanzierungsvertrags und regelt die fortlaufende Bereitstellung von Mitteln bis zu einer Höchstsumme.
Nur, wenn beide Parteien zustimmen. Der Vertrag sollte eine Klausel enthalten, die Anpassungen unter bestimmten Bedingungen (z. B. wenn sich die Marktkonditionen erheblich ändern) erlaubt. Ohne solche Klausel müssen Sie eine Änderungsvereinbarung unterzeichnen. Konsultieren Sie einen Anwalt, um sicherzustellen, dass Änderungen rechtlich wirksam sind.
Ausstehende Schulden müssen vollständig zurückgezahlt werden, unabhängig davon, wann der Vertrag endet. Der Vertrag sollte Regelungen enthalten, wie lange der Kreditnehmer nach Vertragsende hat, um ausstehende Zinsen und Kapital zu bezahlen. Üblicherweise erfolgt die Rückzahlung sofort bei Vertragsende oder nach einer festgesetzten Nachfrist (z. B. 30 Tage).
Ein Darlehensvertrag regelt einmalig die Auszahlung einer fest definierten Summe mit klarem Rückzahlungsplan. Ein Finanzierungsvertrag erlaubt mehrfache Kreditabrufe bis zu einer Höchstsumme — Sie zahlen Zinsen nur auf tatsächlich abgerufene Mittel. Verwenden Sie einen Finanzierungsvertrag, wenn die Kreditlinie schrittweise genutzt wird; ein Darlehensvertrag ist besser für Einmal-Kredite.
Kreditkarten und Kontokorrentkredite sind bankübliche Produkte mit standardisierten Bedingungen. Ein Finanzierungsvertrag bietet mehr Flexibilität und Kontrolle für individuell verhandelte Bedingungen zwischen zwei Parteien. Nutzen Sie diesen Vertrag, wenn Sie Bedingungen frei aushandeln oder eine nicht-bankliche Finanzierungsbeziehung dokumentieren möchten.
Ein Gesellschafter-Darlehensvertrag ist spezialisiert auf Darlehen zwischen Gesellschaftern und ihrer Gesellschaft. Dieser Finanzierungsvertrag ist allgemeiner und kann zwischen beliebigen Unternehmen genutzt werden. Wenn ein Gesellschafter dem Unternehmen Kapital bereitstellt, ist ein spezialisierter Gesellschafter-Darlehensvertrag oft besser wegen steuerlicher Besonderheiten.
Ein Kaufvertrag mit Ratenzahlung regelt den Kauf von Waren oder Dienstleistungen mit aufgeschobener Bezahlung. Ein Finanzierungsvertrag ist rein eine Geldvergabe ohne Warenbezug — das Unternehmen kann die Mittel frei für seinen Geschäftsbetrieb nutzen. Nutzen Sie diesen Vertrag nur für Kreditvergabe, nicht für Warenverkauf.
Finanzierungsunternehmen verwenden diesen Vertrag, um Darlehen an andere Unternehmen standardisiert und rechtssicher zu vergeben.
KMU nutzen den Vertrag, um Betriebsmittelkredite von Geschäftspartnern oder Investoren zu dokumentieren und die Finanzierungsquelle zu sichern.
Einzelhandelsbetriebe nutzen Finanzierungsverträge, um Warenkredite oder Betriebsmittelfinanzierung vertraglich zu regeln und Kreditrisiken zu minimieren.
Projektentwickler und Bauunternehmen verwenden Finanzierungsverträge zur Dokumentation von Projektfinanzierungen und Kostenzuschüssen während der Bauphase.
Consulting-Firmen und Agenturen regeln über diesen Vertrag die Finanzierung von Betriebsmitteln oder Anschaffungen und dokumentieren Darlehen zwischen Gesellschaftern.
In Deutschland gilt das BGB (Bürgerliches Gesetzbuch), insbesondere §§ 488–534 für Darlehensverträge. Der Vertrag sollte den Anforderungen des BGB an Kreditvergabe entsprechen. Fremdleistungszins (AStA-Zinssatz) ist für Steuerzwecke relevant. Konsultieren Sie einen deutschen Anwalt zur Überprüfung der Konformität.
In Österreich regelt das ABGB (Allgemeines Bürgerliches Gesetzbuch) Darlehensverträge. Die Zinsregel und Kündigungsbedingungen müssen österreichischem Recht entsprechen. Der Vertrag sollte mit den Anforderungen der FMA (Finanzmarktaufsicht) konform sein, falls es sich um ein Kreditgeschäft handelt. Konsultieren Sie einen österreichischen Anwalt.
In der Schweiz regelt das OR (Obligationenrecht) Darlehen. Der Vertrag muss schweizischen Anforderungen entsprechen, insbesondere hinsichtlich Wucher und unzulässiger Bedingungen. Notarielle Beglaubigung ist nicht erforderlich, aber empfohlen. Konsultieren Sie einen Schweizer Rechtsanwalt vor Unterzeichnung.
| Weg | Am besten für | Kosten | Zeit |
|---|---|---|---|
| Vorlage verwenden | Einfache Finanzierungen unter 50.000 Euro mit klaren Bedingungen und etablierten Parteien. | In Business in a Box enthalten | 30–45 Minuten, um die Felder auszufüllen und anzupassen. |
| Vorlage + Rechtsprüfung | Finanzierungen von 50.000–250.000 Euro, komplexe Geschäftsstrukturen oder verbundene Unternehmen. | € 200–500 für anwaltliche Prüfung und Anpassung. | 1–2 Wochen für Prüfung und Feedback. |
| Maßgeschneidert | Großvolumige Finanzierungen (über 250.000 Euro), außergewöhnliche Bedingungen oder hochkomplexe Konzernstrukturen. | € 1.500–5.000+ für vollständige Neudraftung und Verhandlung. | 2–4 Wochen inkl. Verhandlung und Finalisierung. |
Dieses Dokument ist eine von 3,000+ Geschäfts- und Rechtsvorlagen, die in Business in a Box enthalten sind.
Von der Vorlage zum unterschriebenen Dokument – alles in einem Business Operating System.
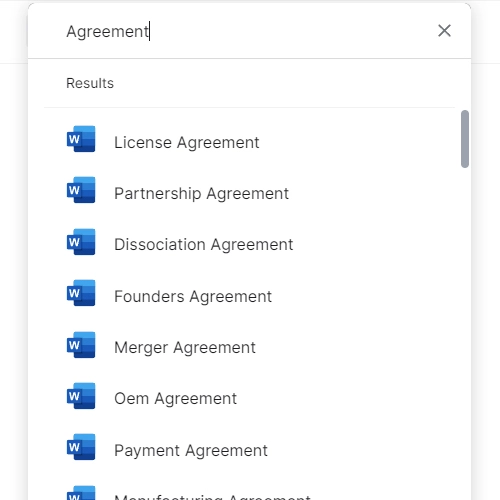
Greifen Sie auf über 3,000+ geschäftliche und rechtliche Vorlagen für jede Aufgabe, jedes Projekt oder jede Initiative zu.
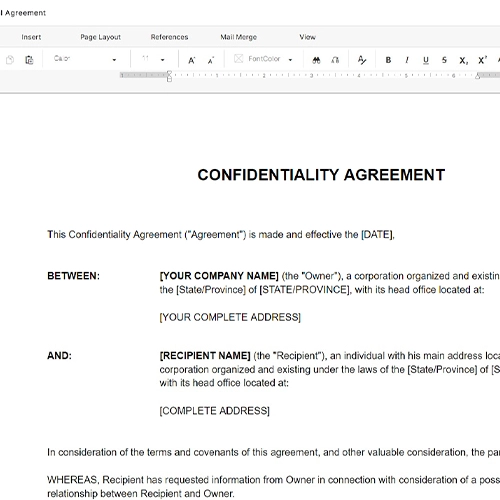
Passen Sie Ihre vorgefertigte Geschäftsdokumentvorlage an und speichern Sie sie in der Cloud.
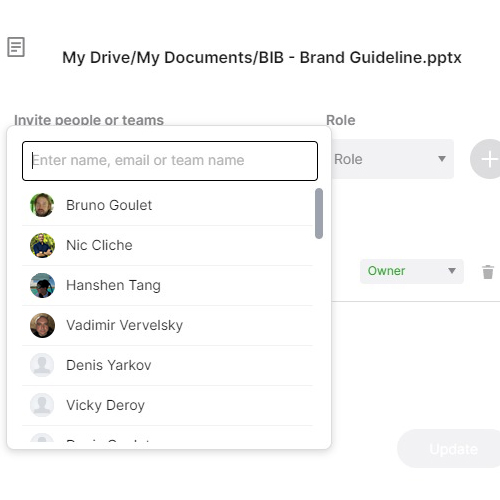
Teilen Sie Ihre Dateien und Ordner mit Ihrem Team. Erstellen Sie einen Raum für nahtlose Zusammenarbeit.
"Fantastischer Wert! Ich kann nicht mehr darauf verzichten. Es ist Gold wert und hat sich schon vielfach bezahlt gemacht."
"Ich benutze Business in a Box seit 4 Jahren. Es ist die beste Quelle für Vorlagen, die ich je gesehen habe. Ich kann es jedem nur empfehlen."
"Es war so oft ein Lebensretter, dass ich es gar nicht mehr zählen kann. Business in a Box hat mir so viel Zeit gespart und wie Sie wissen, Zeit ist Geld."
Hören Sie auf, Dokumente herunterzuladen. Beginnen Sie, mit Klarheit zu arbeiten. Business in a Box bietet Ihnen das Business Operating System, das von über 250.000 Unternehmen weltweit genutzt wird, um ihr Geschäft zu strukturieren, zu führen und auszubauen.
Kostenlos starten · Keine Kreditkarte erforderlich