Kreditkonto Ablehnung

Word-kompatibel (DOC/DOCX)‱1 seite‱15–20 min zum AusfĂŒllen‱Schwierigkeit: Standard
Mehr erfahren ↓
  • Mit KI bearbeiten
  • In der Cloud speichern
  • Als PDF exportieren

Ihre erste Vorlage ist bei der Anmeldung kostenlos — wĂ€hlen Sie ein beliebiges Dokument.

Auf einen Blick

Was es ist
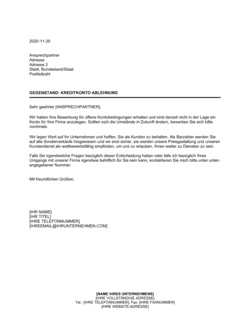
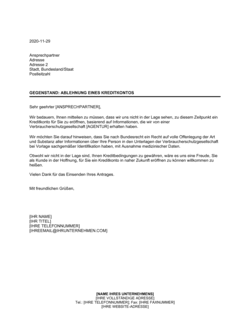
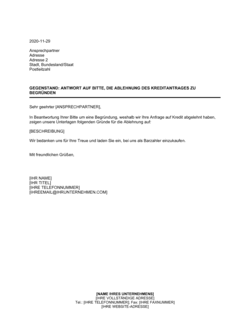
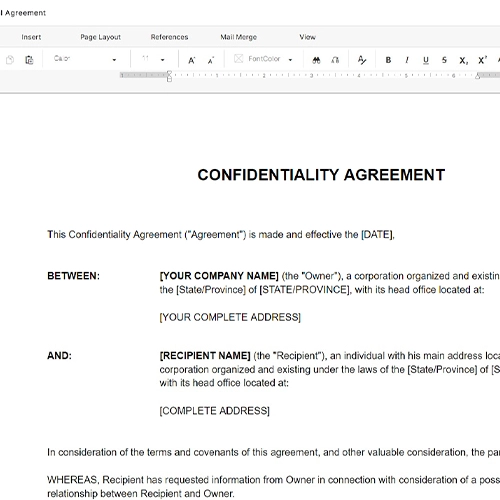
Ein professionelles Ablehnung-Schreiben fĂŒr die Mitteilung an einen Kreditantragsteller, dass ein Kreditkonto nicht gewĂ€hrt wird. Das Dokument wird als Word-Vorlage bereitgestellt und kann online bearbeitet oder als PDF exportiert werden.
Wann Sie es brauchen
Sie benötigen dieses Dokument, wenn Sie als Kreditgeber oder Finanzinstitution einen Kreditantrag aufgrund ungĂŒnstiger Kreditberichte oder schlechter BonitĂ€t ablehnen mĂŒssen. Es bietet eine klare, höfliche Mitteilung, die dem Antragsteller die GrĂŒnde erklĂ€rt.
Was enthalten ist
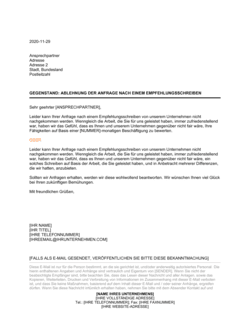
Das Schreiben enthĂ€lt ein Datum, Kontaktangaben, eine klare Betreffzeile, eine höfliche Eröffnung, die Mitteilung der Ablehnung mit BegrĂŒndung, einen Hinweis auf die Möglichkeit, den Kreditbericht zu ĂŒberprĂŒfen, und einen professionellen Abschluss.

Welche Variante passt zu Ihrer Situation?

Wenn Ihre Situation ist
Diese Vorlage verwenden
Kreditkonto-Ablehnung wegen schlechtem Kreditbericht oder ungĂŒnstigen BonitĂ€tStandard-Ablehnungsschreiben
Ablehnung mit konstruktivem Hinweis, wie der Antragsteller seine Chancen verbessern kannAblehnungsschreiben mit Verbesserungshinweisen
Ablehnung mit Verweis auf die Möglichkeit, Berufung einzulegen oder erneut anzutragenAblehnungsschreiben mit Berufungsmöglichkeit
Ablehnung von FirmenkreditantrĂ€gen aufgrund von Unternehmensbilanzen oder Cashflow-ProblemenAblehnungsschreiben fĂŒr GeschĂ€ftskredite
Ablehnung mit Hinweis auf finanzielle Beratung oder SchulungsangeboteAblehnungsschreiben mit Kreditberatungs-Empfehlung

Was ist eine Kreditkonto-Ablehnung?

Eine Kreditkonto-Ablehnung ist ein professionelles Schreiben, mit dem ein Kreditgeber oder Finanzinstitution einen Kreditantrag ablehnt und die betroffene Person schriftlich informiert. Das Dokument wird als Word-Vorlage bereitgestellt und kann online bearbeitet oder als PDF exportiert werden. Das Schreiben nennt den Grund der Ablehnung (z.B. ungĂŒnstiger Kreditbericht) und bietet dem Antragsteller konstruktives Feedback, wie er seine finanzielle Situation verbessern kann. Es ist ein wichtiges Kommunikationsmittel, das Klarheit und ProfessionalitĂ€t wahrt und beide Parteien rechtlich schĂŒtzt.

Warum Sie dieses Dokument brauchen

Ein schriftliches Ablehnungsschreiben ist unverzichtbar fĂŒr Finanzunternehmen und Kreditgeber. Es dokumentiert die Entscheidung formal und schafft eine klare Papierspur fĂŒr rechtliche und buchhalterische Zwecke. Ohne ein schriftliches Schreiben können MissverstĂ€ndnisse entstehen, und der Antragsteller kann spĂ€ter behaupten, nicht ordnungsgemĂ€ĂŸ benachrichtigt worden zu sein. Das Schreiben sollte die GrĂŒnde klar darstellen, damit der Antragsteller versteht, warum sein Antrag abgelehnt wurde, und entsprechend reagieren kann. Ein höfliches und professionelles Ablehnungsschreiben minimiert auch das Risiko von Konflikten und bewahrt die GeschĂ€ftsbeziehung, falls der Antragsteller zukĂŒnftig wieder einen Antrag stellt oder sein Kreditbericht verbessert wird.

HĂ€ufige Fehler vermeiden

❌ Zu harsch oder unhöflich formulieren

Warum es wichtig ist: Eine abgelehnte Person könnte sich unverhĂ€ltnismĂ€ĂŸig behandelt fĂŒhlen und das Unternehmen kritisieren oder rechtliche Schritte erwĂ€gen.

Fix: Bleiben Sie höflich und respektvoll, auch wenn die Ablehnung begrĂŒndet ist.

❌ Keine konkrete BegrĂŒndung angeben

Warum es wichtig ist: Der Antragsteller weiß nicht, warum sein Antrag abgelehnt wurde, und kann seine Chancen nicht verbessern.

Fix: Nennen Sie den Grund deutlich (z.B. ungĂŒnstiger Kreditbericht, schlechte Zahlungshistorie).

❌ Falsche oder unvollstĂ€ndige Kontaktdaten des Antragstellers

Warum es wichtig ist: Das Schreiben könnte den Antragsteller nicht erreichen oder an die falsche Person gesendet werden.

Fix: ÜberprĂŒfen Sie alle Adressangaben sorgfĂ€ltig vor dem Versand.

❌ Keine Verweisung auf den genauen KreditbĂŒro-Namen

Warum es wichtig ist: Der Antragsteller kann den Kreditbericht nicht ĂŒberprĂŒfen, wenn er nicht weiß, welches KreditbĂŒro ihn erstellt hat.

Fix: Geben Sie immer den Namen des KreditbĂŒros an, auf dessen Basis die Ablehnung erfolgt.

❌ Zu lange oder verwirrende Formulierungen

Warum es wichtig ist: Der Antragsteller versteht möglicherweise die Ablehnung oder die nÀchsten Schritte nicht.

Fix: Verwenden Sie klare, einfache und direkte Sprache.

❌ Keine Unterschrift oder Beglaubigung

Warum es wichtig ist: Das Schreiben wirkt unprofessionell und kann rechtlich in Frage gestellt werden.

Fix: Unterzeichnen Sie das Schreiben handschriftlich oder mit digitaler Signatur durch einen BevollmÀchtigten.

Die 6 wichtigsten Abschnitte, erklÀrt

Datum und Kontaktinformation

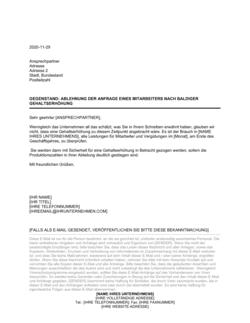
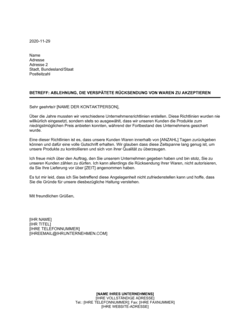
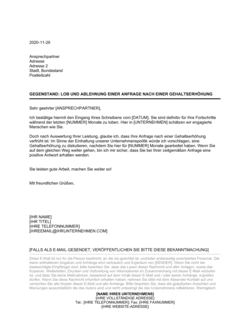
Das Schreiben beginnt mit dem aktuellen Datum und den vollstÀndigen Kontaktangaben des Antragstellers (Ansprechpartner, Adresse, Stadt, Bundesland, Postleitzahl).

Betreffzeile

Die Betreffzeile (z.B. 'KREDITKONTO ABLEHNUNG WEGEN UNGÜNSTIGEM BERICHT') macht sofort deutlich, worum es in dem Schreiben geht und ermöglicht eine schnelle Kategorisierung des Inhalts.

Höfliche Eröffnung

Das Schreiben beginnt mit einer höflichen Ansprache und dankt dem Antragsteller fĂŒr seinen Antrag, um einen respektvollen Ton zu bewahren.

Ablehnungsmitteilung mit BegrĂŒndung

Der Kern des Schreibens teilt die Ablehnung des Kreditkontos mit und gibt die BegrĂŒndung an (z.B. basierend auf dem Bericht eines benannten KreditbĂŒros).

Empfehlung zur ÜberprĂŒfung

Das Schreiben enthĂ€lt einen Hinweis, dass der Antragsteller sein KreditbĂŒro kontaktieren und die dort gespeicherten Informationen ĂŒberprĂŒfen sollte, falls Fehler vorliegen.

Professioneller Abschluss

Das Schreiben endet mit einer höflichen Schlussformel und unterliegt einer Unterschrift oder Namensvermerk des Absenders.

So fĂŒllen Sie sie aus

  1. 1

    Datum und EmpfÀngeradresse eintragen

    Geben Sie das aktuelle Datum oben rechts ein und tragen Sie die vollstĂ€ndige Adresse des Antragstellers ein (Name, Straße, Hausnummer, Postleitzahl, Stadt, Bundesland).

    💡 Verwenden Sie das Format TT.MM.YYYY fĂŒr das Datum.

  2. 2

    Ansprechpartner namentlich nennen

    Ersetzen Sie [ANSPRECHPARTNER] durch den Namen der Person, an die das Schreiben gerichtet ist.

    💡 Verwenden Sie die im Kreditantrag angegebene Kontaktperson.

  3. 3

    Name des KreditbĂŒros eintragen

    Ersetzen Sie [NAME] KreditbĂŒro durch den Namen der Auskunftei oder des KreditbĂŒros, das den negativen Bericht bereitgestellt hat (z.B. Schufa).

    💡 Nennen Sie das spezifische KreditbĂŒro, das Sie fĂŒr die Ablehnung herangezogen haben.

  4. 4

    Betreffzeile anpassen (optional)

    Die Betreffzeile kann spezifiziert werden, beispielsweise mit konkret genanntem Grund oder Zeitraum der Ablehnung.

    💡 Halten Sie die Betreffzeile prĂ€gnant und aussagekrĂ€ftig.

  5. 5

    Absenderdaten hinzufĂŒgen

    Geben Sie am Ende des Schreibens Ihren Namen, Titel, den Namen Ihres Unternehmens und Kontaktangaben an.

    💡 FĂŒgen Sie Telefonnummer und E-Mail-Adresse hinzu, damit der Antragsteller RĂŒckfragen stellen kann.

  6. 6

    Dokument ĂŒberprĂŒfen und unterzeichnen

    Lesen Sie das Schreiben grĂŒndlich durch, um sicherzustellen, dass alle Informationen korrekt sind, und unterzeichnen Sie es oder fĂŒgen Sie eine digitale Signatur hinzu.

    💡 Drucken Sie das Dokument aus und unterschreiben Sie es von Hand, oder verwenden Sie eine E-Signatur fĂŒr digitale VersĂ€nde.

Wenig Zeit? Öffnen Sie sie in Business in a Box und lassen Sie die KI die LĂŒcken mit Ihnen ausfĂŒllen.

HĂ€ufig gestellte Fragen

Warum sollte ich ein Ablehnungsschreiben versenden, anstatt den Antragsteller nur telefonisch zu benachrichtigen?

Ein schriftliches Ablehnungsschreiben schafft eine offizielle Dokumentation der Entscheidung und des Zeitpunkts. Dies schĂŒtzt beide Parteien rechtlich und gibt dem Antragsteller eine schriftliche BegrĂŒndung, die er archivieren und ĂŒberprĂŒfen kann. Telefonische GesprĂ€che sind leicht zu vergessen oder missverstĂ€ndlich.

Was sollte ich tun, wenn der Antragsteller gegen die Ablehnung Einspruch einlegt?

Dokumentieren Sie den Einspruch und prĂŒfen Sie ihn grĂŒndlich. ÜberprĂŒfen Sie die Kreditberichte erneut, um sicherzustellen, dass alle Informationen korrekt waren. Wenn neue Informationen oder Fehler gefunden werden, können Sie die Entscheidung revidieren. Andernfalls können Sie eine detaillierte Stellungnahme schreiben, in der Sie die GrĂŒnde erneut erlĂ€utern.

Muss ich in dem Schreiben erwĂ€hnen, dass der Antragsteller sein Recht hat, die Kreditdaten zu ĂŒberprĂŒfen?

Ja, dies ist empfehlenswert und gesetzlich oft vorgeschrieben. Die meisten Kreditgesetze sehen vor, dass Antragsteller das Recht haben, ihre Kreditberichte einzusehen und Fehler zu melden. Ihr Schreiben sollte diesen Hinweis enthalten.

Kann ich mehrere GrĂŒnde fĂŒr die Ablehnung im Schreiben angeben?

Ja, Sie können mehrere GrĂŒnde nennen (z.B. schlechter Kreditbericht und zu hohes SchuldenverhĂ€ltnis). Dies gibt dem Antragsteller ein umfassendes Bild seiner Situation. Vermeiden Sie jedoch, zu viele GrĂŒnde zu nennen, da dies das Schreiben verwirrend machen könnte.

Wie lange sollte ich das Ablehnungsschreiben aufbewahren?

Sie sollten eine Kopie des Schreibens mindestens 3–5 Jahre lang aufbewahren, um AnsprĂŒche oder RĂŒckfragen zu dokumentieren. Manche Unternehmen bewahren solche Dokumente lĂ€nger auf, um ihre GeschĂ€ftspraktiken zu dokumentieren und bei ÜberprĂŒfungen oder Rechtsstreitigkeiten als Beweis zu dienen.

Was ist der beste Weg, das Schreiben zu versenden?

Der beste Weg ist, das Schreiben per Einschreiben mit RĂŒckschein zu versenden, um zu bestĂ€tigen, dass es angekommen ist. Alternativ können Sie es per E-Mail mit LesebestĂ€tigung versenden, wenn der Antragsteller sich fĂŒr diese Option angemeldet hat. Bewahren Sie immer einen Nachweis des Versands auf.

Kann ich dieses Schreiben fĂŒr Ablehnung aus anderen GrĂŒnden verwenden?

Bedingt ja. Dieses Schreiben ist fĂŒr Ablehnungen wegen Kreditberichten konzipiert. Wenn Sie aus anderen GrĂŒnden ablehnen (z.B. zu hohe Schulden, geringe Eigenkapitalquote), mĂŒssen Sie die BegrĂŒndung anpassen. Das Grundformat bleibt jedoch gleich.

Sollte ich ein Weiterleitungsangebot oder alternative Finanzierungen im Schreiben erwÀhnen?

Dies ist optional und hĂ€ngt von Ihrer GeschĂ€ftspolitik ab. Manche Unternehmen bieten an, den Antrag spĂ€ter erneut zu prĂŒfen oder alternative Produkte anzubieten. Dies kann ein positives Zeichen setzen, wird aber nicht erwartet.

Welche Daten darf ich im Ablehnungsschreiben nennen?

Nennen Sie nur die notwendigen Informationen: den Namen des KreditbĂŒros und den allgemeinen Grund (schlechter Bericht). Geben Sie keine detaillierten Informationen aus dem Kreditbericht preis, es sei denn, dies ist rechtlich erforderlich. Der Antragsteller sollte diese Informationen direkt vom KreditbĂŒro beantragen.

Im Vergleich zu Alternativen

vs Genehmigungsschreiben

Das Ablehnungsschreiben teilt mit, dass ein Antrag nicht akzeptiert wird, wĂ€hrend ein Genehmigungsschreiben die GewĂ€hrung des Kredits bestĂ€tigt. Beide sollten klar und professionell sein. Ein Ablehnungsschreiben sollte die GrĂŒnde erklĂ€ren und Verbesserungsmöglichkeiten aufzeigen, um dem Antragsteller zu helfen.

vs Bewerbungsablehnung

Ein Bewerbungsablehnungsschreiben wird von Arbeitgebern verwendet, um Bewerbern mitzuteilen, dass sie nicht ausgewÀhlt wurden. Ein Kreditablehnungsschreiben ist Àhnlich strukturiert, behandelt aber finanzielle Entscheidungen. Beide sollten respektvoll und mit konstruktivem Feedback formuliert sein.

vs KĂŒndigungsschreiben

Ein KĂŒndigungsschreiben beendet eine bestehende Vereinbarung oder Beziehung, wĂ€hrend ein Ablehnungsschreiben einen geplanten Antrag ablehnt. Ein KĂŒndigungsschreiben ist meist förmlicher und kann lĂ€ngerfristige Auswirkungen haben. Ein Ablehnungsschreiben ist sachlicher und weniger persönlich.

vs Mahnung

Eine Mahnung ist eine Aufforderung zur Zahlung ausstehender Schulden, wĂ€hrend ein Ablehnungsschreiben eine Entscheidung ĂŒber einen neuen Kreditantrag mitteilt. Eine Mahnung ist zwingend und hat ernsthafte Konsequenzen, wĂ€hrend ein Ablehnungsschreiben nur eine Entscheidung dokumentiert.

Branchenspezifische Hinweise

Bankwesen und Finanzdienstleistungen

Banken und Kreditgeber verwenden dieses Dokument tÀglich, um KreditantrÀge abzulehnen und mit Kunden zu kommunizieren.

Kreditgenossenschaften und Sparkassen

Genossenschaftliche Institute nutzen Àhnliche Vorlagen, um Mitgliedern Ablehnung transparent und höflich mitzuteilen.

Online-Kreditplattformen

FinTech-Unternehmen automatisieren Ablehnung mit standardisierten Schreiben basierend auf Algorithmen und Kreditberichten.

Handels- und Einzelhandelskreditvergabe

GeschĂ€fte, die Kundenkredite anbieten (Möbel, Autos), versenden automatisierte Ablehnungen bei ungĂŒnstigen Bewertungen.

Versicherungen und Kapitalschutz

Versicherungsunternehmen lehnen Kreditversicherungen oder Kreditschutzprodukte basierend auf BonitÀt ab.

Unternehmensfinanzierung und B2B-Kreditvergabe

Unternehmen, die GeschĂ€ftskredite an andere Firmen vergeben, nutzen Ă€hnliche Ablehnungsschreiben fĂŒr Firmenkunden.

Vorlage oder Profi — was passt?

WegAm besten fĂŒrKostenZeit
Vorlage verwendenKleine Finanzunternehmen und Privatpersonen, die regelmĂ€ĂŸig Ablehnung mitteilen, mit dieser Standardvorlage.In Business in a Box enthalten5–10 Minuten pro Schreiben
Vorlage + Profi-PrĂŒfungMittlere Unternehmen, die die Vorlage nutzen, aber rechtliche oder sprachliche ÜberprĂŒfung durch interne Spezialisten durchfĂŒhren.In Business in a Box enthalten15–20 Minuten pro Schreiben
MaßgeschneidertGroße Finanzinstitute und Unternehmen, die komplexe Ablehnungsverfahren mit individuellem Design benötigen oder spezielle Compliance-Anforderungen haben.€300–1000+ (Extern entworfenes Schreiben)1–2 Wochen (Konzeptualisierung bis Fertigstellung)

Glossar

Kreditbericht
Dokumentation der Kreditgeschichte und BonitĂ€t eines Antragstellers, ergestellt von KreditbĂŒros oder Auskunfteien.
KreditbĂŒro
Unternehmen, das Kreditinformationen sammelt und Kreditberichte fĂŒr Finanzinstitute bereitstellt.
BonitÀt
Bewertung der ZahlungsfĂ€higkeit und KreditwĂŒrdigkeit einer Person oder eines Unternehmens.
Kreditkonto
Vereinbarung zwischen Kreditgeber und Kreditnehmer ĂŒber die VerfĂŒgbarkeit und Nutzung von Kreditlinien.
Antragsteller
Person oder Unternehmen, das einen Kreditantrag stellt und auf Genehmigung wartet.
Ablehnungsschreiben
Formelles Schreiben, mit dem ein Kreditgeber einen Kreditantrag ablehnt und die GrĂŒnde mitteilt.
Negativer Kreditbericht
Kreditbericht, der ungĂŒnstige Informationen wie verspĂ€tete Zahlungen oder SchuldenausfĂ€lle enthĂ€lt.
KreditwĂŒrdigkeit
Gesamtbewertung der FĂ€higkeit und Bereitschaft eines Kreditnehmers, Schulden zu begleichen.

Setzen Sie dieses Dokument mit Business in a Box in die Praxis um

Ihre Zahlen schaffen Klarheit fĂŒr Ihre Entscheidungen. Halten Sie sie zusammen mit den zugehörigen Dokumenten, Aufgaben und Nachverfolgungen in einem organisierten Arbeitsbereich.

Business in a Box bietet Ihnen einen gemeinsamen Arbeitsbereich fĂŒr Dokumente, Projekte, Aufgaben, Teamarbeit und KI-UnterstĂŒtzung. Beginnen Sie mit dieser Vorlage und entdecken Sie den Rest der Plattform, wenn Sie bereit sind.

Business in a Box entdecken

Verwandte Sammlungen durchsuchen

Erstellen Sie Ihr Dokument in 3 einfachen Schritten.

Von der Vorlage zum fertigen Dokument – alles in einem Business in a Box-Arbeitsbereich.

1
Laden Sie eine Vorlage herunter oder öffnen Sie sie

Greifen Sie auf ĂŒber 3,000+ geschĂ€ftliche und rechtliche Vorlagen fĂŒr jede Aufgabe, jedes Projekt oder jede Initiative zu.

2
Bearbeiten und fĂŒllen Sie die LĂŒcken mit KI aus

Passen Sie Ihre vorgefertigte GeschÀftsdokumentvorlage an und speichern Sie sie in der Cloud.

3
Mit Ihrem Team teilen

Teilen Sie Ihre Dateien und Ordner mit Ihrem Team. Erstellen Sie einen Raum fĂŒr nahtlose Zusammenarbeit.

Sparen Sie Zeit, Geld und erstellen Sie konsequent hochwertige Dokumente.

★★★★★

"Fantastischer Wert! Ich kann nicht mehr darauf verzichten. Es ist Gold wert und hat sich schon vielfach bezahlt gemacht."

Managing Director · Mall Farm
Robert Whalley
Managing Director, Mall Farm Proprietary Limited
★★★★★

"Ich benutze Business in a Box seit 4 Jahren. Es ist die beste Quelle fĂŒr Vorlagen, die ich je gesehen habe. Ich kann es jedem nur empfehlen."

Business Owner · 4+ years
Dr Michael John Freestone
Business Owner
★★★★★

"Es war so oft ein Lebensretter, dass ich es gar nicht mehr zÀhlen kann. Business in a Box hat mir so viel Zeit gespart und wie Sie wissen, Zeit ist Geld."

Owner · Upstate Web
David G. Moore Jr.
Owner, Upstate Web

FĂŒhren Sie Ihr Unternehmen an einem Ort.

Business in a Box bringt Menschen, Projekte, Aufgaben, Dokumente, Wissen und Teamkommunikation in einem KI-gestĂŒtzten Arbeitsbereich zusammen. Beginnen Sie noch heute mit der Vorlage, die Sie brauchen.

Business in a Box entdecken

Kostenlos starten · Keine Kreditkarte erforderlich