Darlehensvertrag

Word (DOC/DOCX)‱3 seiten‱20–30 min zum AusfĂŒllen‱Schwierigkeit: Standard‱Unterschrift erforderlich‱RechtsprĂŒfung empfohlen
Mehr erfahren ↓

Das vollstÀndige, bearbeitbare Dokument wird in Business in a Box geöffnet.

Auf einen Blick

Was es ist
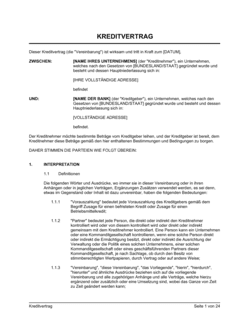
Ein Darlehensvertrag ist eine rechtlich bindende Vereinbarung zwischen einem Darlehensgeber und einem Darlehensnehmer ĂŒber die Bedingungen eines Darlehens. Dieses Dokument regelt die Darlehenssumme, die RĂŒckzahlungsbedingungen, die Zinsen und weitere GebĂŒhren. Sie erhalten die Vorlage als Word-Download, den Sie online bearbeiten und als PDF exportieren können.
Wann Sie es brauchen
Sie benötigen einen Darlehensvertrag, wenn Sie Geld an eine Person oder ein Unternehmen verleihen oder Geld leihen möchten und die Bedingungen schriftlich festgehalten werden sollen. Das Dokument ist besonders wichtig, wenn mehrere Kreditgeber oder Kreditnehmer beteiligt sind, um MissverstÀndnisse zu vermeiden und rechtliche Klarheit zu schaffen.
Was enthalten ist
Der Vertrag enthĂ€lt Abschnitte zur DarlehensaufschlĂŒsselung (Betrag, GebĂŒhren, Finanzierungskosten), zum Zahlungsversprechen, zu den monatlichen RĂŒckzahlungsraten mit festgelegten Terminen, zur Vorabzahlung mit RĂŒckerstattung ungenutzter GebĂŒhren und zum SĂ€umniszuschlag bei verspĂ€teten Zahlungen.

Welche Variante passt zu Ihrer Situation?

Wenn Ihre Situation ist
Diese Vorlage verwenden
Darlehen zwischen Familienmitgliedern, Freunden oder Bekannten ohne UnternehmensstrukturDarlehensvertrag – Privatperson zu Privatperson
Darlehen zwischen zwei GeschĂ€ftsentitĂ€ten mit Gewinnabsicht oder GeschĂ€ftsbeziehungDarlehensvertrag – Unternehmen zu Unternehmen
Darlehen mit Pfandrecht auf Immobilie, Fahrzeug oder anderen SicherheitenDarlehensvertrag – mit besicherten Vermögenswerten
Vertrauliche Darlehen, bei denen beide Parteien die Bedingungen nicht offenbaren dĂŒrfenDarlehensvertrag – mit Geheimhaltungsklausel
Darlehen mit variabler RĂŒckzahlungsrate oder möglichem Aufschub bei ZahlungsschwierigkeitenDarlehensvertrag – mit flexiblen RĂŒckzahlungsbedingungen
Darlehen fĂŒr Immobilienerwerb oder Renovationen mit lĂ€ngeren Laufzeiten (5–20 Jahre)Darlehensvertrag – langfristiges Baudarlehen

Was ist eine Vorlage Darlehensvertrag?

Ein Darlehensvertrag ist eine rechtlich bindende Vereinbarung zwischen einem Darlehensgeber und einem Darlehensnehmer. Dieses Dokument regelt die Bedingungen eines Darlehens – also die Summe, die RĂŒckzahlungsmodalitĂ€ten, die Zinsen und weitere GebĂŒhren. Der Vertrag schĂŒtzt beide Parteien, indem er klare Erwartungen schriftlich festhĂ€lt und rechtliche Klarheit bietet. Sie erhalten die Vorlage als Word-Download, den Sie online bearbeiten und als PDF exportieren können. Der Vertrag ist sofort einsatzbereit und kann an Ihre spezifischen Bedingungen angepasst werden.

Warum Sie dieses Dokument brauchen

Ein schriftlicher Darlehensvertrag schĂŒtzt Sie vor teuren MissverstĂ€ndnissen und rechtlichen Problemen. Ohne Dokumentation kann es zu Streitigkeiten ĂŒber den Betrag, die RĂŒckzahlungsfrist oder die Zinsen kommen – besonders, wenn Familie oder Freunde beteiligt sind. Ein formaler Vertrag zeigt, dass die Partei das Darlehen ernst nimmt und bereit ist, die vereinbarten Bedingungen einzuhalten. Im Falle eines Zahlungsausfalls ist ein unterzeichneter Darlehensvertrag ein starkes Rechtsmittel, das Sie vor Gericht durchsetzen können. FĂŒr Unternehmen ist ein Darlehensvertrag zudem wichtig fĂŒr die BuchfĂŒhrung und SteuererklĂ€rung – er dokumentiert den GeschĂ€ftsbetrieb und ermöglicht es Ihnen, die Transaktion korrekt zu erfassen.

HĂ€ufige Fehler vermeiden

❌ Ungenauigkeit bei Zahlungsterminen oder Raten

Warum es wichtig ist: Wenn Terminde unklar sind, entstehen MissverstÀndnisse und der Kreditgeber kann möglicherweise nicht durchsetzen, dass Zahlungen rechtzeitig erfolgen.

Fix: Geben Sie jeden Termin explizit an (z. B. ‚jeden 5. des Monats') und berechnen Sie alle Raten vor Unterzeichnung neu.

❌ Fehlende oder widersprĂŒchliche ZinssĂ€tze und GebĂŒhren

Warum es wichtig ist: Dies fĂŒhrt zu Streitigkeiten ĂŒber die Gesamtschuld und kann den Vertrag umdurchsetzbar machen, wenn Zahlen nicht passen.

Fix: Erstellen Sie eine detaillierte AufschlĂŒsselung (Hauptbetrag + Zins + GebĂŒhren = Gesamtsumme) und lassen Sie diese von beiden Parteien bestĂ€tigen.

❌ Zu milde oder fehlende Strafbestimmungen

Warum es wichtig ist: Ohne klare Konsequenzen fĂŒr verspĂ€tete Zahlungen verliert der Kreditgeber den Anreiz fĂŒr Disziplin und kann ZahlungsausfĂ€lle nicht wirksam sanktionieren.

Fix: Definieren Sie klare SĂ€umniszuschlĂ€ge (z. B. 2 % pro Monat Verzug) und KĂŒndigungsrechte nach wiederholtem Zahlungsausfall.

❌ Keine Klausel zum Umgang mit Refinanzierung oder Vorabzahlung

Warum es wichtig ist: Der Kreditnehmer kann ĂŒberraschend frĂŒh abbezahlen und ungerechtfertigte GebĂŒhren ablehnen, oder der Kreditgeber verliert Zinseinnahmen ohne klare RĂŒckerstattung.

Fix: Regeln Sie explizit, ob Vorabzahlungen zulĂ€ssig sind, und wie ungenutzten GebĂŒhren berechnet und erstattet werden (z. B. nach Rule of 78).

❌ Unklare Verantwortung bei mehreren Kreditnehmern

Warum es wichtig ist: Mehrere Unterzeichner können streiten, wer fĂŒr wie viel haftet – der Kreditgeber kann am Ende nur einen erreichen und AusfĂ€lle tragen.

Fix: Schreiben Sie deutlich auf, dass jeder Kreditnehmer gesamtschuldnerisch und unbeschrĂ€nkt fĂŒr die volle Schuld haftet (nicht nur anteilig).

❌ Fehlende oder vage Sicherheitsbestimmungen

Warum es wichtig ist: Wenn das Darlehen besichert sein soll, aber das Pfandrecht nicht angemeldet oder nicht genau beschrieben ist, kann der Kreditgeber die Sicherheit im Krisenfall nicht verwerten.

Fix: Beschreiben Sie die Sicherheit genau (Adresse, Katasterzahl, Fahrzeugidentnummer) und regeln Sie ihre Anmeldung beim Grundbuch oder KFZ-Register.

Die 9 wichtigsten Klauseln, erklÀrt

Zahlungsversprechen

In einfacher Sprache: Der Darlehensnehmer verpflichtet sich, den Gesamtdarlehensbetrag plus Zinsen und GebĂŒhren innerhalb der vereinbarten Frist zurĂŒckzuzahlen.

Beispielformulierung
Der Darlehensnehmer verspricht, dem Darlehensgeber die Summe von [BETRAG] sowie die unten aufgefĂŒhrten Zinsen und anderen GebĂŒhren innerhalb von [NUMMER] Monaten ab [DATUM] zu bezahlen.

HĂ€ufiger Fehler: Ungenauigkeit beim Betrag oder fehlende Spezifizierung des Zeitraums – dies fĂŒhrt zu Unklarheiten bei der FĂ€lligkeit und kann Streitigkeiten verursachen.

AufschlĂŒsselung des Darlehens

In einfacher Sprache: Eine detaillierte Übersicht der Gesamtkreditkosten, einschließlich Darlehensbetrag, GebĂŒhren, Finanzierungskosten und Summe der Zahlungen.

Beispielformulierung
Darlehensbetrag: [BETRAG] Euro; FinanzierungsgebĂŒhr: [BETRAG] Euro; Summe der Zahlungen: [BETRAG] Euro; JĂ€hrliche Rate: [PROZENT] Prozent.

HĂ€ufiger Fehler: Fehlende oder falsch berechnete GebĂŒhren – können spĂ€ter zu Konflikten ĂŒber die Gesamtschuld fĂŒhren und Vertrauen beschĂ€digen.

RĂŒckzahlung

In einfacher Sprache: Legt fest, wie oft und in welcher Höhe der Darlehensnehmer Zahlungen leisten muss, einschließlich Startdatum und Enddatum.

Beispielformulierung
Der Darlehensnehmer wird den Betrag in [NUMMER] gleichen, ununterbrochenen, monatlichen Raten von [BETRAG] Euro, jeweils am [ORDINALZAHL] Tag eines jeden Monats, beginnend zum [STARTDATUM] und endend am [ENDDATUM], zurĂŒckbezahlen.

HĂ€ufiger Fehler: Mehrdeutigkeit beim Zahlungstermin oder Zahlungsbetrag – fĂŒhrt zu verpassten oder falschen Zahlungen und rechtlichen Problemen.

Vorabzahlung

In einfacher Sprache: Bestimmt, dass der Darlehensnehmer das Darlehen vor FĂ€lligkeit ganz oder teilweise zurĂŒckzahlen kann, meist mit RĂŒckerstattung ungenutzter GebĂŒhren.

Beispielformulierung
Der Darlehensnehmer hat das Recht, den gesamten ausstehenden Betrag jederzeit vorabzubezahlen. Wird das Darlehen refinanziert, erstattet der Darlehensgeber die nicht verdiente FinanzierungsgebĂŒhr nach [REGEL].

HĂ€ufiger Fehler: Klausel fehlt oder ist zu ungenau – der Kreditnehmer kann nicht vorabzahlen, ohne in GebĂŒhren verwickelt zu werden.

SĂ€umniszuschlag

In einfacher Sprache: Definiert Strafen oder zusĂ€tzliche GebĂŒhren, die fĂ€llig werden, wenn der Darlehensnehmer eine Zahlung verspĂ€tet oder nicht leistet.

Beispielformulierung
Bei verspĂ€teter Zahlung fĂ€llt ein SĂ€umniszuschlag von [PROZENT] Prozent pro Monat oder [BETRAG] Euro pro ĂŒberfalligem Zahlungszeitraum an.

HĂ€ufiger Fehler: Fehlende oder zu milde Strafbestimmungen – dies reduziert die Anreize fĂŒr pĂŒnktliche Zahlungen und schwĂ€cht die Durchsetzbarkeit des Vertrags.

Verantwortung bei mehreren Kreditnehmern

In einfacher Sprache: Falls mehrere Parteien als Kreditnehmer unterzeichnen, sind alle einzeln fĂŒr die vollstĂ€ndige RĂŒckzahlung des gesamten Betrags verantwortlich.

Beispielformulierung
Wenngleich diese Vereinbarung von mehr als einer Person unterzeichnet werden kann, versteht jeder Darlehensnehmer, dass er als Einzelperson fĂŒr die RĂŒckzahlung des vollen Betrages verantwortlich ist.

HĂ€ufiger Fehler: Unzureichende Klarheit ĂŒber Mitverantwortung – kann zu Konflikten zwischen Kreditnehmern fĂŒhren oder den GlĂ€ubiger verwirren.

Geltungsbereich und Rechtsprechung

In einfacher Sprache: Gibt an, in welche Rechtsordnung (z. B. deutsches Recht) das Darlehen fÀllt und wo Streitigkeiten gelöst werden.

Beispielformulierung
Diese Vereinbarung unterliegt den Gesetzen der Bundesrepublik Deutschland und wird nach deutschem Recht ausgelegt. Jede Klage oder Schiedsverfahren findet in [GERICHTSORT] statt.

HĂ€ufiger Fehler: Fehlende oder widersprĂŒchliche Rechtsangaben – dies erschwert die Durchsetzung und kann zu Kosten bei Unklarheiten fĂŒhren.

Sicherheiten und Pfandrecht

In einfacher Sprache: Optional: Beschreibt, welche Vermögenswerte als Sicherheit fĂŒr das Darlehen dienen und wie der GlĂ€ubiger diese im Falle des Ausfalls verwertbar hat.

Beispielformulierung
Der Darlehensnehmer erklĂ€rt sich hiermit einverstanden, dass [BESCHREIBUNG DES VERMÖGENSWERTS] als Sicherheit fĂŒr diese Schuldverschreibung dient. Im Falle eines Zahlungsausfalls hat der Darlehensgeber das Recht, diese Sicherheit zu verwerten.

HĂ€ufiger Fehler: UnvollstĂ€ndige Beschreibung der Sicherheit oder fehlende Registrierung – kann die Durchsetzbarkeit des Pfandrechts gefĂ€hrden.

KĂŒndigungsrecht

In einfacher Sprache: Regelt unter welchen UmstĂ€nden eine Partei das Darlehen vor Ablauf der Laufzeit beenden oder kĂŒndigen kann.

Beispielformulierung
Der Darlehensgeber hat das Recht, das Darlehen sofort zu kĂŒndigen, wenn der Darlehensnehmer zwei aufeinanderfolgende Zahlungen nicht leistet oder [WEITERE BEDINGUNGEN].

HĂ€ufiger Fehler: Zu enge oder fehlende KĂŒndigungsbestimmungen – können zu unflexiblen oder unfairenBedingungen im Krisenfall fĂŒhren.

So fĂŒllen Sie sie aus

  1. 1

    Namen und Adressen eintragen

    ErgĂ€nzen Sie die vollstĂ€ndigen Namen und Adressen des Darlehensgebers und des Darlehensnehmers. Falls eine Partei ein Unternehmen ist, geben Sie den Namen, die Rechtsform und die GrĂŒndungsbehörde (z. B. Amtsgericht MĂŒnchen) an.

    💡 PrĂŒfen Sie die Schreibweise genau – Fehler bei Namen oder Adressen können die Durchsetzbarkeit beeintrĂ€chtigen.

  2. 2

    Darlehensbetrag und GebĂŒhren festlegen

    Tragen Sie den Darlehensbetrag (z. B. 50.000 Euro), die FinanzierungsgebĂŒhr (einmalig), den Zinssatz und die Summe aller Zahlungen ein. Berechnen Sie diese Summen sorgfĂ€ltig, um Fehler zu vermeiden.

    💡 Nutzen Sie einen Taschenrechner oder eine Vorlage, um die Gesamtsumme und monatlichen Raten korrekt zu berechnen.

  3. 3

    RĂŒckzahlungsplan definieren

    Geben Sie die Anzahl der monatlichen Raten, die Höhe jeder Rate und das Startdatum sowie das Enddatum an. Beispiel: 60 Monate, 1.000 Euro pro Monat, Beginn 01.06.2025, Ende 31.05.2030.

    💡 Stellen Sie sicher, dass die monatliche Rate und die Laufzeit mathematisch korrekt sind und zu der Gesamtschuld passen.

  4. 4

    Zinssatz und SĂ€umniszuschlag eintragen

    Definieren Sie den jĂ€hrlichen Zinssatz (z. B. 5 %) und die Strafe bei verspĂ€teten Zahlungen (z. B. 2 % pro Monat oder eine pauschale GebĂŒhr). Achten Sie auf lokale Rechtsvorschriften zur ZulĂ€ssigkeit von Strafzinsen.

    💡 In Deutschland ist eine Obergrenze fĂŒr Strafzinsen zu beachten – konsultieren Sie bei hohen Zinsen einen Anwalt.

  5. 5

    Vorabzahlungsklausel und Refinanzierung regeln

    Entscheiden Sie, ob der Kreditnehmer das Darlehen vorzeitig abbezahlen darf, und ob GebĂŒhren fĂŒr ungenutzten Zinsen erstattet werden (z. B. nach der Rule of 78). Tragen Sie die Erstattungsregel ein.

    💡 Eine großzĂŒgige Vorabzahlungsklausel macht das Darlehen fĂŒr den Kreditnehmer attraktiver, kann aber die Einnahmen des GlĂ€ubigers reduzieren.

  6. 6

    Sicherheiten und Pfandrecht eintragen (optional)

    Falls das Darlehen durch Vermögenswerte besichert ist (z. B. Immobilie, Fahrzeug), beschreiben Sie diese detailliert und regeln Sie das Pfandrecht. Beispiel: ‚1. Hypothek auf das Einfamilienhaus in [ADRESSE]'.

    💡 Besicherte Darlehen bieten dem GlĂ€ubiger mehr Schutz, erfordern aber zusĂ€tzliche rechtliche FormalitĂ€ten (z. B. Grundschuldbrief beim Notar).

  7. 7

    KĂŒndigungsrechte und Abschlussklauseln hinzufĂŒgen

    Definieren Sie unter welchen Bedingungen jede Partei das Darlehen beenden kann (z. B. nach zwei versĂ€umten Zahlungen), und fĂŒgen Sie allgemeine Klauseln hinzu (Änderungen bedĂŒrfen schriftlicher Zustimmung, etc.).

    💡 KĂŒndigungsbestimmungen sollten fair sein – zu streng können den Kreditnehmer abschrecken, zu locker schwĂ€chen den Schutz des GlĂ€ubigers.

  8. 8

    Unterschriften und Zeugen

    Lassen Sie den Vertrag von beiden Parteien unterzeichnen und datieren. FĂŒr hohe BetrĂ€ge oder Sicherheiten empfiehlt es sich, zwei unabhĂ€ngige Zeugen zur Unterschrift zu bitten und diese ebenfalls unterschreiben zu lassen.

    💡 Bewahren Sie eine beglaubigte Kopie auf – im Falle von Streitigkeiten ist ein Original oder eine notariell beglaubigte Kopie als Beweis hilfreich.

HĂ€ufig gestellte Fragen

Brauche ich einen Anwalt, um einen Darlehensvertrag zu erstellen?

FĂŒr einfache, kleinere Darlehen zwischen bekannten Parteien kann eine Vorlage ausreichend sein. FĂŒr hohe BetrĂ€ge, Sicherheiten oder komplexe Bedingungen empfiehlt sich eine rechtliche PrĂŒfung durch einen Anwalt. Ein Anwalt kann sicherstellen, dass der Vertrag nach lokalem Recht gĂŒltig ist und Sie vor versteckten Risiken schĂŒtzt.

Welche ZinssÀtze sind in Deutschland zulÀssig?

In Deutschland unterliegen Darlehenszinsen keiner gesetzlichen Obergrenze – die Parteien können jeden Zinssatz frei vereinbaren. Allerdings können extrem hohe Zinsen von einem Gericht als sittenwidrig angesehen werden. FĂŒr GeschĂ€ftsdarlehen gibt es weniger Schutz als fĂŒr Verbraucherkredite. Im Zweifelsfall sollten Sie einen Anwalt konsultieren, um sicherzustellen, dass Ihre Zinsklausel rechtlich haltbar ist.

Was ist der Unterschied zwischen einem Darlehensvertrag und einem Kreditvertrag?

Ein Darlehensvertrag ist eine private Vereinbarung zwischen zwei Parteien (z. B. Familie, Freunde, Unternehmen) und wird oft ohne FormalitĂ€ten erstellt. Ein Kreditvertrag ist ein von einer Bank oder Finanzinstitution gewĂ€hrter Kredit und unterliegt strikteren regulatorischen Anforderungen. Diese Vorlage eignet sich fĂŒr private oder unternehmensinternal Darlehen, nicht fĂŒr Bankkredite.

Kann ich den Vertrag Àndern, nachdem beide Parteien unterschrieben haben?

Änderungen nach Unterzeichnung erfordern die schriftliche Zustimmung beider Parteien. Ohne schriftliche Änderung bleibt der ursprĂŒngliche Vertrag gĂŒltig. Alle Änderungen sollten als schriftliche ErgĂ€nzung (Additum) unterschrieben werden, um Konflikte zu vermeiden.

Was passiert, wenn der Kreditnehmer nicht zahlt?

Der Kreditgeber kann den Kreditnehmer zunÀchst schriftlich zur Zahlung auffordern (Mahnschreiben). Falls keine Zahlung erfolgt, kann der Kreditgeber Klage einreichen. Mit einem unterzeichneten Darlehensvertrag hat der Kreditgeber eine starke Beweisposition. Bei besicherten Darlehen kann der Kreditgeber die Sicherheit verwerten (z. B. Haus verkaufen, Fahrzeug beschlagnahmen).

Ist eine notarielle Beglaubigung erforderlich?

Eine notarielle Beglaubigung ist nicht gesetzlich erforderlich, macht den Vertrag aber stĂ€rker. Ein notariell beglaubigter Vertrag kann direkt vollstreckt werden, ohne dass der Kreditgeber zuerst Klage erheben muss. FĂŒr hohe BetrĂ€ge oder Sicherheiten (z. B. Hypothek auf Immobilien) ist Notarialisierung stark empfohlen. Sie können diese Vorlage selbst unterzeichnen, sollten sie aber von einer unabhĂ€ngigen Person beglaubigen lassen.

Kann ein Darlehensvertrag vor Gericht durchgesetzt werden?

Ja, ein schriftlich unterzeichneter Darlehensvertrag ist eine rechtsgĂŒltige Vereinbarung und kann vor Gericht durchgesetzt werden. Der Kreditgeber kann Klage erheben, um die ausstehenden Zahlungen einzufordern. Notariell beglaubigte VertrĂ€ge bieten zusĂ€tzlichen rechtlichen Schutz und können unter bestimmten Bedingungen direkt vollstreckt werden.

Wie lange ist ein Darlehensvertrag gĂŒltig?

Ein Darlehensvertrag bleibt gĂŒltig, bis der Kreditnehmer die volle Schuld erstattet hat. Nach Beendigung des Darlehens sollten beide Parteien eine schriftliche BestĂ€tigung unterzeichnen, dass die Schuld beglichen ist. Diese BestĂ€tigung schĂŒtzt den Kreditnehmer vor spĂ€teren Forderungen und gibt Klarheit fĂŒr Bankkonten und KreditauskĂŒnfte.

Sollte ich Sicherheiten fĂŒr das Darlehen verlangen?

Sicherheiten sind optional, aber empfohlen, besonders bei hohen BetrÀgen oder unbekannten Kreditnehmern. Sie können Immobilien (Hypothek), Fahrzeuge, Bankkonten oder andere Vermögenswerte als Sicherheit eintragen. Im Falle eines Zahlungsausfalls kann der Kreditgeber diese Sicherheiten verwerten. Besicherte Darlehen erfordern notarielle FormalitÀten und zusÀtzliche Kosten.

Im Vergleich zu Alternativen

vs Kreditvertrag mit Bank

Ein Bankenkreditvertrag ist streng reguliert und von einem Finanzinstitut vorgegeben; diese Darlehensvorlage ist fĂŒr private oder unternehmens-interne Vereinbarungen gedacht. Bankkredite bieten standardisierte Schutzmaßnahmen, sind aber weniger flexibel und teurer. Privat-Darlehen sind flexibler, erfordern aber mehr Eigenverantwortung bei Rechtssicherheit und Dokumentation.

vs Schuldschein

Ein Schuldschein ist ein einfacheres, oft mĂŒndliches oder handschriftliches Dokument, das ein Darlehen bestĂ€tigt; ein Darlehensvertrag ist eine ausfĂŒhrliche, rechtlich bindende Vereinbarung. Schuldscheine reichen fĂŒr kleine, informelle Darlehen aus, aber dieser Vertrag ist notwendig fĂŒr höhere BetrĂ€ge, Zinsen, GebĂŒhren und Sicherheiten.

vs Kreditlinie oder Betriebsmittelkredit

Eine Kreditlinie ist ein von einer Bank verwalteter, flexibler Kreditrahmen, von dem der Kreditnehmer jederzeit abheben kann. Ein Darlehen mit dieser Vorlage ist eine feststehende Summe mit festen Bedingungen. Kreditlinien sind flexibler, aber teurer; Darlehen sind fĂŒr festgelegte Projekte oder Investitionen geeignet.

vs Anleihe oder Schuldverschreibung

Eine Anleihe ist eine öffentlich ausgegebene Schuld fĂŒr große BetrĂ€ge und viele Investoren; ein Darlehensvertrag ist eine private Vereinbarung zwischen zwei Parteien. Anleihen werden an der Börse gehandelt und sind hochkomplex; diese Vorlage ist fĂŒr einfachere, bilaterale Transaktionen gedacht.

Branchenspezifische Hinweise

Finanzen und Bankwesen

Darlehensgeber und -nehmer in diesem Sektor verwenden diese Vorlage fĂŒr interne Finanzierungen zwischen Abteilungen oder zur Dokumentation von GeschĂ€ftskrediten.

Immobilienwirtschaft

Immobilienunternehmen nutzen DarlehensvertrĂ€ge zur Finanzierung von GrundstĂŒckkĂ€ufen und Renovierungen oder vergeben Darlehen an Projektpartner.

Kleine und mittlere Unternehmen (KMU)

KMU greifen auf Darlehen von GeschĂ€ftspartnern, Gesellschaftern oder Familie zurĂŒck, um Betriebskosten oder Investitionen zu finanzieren.

Startup und Unternehmertum

Landwirtschaft

Landwirte benötigen Darlehen fĂŒr Maschinenankauf oder Betriebsmittel und dokumentieren diese mit DarlehensvertrĂ€gen gegenĂŒber Privatinvestoren.

Freiberufler und Einzelunternehmer

Freiberufler verwenden diese Vorlage, um GeschÀftskredite zu formalisiieren oder Lieferantenkredite auf dem Papier zu sichern.

Hinweise zur Rechtsprechung

Dieser Vertrag entspricht deutschem Recht (BGB — BĂŒrgerliches Gesetzbuch). Darlehen zwischen Privaten und Unternehmen unterliegen teilweise unterschiedlichen Vorschriften; konsultieren Sie einen Anwalt fĂŒr Verbraucherschutzbestimmungen.

In Österreich (ABGB — Allgemeines BĂŒrgerliches Gesetzbuch) gelten Ă€hnliche GrundsĂ€tze, aber die Zinsberechnung und Pfandrechtanforderungen können unterschiedlich sein. Eine Anpassung durch einen österreichischen Anwalt wird empfohlen.

In der Schweiz (ZGB — Zivilgesetzbuch) gelten andere Formvorschriften fĂŒr besicherte Darlehen. FĂŒr Schweizer Darlehen sollte diese Vorlage von einem Schweizer Anwalt ĂŒberprĂŒft und angepasst werden.

Vorlage oder Anwalt — was passt?

WegAm besten fĂŒrKostenZeit
Vorlage verwendenDarlehen unter 50.000 Euro zwischen vertrauten Parteien ohne Sicherheiten und einfachen Bedingungen.0–50 Euro (Vorlage)1–2 Stunden (ausfĂŒllen und unterschreiben)
Vorlage + RechtsprĂŒfungDarlehen 50.000–200.000 Euro mit Sicherheiten oder mehreren Kreditnehmern, bei denen Sie Rechtssicherheit mit moderaten Kosten suchen.500–1.500 Euro (Anwaltsbrief, ÜberprĂŒfung)3–5 Tage (Anwalt prĂŒft und gibt Feedback)
MaßgeschneidertKomplexe Darlehen ĂŒber 200.000 Euro, mit Sicherheiten auf Immobilien, mehreren Bedingungen oder internationalen Parteien.1.500–5.000+ Euro (vollstĂ€ndige Neuerstellung)2–4 Wochen (Anwalt setzt ganz von Grund auf auf)

Glossar

Darlehensgeber
Die Person oder das Unternehmen, die das Geld zur VerfĂŒgung stellt.
Darlehensnehmer
Die Person oder das Unternehmen, die das Geld erhĂ€lt und zu vereinbarten Bedingungen zurĂŒckzahlen muss.
Schuldverschreibung
Ein Dokument, das die Schuld und die RĂŒckzahlungsverpflichtung des Kreditnehmers bestĂ€tigt.
FinanzierungsgebĂŒhr
Eine einmalige GebĂŒhr, die der Kreditnehmer fĂŒr die Bereitstellung des Darlehens zahlt.
Zinssatz
Der Prozentsatz des Darlehensbetrag, den der Kreditnehmer zusÀtzlich zahlt.
RĂŒckzahlungsplan
Ein Zeitplan, der festlegt, wann und in welcher Höhe der Kreditnehmer das Darlehen zurĂŒckzahlen muss.
Vorabzahlung
Das Recht des Kreditnehmers, das Darlehen vor Ablauf der vereinbarten Laufzeit vollstĂ€ndig zurĂŒckzuzahlen.
SĂ€umniszuschlag
Eine zusĂ€tzliche GebĂŒhr oder Strafzins, die fĂ€llig wird, wenn der Kreditnehmer eine Zahlung verspĂ€tet.
Geheimhaltungsklausel
Eine Vertragsbestimmung, die beide Parteien verpflichtet, die Bedingungen des Darlehens vertraulich zu behandeln.
Refinanzierung
Der Prozess, bei dem ein bestehendes Darlehen durch ein neues ersetzt wird.
UnglĂ€ubig gemachte GebĂŒhr
Der Anteil der FinanzierungsgebĂŒhr, der dem Kreditnehmer zurĂŒckerstattet wird, wenn er das Darlehen vorzeitig abbezahlt.
Rule of 78
Eine hĂ€ufig verwendete mathematische Formel zur Berechnung von Rabatt auf ungenutzten Zinsen und GebĂŒhren bei Vorabzahlung.

Teil Ihres Unternehmens-Betriebssystems

Dieses Dokument ist eine von 3,000+ GeschÀfts- und Rechtsvorlagen, die in Business in a Box enthalten sind.

  • LĂŒckenfĂŒller-Format — fertig in Minuten
  • 100 % anpassbares Word-Dokument
  • Mit allen Office-Suites kompatibel
  • Als PDF exportieren und elektronisch teilen

Verwandte Sammlungen durchsuchen

Erstellen Sie Ihr Dokument in 3 einfachen Schritten.

Von der Vorlage zum unterschriebenen Dokument – alles in einem Business Operating System.

1
Laden Sie eine Vorlage herunter oder öffnen Sie sie

Greifen Sie auf ĂŒber 3,000+ geschĂ€ftliche und rechtliche Vorlagen fĂŒr jede Aufgabe, jedes Projekt oder jede Initiative zu.

2
Bearbeiten und fĂŒllen Sie die LĂŒcken mit KI aus

Passen Sie Ihre vorgefertigte GeschÀftsdokumentvorlage an und speichern Sie sie in der Cloud.

3
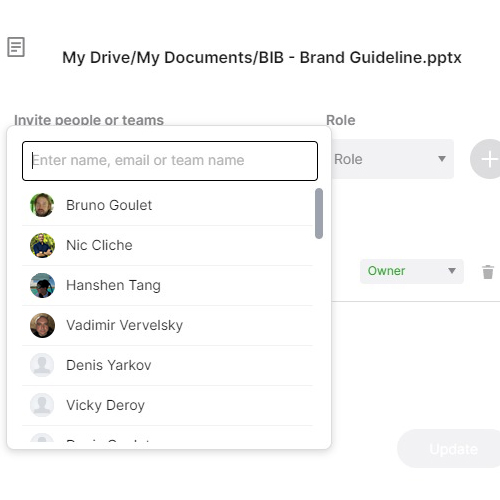
Mit Ihrem Team teilen

Teilen Sie Ihre Dateien und Ordner mit Ihrem Team. Erstellen Sie einen Raum fĂŒr nahtlose Zusammenarbeit.

Sparen Sie Zeit, Geld und erstellen Sie konsequent hochwertige Dokumente.

★★★★★

"Fantastischer Wert! Ich kann nicht mehr darauf verzichten. Es ist Gold wert und hat sich schon vielfach bezahlt gemacht."

Managing Director · Mall Farm
Robert Whalley
Managing Director, Mall Farm Proprietary Limited
★★★★★

"Ich benutze Business in a Box seit 4 Jahren. Es ist die beste Quelle fĂŒr Vorlagen, die ich je gesehen habe. Ich kann es jedem nur empfehlen."

Business Owner · 4+ years
Dr Michael John Freestone
Business Owner
★★★★★

"Es war so oft ein Lebensretter, dass ich es gar nicht mehr zÀhlen kann. Business in a Box hat mir so viel Zeit gespart und wie Sie wissen, Zeit ist Geld."

Owner · Upstate Web
David G. Moore Jr.
Owner, Upstate Web

FĂŒhren Sie Ihr Unternehmen mit einem System — nicht mit verstreuten Tools

Hören Sie auf, Dokumente herunterzuladen. Beginnen Sie, mit Klarheit zu arbeiten. Business in a Box bietet Ihnen das Business Operating System, das von ĂŒber 250.000 Unternehmen weltweit genutzt wird, um ihr GeschĂ€ft zu strukturieren, zu fĂŒhren und auszubauen.

Kostenlos starten · Keine Kreditkarte erforderlich