Cashflow Prognose VierteljÀhrlich

Excel (XLS/XLSX)‱1 seite‱15–20 min zum Verwenden‱Schwierigkeit: Standard
Mehr erfahren ↓

Das vollstÀndige, bearbeitbare Dokument wird in Business in a Box geöffnet.

Auf einen Blick

Was es ist
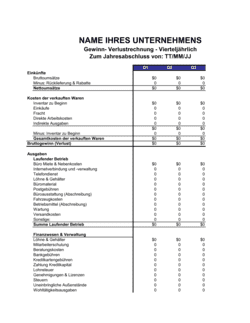
Die Cashflow-Prognose VierteljĂ€hrlich ist eine Excel-Vorlage zur systematischen Planung Ihrer Zahlungsströme auf vierteljĂ€hrlicher Basis. Sie erfasst Ein- und Ausgaben strukturiert und bietet einen umfassenden Überblick ĂŒber Ihre verfĂŒgbaren LiquiditĂ€tsmittel. Der Download erfolgt als bearbeitbare Excel-Datei mit vordefinierten Tabellen und Formeln.
Wann Sie es brauchen
Diese Vorlage ist unverzichtbar, wenn Sie Ihre LiquiditĂ€t mittelfristig planen möchten, FinanzierungslĂŒcken frĂŒhzeitig erkennen wollen oder Banken und Investoren eine realistische Finanzprognose vorlegen mĂŒssen. Sie eignet sich besonders fĂŒr KMU, die ihre BarbestĂ€nde und ZahlungsfĂ€higkeit vierteljĂ€hrlich nachvollziehen und steuern wollen.
Was enthalten ist
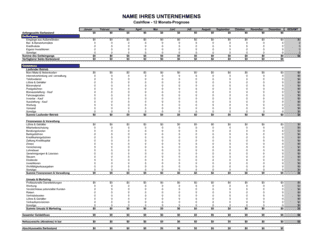
Die Vorlage enthĂ€lt Zeilen fĂŒr Anfangssaldo, EingĂ€nge aus AußenstĂ€nden, Bar- und BarwertumsĂ€tze, Kreditvaluationen und eigene Investitionen. Sie erfasst laufende Betriebskosten wie Mietnebenkosten, Internetverbindung, Telefondienst, Löhne und GehĂ€lter sowie weitere Betriebsausgaben. Ein zusammengefasster verfĂŒgbarer Saldo zeigt Ihre LiquiditĂ€tsposition fĂŒr jedes Quartal.

Welche Variante passt zu Ihrer Situation?

Wenn Ihre Situation ist
Diese Vorlage verwenden
FĂŒr Unternehmen mit stabilen, regelmĂ€ĂŸigen Zahlungsströmen und wenigen VariablenBasis-Cashflow VierteljĂ€hrlich
Wenn Sie mehrere Szenarien durchspielen möchten (optimistisch, realistisch, pessimistisch)Erweiterte Cashflow-Prognose mit Szenarien
Bei volatile GeschĂ€ftsmodellen oder Bedarf fĂŒr detaillierte monatliche SteuerungMonatliche Cashflow-Prognose
Wenn Sie KreditfazilitĂ€ten nutzen und deren Auslastung tracken mĂŒssenCashflow mit Kreditlinienverwaltung
Speziell fĂŒr Projekte mit großen Investitionsausgaben und lĂ€ngerfristigen FinanzierungenInvestitions-Cashflow-Prognose

Was ist eine Vorlage Cashflow Prognose VierteljÀhrlich?

Die Cashflow-Prognose VierteljĂ€hrlich ist eine strukturierte Excel-Vorlage, mit der Sie Ihre voraussichtlichen Geldein- und -ausgĂ€nge fĂŒr vier Quartale eines GeschĂ€ftsjahres systematisch planen. Sie erfasst Anfangssalden, erwartete Kundenzahlungen, BarverkĂ€ufe, Kreditinanspruchnahmen sowie alle laufenden Betriebsausgaben wie Miete, GehĂ€lter, Versorgungskosten und Dienstleistungen. Die Vorlage berechnet automatisch Ihren verfĂŒgbaren Saldo nach jeder Periode und gibt Ihnen damit einen verlĂ€sslichen Überblick ĂŒber Ihre LiquiditĂ€tssituation. Der Word-Download ist als bearbeitbare Excel-Datei verfĂŒgbar und kann direkt mit Ihren Zahlen gefĂŒllt werden.

Warum Sie dieses Dokument brauchen

Ein Unternehmen kann rechnerisch profitabel sein und dennoch zahlungsunfĂ€hig werden, wenn die Geldmittel fehlen. Die vierteljĂ€hrliche Cashflow-Prognose ist Ihre Versicherung gegen Überraschungen: Sie zeigt frĂŒhzeitig an, wann ZahlungslĂŒcken entstehen, ob Sie eine Kreditlinie brauchen und wie viel LiquiditĂ€tsreserve Sie halten sollten. Banken und Investoren verlangen diese Prognose als Nachweis Ihrer FinanzplanungsfĂ€higkeit. FĂŒr Ihre tĂ€gliche GeschĂ€ftsfĂŒhrung ist sie ein unverzichtbares Managementtool: Sie erkennen, in welchen Quartalen Sie investieren können und in welchen Sie sparen mĂŒssen. Ohne diese Planung riskieren Sie, notwendige Zahlungen zu verpassen, GeschĂ€ftschancen zu verlieren oder in teure Notfall-Finanzierungen zu geraten. Mit dieser Vorlage erstellen Sie in wenigen Stunden eine professionelle Finanzprognose, die Vertrauen bei Stakeholdern schafft und Ihnen selbst Sicherheit gibt.

HĂ€ufige Fehler vermeiden

❌ AußenstĂ€nde zu optimistisch einschĂ€tzen

Warum es wichtig ist: Wenn Sie mit vollen RechnungsbetrÀgen rechnen, obwohl Zahlungen verspÀtet eingehen, entsteht ein falsches LiquiditÀtsbild und Sie laufen Gefahr, Rechnungen nicht bezahlen zu können.

Fix: Dokumentieren Sie die durchschnittliche Zahlungsfrist Ihrer Kunden und wenden Sie einen realistischen Diskontfaktor auf alte AußenstĂ€nde an.

❌ Saisonale Schwankungen ignorieren

Warum es wichtig ist: Viele Branchen unterliegen Saisonmustern (z. B. Handel vor Weihnachten, Touristik im Sommer); ignoriert man diese, entstehen falsche Prognosen.

Fix: Unterteilen Sie Quartale in Monate und beachten Sie branchenĂŒbliche SaisontĂ€ler und -spitzen.

❌ Geplante Investitionen und große Projekte vergessen

Warum es wichtig ist: Wenn Sie beispielsweise eine neue AusrĂŒstung kaufen oder Personal einstellen, kann dies die Quartals-LiquiditĂ€t erheblich belasten.

Fix: Listen Sie alle grĂ¶ĂŸeren, geplanten Ausgaben und Investitionen frĂŒhzeitig auf und tragen Sie sie in die entsprechenden Quartale ein.

❌ Zu wenig operativer Puffer einplanen

Warum es wichtig ist: Unerwartete Ausgaben (Reparaturen, Eillieferungen) können zu ZahlungsengpĂ€ssen fĂŒhren, wenn keine Reserve vorhanden ist.

Fix: Halten Sie in jedem Quartal eine RĂŒckstellung von mindestens 10–15 % der regulĂ€ren Betriebsausgaben vor.

❌ Steuerzahlungen und Abschlagszahlungen nicht berĂŒcksichtigen

Warum es wichtig ist: Umsatz-, Lohn- und Einkommensteuerzahlungen sind erhebliche Ausgaben, die oft ĂŒbersehen werden und zu LiquiditĂ€tskrisen fĂŒhren.

Fix: Tragen Sie Ihre geschÀtzten Steuerzahlungstermine in die entsprechenden Quartale ein.

❌ Vorlage nicht regelmĂ€ĂŸig aktualisieren

Warum es wichtig ist: Eine einmalig erstellte Prognose veraltet schnell; tatsĂ€chliche Ergebnisse weichen oft von PlĂ€nen ab, und Sie verlieren den Überblick.

Fix: Aktualisieren Sie die Prognose monatlich mit realen Zahlen und passen Sie zukĂŒnftige Quartale an neue Erkenntnisse an.

Die 7 wichtigsten Felder, erklÀrt

Anfangssaldo Barbestand

Der verfĂŒgbare Barbestand am Beginn jedes Quartals; wird aus den Vorperioden ĂŒbernommen.

EingĂ€nge aus AußenstĂ€nden

FĂ€llige und eingegangene Zahlungen von Kunden, die auf Rechnung gekauft haben.

Bar- und BarwertumsÀtze

Soforteinnahmen aus VerkÀufen, die unmittelbar in bar oder per Kartenzahlung erfolgen.

Kreditvaluationen

Kreditlinien-Inanspruchnahmen oder neue Darlehenszusagen, die LiquiditÀt bereitstellen.

Eigene Investitionen

Eigenkapital-Einzahlungen oder Gewinnanteile, die von Gesellschaftern eingebracht werden.

Laufende Betriebsausgaben

RegelmĂ€ĂŸige monatliche oder vierteljĂ€hrliche Betriebskosten wie Miete, Nebenkosten, GehĂ€lter und Dienste.

VerfĂŒgbarer Saldo

Ergebnis nach allen Ein- und Ausgaben; zeigt die LiquiditÀtsposition am Quartalsende.

So fĂŒllen Sie sie aus

  1. 1

    Anfangssaldo eintragen

    Tragen Sie in der ersten Spalte den Barbestand ein, mit dem Sie das erste Quartal beginnen. Dies ist in der Regel der Schlusssaldo des Vorjahres oder des vorherigen Quartals.

    💡 Verwenden Sie Ihre aktuelle Bankauskunft oder Bilanz als Basis.

  2. 2

    AußenstĂ€nde und Cashflow-EingĂ€nge prognostizieren

    SchĂ€tzen Sie, wie viel Geld von bestehenden Kundenforderungen in jedem Quartal eingehen wird. BerĂŒcksichtigen Sie typische Zahlungsziele und sĂ€umige Zahler.

    💡 Nutzen Sie Ihre Kundenliste und aktuelle Rechnungen zur SchĂ€tzung.

  3. 3

    Bar- und BarwertumsÀtze eingeben

    Erfassen Sie Ihre erwarteten SofortverkÀufe pro Quartal, die direkt Ihre Barreserve erhöhen.

    💡 Basieren Sie auf historischen Daten oder Ihrem Businessplan.

  4. 4

    Geplante Kreditinanspruchnahmen eintragen

    Falls Sie mit Kreditlinien arbeiten, dokumentieren Sie geplante Abrufe und bestehende Kreditvalutationen.

    💡 ÜberprĂŒfen Sie Ihre KreditfazilitĂ€t und verfĂŒgbare Darlehenslinien.

  5. 5

    Betriebsausgaben detailliert aufschlĂŒsseln

    FĂŒllen Sie alle bekannten Ausgabenpositionen aus: Miet- und Nebenkosten, Internetverbindung, Telefondienst, GehĂ€lter und weitere operative Kosten.

    💡 Nutzen Sie KontoauszĂŒge und Kostenstellenberichte aus den Vorquartalen.

  6. 6

    VerfĂŒgbaren Saldo berechnen

    Die Vorlage berechnet automatisch: Anfangssaldo + EingĂ€nge – Ausgaben = VerfĂŒgbarer Saldo. PrĂŒfen Sie das Ergebnis auf PlausibilitĂ€t.

    💡 Negative Salden in einem Quartal erfordern zusĂ€tzliche Finanzierung oder KostenkĂŒrzungen.

  7. 7

    Vergleich mit Puffer durchfĂŒhren

    ÜberprĂŒfen Sie, ob Ihr verfĂŒgbarer Quartalsaldo oberhalb Ihrer Risikovorsorgequote liegt (ĂŒblicherweise 10–15 % der Monatsausgaben).

    💡 Ein zu niedriger Puffer deutet auf notwendige Maßnahmen hin.

HĂ€ufig gestellte Fragen

Was ist der Unterschied zwischen Cashflow und Gewinn?

Cashflow beschreibt die tatsĂ€chliche Bewegung von Geldmitteln, wĂ€hrend Gewinn die Differenz zwischen Einnahmen und Ausgaben auf Basis von Rechnungslegungsregeln ist. Ein Unternehmen kann profitabel sein, aber unter LiquiditĂ€tsmangel leiden, wenn beispielsweise Kundenzahlungen ausstehen. Diese Vorlage konzentriert sich auf Cashflow, da dieser fĂŒr die kurzfristige ZahlungsfĂ€higkeit entscheidend ist.

Wie stelle ich sicher, dass meine Cashflow-Prognose genau ist?

Verwenden Sie historische Daten aus den Vorjahren und passen Sie diese an aktuelle Marktsituation, KundenauftrĂ€ge und bekannte VerĂ€nderungen an. Dokumentieren Sie Ihre Annahmen schriftlich (z. B. durchschnittliche Zahlungsfrist, erwartete Umsatzwachstum) und ĂŒberprĂŒfen Sie die Prognose regelmĂ€ĂŸig anhand tatsĂ€chlicher Ergebnisse. Eine zu konservative oder zu optimistische SchĂ€tzung fĂŒhrt zu schlechteren Entscheidungen.

Kann ich diese Vorlage auch fĂŒr monatliche Planung verwenden?

Die vorliegende Vorlage ist speziell fĂŒr vierteljĂ€hrliche Perioden konzipiert. FĂŒr monatliche Planung empfehlen wir eine monatliche Cashflow-Vorlage, da diese Details wie wöchentliche Zahlungsmuster oder tĂ€gliche Schwankungen besser abbildet. Sie können aber auch die quartalsweise Planung in dieser Vorlage nutzen und dann intern auf Monatsbasis verfeinern.

Welche Kosten sollte ich in der Betriebsausgaben-Zeile eintragen?

Alle regelmĂ€ĂŸigen, wiederkehrenden Ausgaben gehören hier hin: Miet- und Nebenkosten, Versicherungen, GehĂ€lter und Sozialabgaben, Telekommunikation, BĂŒromaterial, Marketing, Kfz-Kosten, Wartung und Reparaturen sowie regelmĂ€ĂŸige Dienstleistungen. Investitionen (z. B. Kauf von Maschinen) und Steuerzahlungen gehören in separate Zeilen.

Was tue ich, wenn die Prognose einen negativen verfĂŒgbaren Saldo zeigt?

Ein negativer Saldo bedeutet, dass Ihre geplanten Ausgaben die Einnahmen ĂŒberschreiten und Sie FinanzierungslĂŒcken haben. Sie mĂŒssen dann entweder zusĂ€tzliche Einnahmequellen erschließen, Kosten senken, Investitionen verschieben oder eine Kreditlinie / einen Kredit arrangieren. Sprechen Sie rechtzeitig mit Ihrem Steuerberater oder Bankberater.

Kann ich diese Vorlage fĂŒr mehrjĂ€hrige Planung erweitern?

Ja, Sie können zusĂ€tzliche Spalten fĂŒr weitere Jahre hinzufĂŒgen. Allerdings wird die Genauigkeit mit jeder weiteren Periode niedriger. Eine Kombination aus vierteljĂ€hrlicher Detailplanung fĂŒr das kommende Jahr und jĂ€hrlicher Planung fĂŒr 2–3 Jahre darĂŒber hinaus ist eine gĂ€ngige Praxis.

Sollte ich die Vorlage vor der Weitergabe an Banken oder Investoren von einem Experten ĂŒberprĂŒfen lassen?

Ja, besonders wenn diese Prognose finanzielle Entscheidungen beeinflussen soll. Ein Steuerberater oder Finanzexperte kann ĂŒberprĂŒfen, ob Ihre Annahmen realistisch und branchenĂŒblich sind, ob alle wesentlichen Ausgaben berĂŒcksichtigt wurden und ob die Zahlenformate den Standards entsprechen.

Wie berĂŒcksichtige ich Mehrwertsteuerzahlungen?

Mehrwertsteuerzahlungen und Umsatzsteuer-Abschlagszahlungen sind bedeutende quartalsweise oder monatliche Ausgaben. Tragen Sie diese im entsprechenden Quartal ein, wenn sie fÀllig sind. Die FÀlligkeit richtet sich nach Ihrer SteuererklÀrungspflicht und dem Besteuerungssystem (z. B. Ist-Besteuerung oder Soll-Besteuerung).

Kann ich mehrere Szenarien in dieser Vorlage durchspielen?

Die Basis-Vorlage ist fĂŒr eine Szenarien-Analyse nicht direkt ausgelegt. Sie können aber mehrere Kopien der Vorlage erstellen (z. B. eine optimistische, eine realistische und eine pessimistische Version) und diese nebeneinander vergleichen, um Risiken zu identifizieren.

Im Vergleich zu Alternativen

vs Monatliche Cashflow-Prognose

Die monatliche Variante bietet höhere GranularitĂ€t und ist besser fĂŒr volatile oder wöchentlich schwankende Zahlungsströme geeignet. Die vierteljĂ€hrliche Prognose ist einfacher zu erstellen und zu ĂŒberwachen und eignet sich fĂŒr Unternehmen mit stabileren, regelmĂ€ĂŸigen Mustern. Viele Planer nutzen beide: quartalsweise als Überblick, monatlich als Detailsteuerung.

vs Bilanz und Gewinn- und Verlustrechnung

Eine Bilanz zeigt die Vermögensposition zu einem Stichtag, eine Gewinn- und Verlustrechnung die Ertragslage ĂŒber einen Zeitraum, wĂ€hrend die Cashflow-Prognose die tatsĂ€chliche Geldfluss-Bewegung abbildet. Ein Unternehmen kann bilanziell solvent wirken, aber zahlungsunfĂ€hig sein, wenn die Liqui­ditĂ€t fehlt. Die Cashflow-Prognose ergĂ€nzt diese Berichte daher sinnvoll.

vs Budget und Prognose

Ein Budget ist ein Plan, den man am Jahresanfang mit VorsĂ€tzen erstellt. Eine Prognose wird wĂ€hrend des Jahres regelmĂ€ĂŸig aktualisiert und reflektiert aktuelle RealitĂ€t und neue Erkenntnisse. Diese Vorlage funktioniert als Prognose-Tool und sollte monatlich ĂŒberprĂŒft und angepasst werden, nicht nur als statisches Budget.

vs Banken-Eigenauskunft und -sicherheiten

Banken verlangen bei Kreditvergabe oft Sicherheiten und eine aktuelle Kontoauskunft. Diese Vorlage unterstĂŒtzt Sie bei der Vorbereitung und zeigt, ob Sie kreditwĂŒrdig sind und wie Sie Darlehen tilgen könnten. Sie ersetzt die BankprĂŒfung nicht, hilft Ihnen aber, ĂŒberzeugend eine Antragskonversation zu fĂŒhren.

Branchenspezifische Hinweise

Handel und Einzelhandel

EinzelhÀndler können Saisonmuster (z. B. Weihnachtsspitzen) und Lieferantenkredit-Zyklen mit dieser Vorlage gut abbilden und Lagerfinanzierung planen.

Freiberufliche Dienstleistungen und Beratung

Freiberufler können variable Einnahmequellen durch Projekte realistische prognostizieren und Wartezeiten zwischen Rechnungsstellung und Zahlung berĂŒcksichtigen.

Produktion und Handwerk

Handwerksbetriebe können Material- und Lohneingaben zeitlich steuern und GroßauftrĂ€ge mit ihren Auszahlungs-Lags koordinieren.

Gastgewerbe und Tourismus

Gastronomie und Hotels profitieren von der SaisonalitÀt dieser Vorlage und können Personalkosten flexibel an Auslastung anpassen.

IT und Software

Tech-Startups und Software-Agenturen können wiederkehrende Abo-Einnahmen sowie projektgebundene Ausgaben und Personalkosten realistisch abbilden.

Immobilien und Vermietung

Immobilienverwaltungen und Vermieters können Mieteinnahmen und Erhaltungskosten ĂŒber vierteljĂ€hrliche Zyklen planen und große Instandhaltungsausgaben koordinieren.

Vorlage oder Profi — was passt?

WegAm besten fĂŒrKostenZeit
Vorlage verwendenKMU mit stabilen Betriebsmustern, die ihre LiquiditĂ€t monatlich selbst verwalten möchten.In Business in a Box enthalten (nur Vorlage)2–3 Stunden zur Erstellung; 30 Min monatliche Aktualisierung
Vorlage + Profi-PrĂŒfungUnternehmen, die eine solide Prognose brauchen, aber Fehler ausschließen oder die Zahlen extern validieren lassen möchten.50–150 EUR fĂŒr Steuerberater-PrĂŒfung3–4 Stunden Erstellung + Profi-Feedback; 1 Stunde monatliche Aktua­lisierung
MaßgeschneidertGroße oder komplexe Betriebe mit mehreren Sparten, FremdwĂ€hrungen oder branchenspezifischen Anforderungen.500–2.000 EUR fĂŒr maßgeschneiderte Entwicklung durch FinanzexpertenMehrere Wochen fĂŒr Profis; kontinuierliche Betreuung

Glossar

Cashflow
Die Bewegung von Geldmitteln in ein Unternehmen (Einnahmen) und aus ihm heraus (Ausgaben) innerhalb eines bestimmten Zeitraums.
LiquiditÀt
Die FĂ€higkeit eines Unternehmens, seine kurzfristigen Verbindlichkeiten mit verfĂŒgbaren Barreserven zu erfĂŒllen.
AußenstĂ€nde
GeldbetrÀge, die Kunden dem Unternehmen schulden und die noch nicht eingegangen sind.
Barwertumsatz
Verkaufte Waren oder Dienstleistungen, die sofort in bar bezahlt werden.
Anfangssaldo
Der Barbestand am Beginn des Prognose-Zeitraums oder Quartals.
VerfĂŒgbarer Saldo
Der verbleibende Barbestand nach Abzug aller geplanten Ausgaben vom Anfangssaldo und den eingegangenen Mitteln.
Betriebsausgaben
RegelmĂ€ĂŸige Kosten fĂŒr den laufenden GeschĂ€ftsbetrieb wie Miete, GehĂ€lter, Versorgung und Dienste.
Kreditvaluation
Ein Berechnungsverfahren, das Kreditrisiken oder Kreditlinien nach Marktwert oder Ratingmodell bewertet.

Teil Ihres Unternehmens-Betriebssystems

Dieses Dokument ist eine von 3,000+ GeschÀfts- und Rechtsvorlagen, die in Business in a Box enthalten sind.

  • LĂŒckenfĂŒller-Format — fertig in Minuten
  • 100 % anpassbares Word-Dokument
  • Mit allen Office-Suites kompatibel
  • Als PDF exportieren und elektronisch teilen

Verwandte Sammlungen durchsuchen

Erstellen Sie Ihr Dokument in 3 einfachen Schritten.

Von der Vorlage zum unterschriebenen Dokument – alles in einem Business Operating System.

1
Laden Sie eine Vorlage herunter oder öffnen Sie sie

Greifen Sie auf ĂŒber 3,000+ geschĂ€ftliche und rechtliche Vorlagen fĂŒr jede Aufgabe, jedes Projekt oder jede Initiative zu.

2
Bearbeiten und fĂŒllen Sie die LĂŒcken mit KI aus

Passen Sie Ihre vorgefertigte GeschÀftsdokumentvorlage an und speichern Sie sie in der Cloud.

3
Mit Ihrem Team teilen

Teilen Sie Ihre Dateien und Ordner mit Ihrem Team. Erstellen Sie einen Raum fĂŒr nahtlose Zusammenarbeit.

Sparen Sie Zeit, Geld und erstellen Sie konsequent hochwertige Dokumente.

★★★★★

"Fantastischer Wert! Ich kann nicht mehr darauf verzichten. Es ist Gold wert und hat sich schon vielfach bezahlt gemacht."

Managing Director · Mall Farm
Robert Whalley
Managing Director, Mall Farm Proprietary Limited
★★★★★

"Ich benutze Business in a Box seit 4 Jahren. Es ist die beste Quelle fĂŒr Vorlagen, die ich je gesehen habe. Ich kann es jedem nur empfehlen."

Business Owner · 4+ years
Dr Michael John Freestone
Business Owner
★★★★★

"Es war so oft ein Lebensretter, dass ich es gar nicht mehr zÀhlen kann. Business in a Box hat mir so viel Zeit gespart und wie Sie wissen, Zeit ist Geld."

Owner · Upstate Web
David G. Moore Jr.
Owner, Upstate Web

FĂŒhren Sie Ihr Unternehmen mit einem System — nicht mit verstreuten Tools

Hören Sie auf, Dokumente herunterzuladen. Beginnen Sie, mit Klarheit zu arbeiten. Business in a Box bietet Ihnen das Business Operating System, das von ĂŒber 250.000 Unternehmen weltweit genutzt wird, um ihr GeschĂ€ft zu strukturieren, zu fĂŒhren und auszubauen.

Kostenlos starten · Keine Kreditkarte erforderlich