Cashflow Prognose Monatlich

Kostenloser Excel-Download‱1 seite‱20–25 min zum Verwenden‱Schwierigkeit: Standard
Mehr erfahren ↓
  • Mit KI bearbeiten
  • In der Cloud speichern
  • Als PDF exportieren

Ihre erste Vorlage ist bei der Anmeldung kostenlos — wĂ€hlen Sie ein beliebiges Dokument.

Auf einen Blick

Was es ist
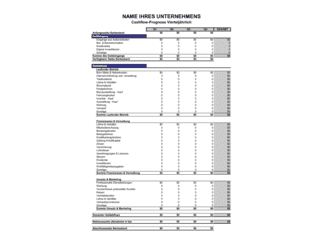
Eine tabellarische Excel-Vorlage zur Prognose Ihres monatlichen Cashflows ĂŒber zwölf Monate. Sie erfasst Anfangssaldo, Geldein- und -ausgĂ€nge sowie den verfĂŒgbaren Bargeldsaldo fĂŒr jeden Monat. Der Download ist sofort bearbeitbar und Sie können ihn als PDF exportieren.
Wann Sie es brauchen
Nutzen Sie diese Vorlage zur Planung Ihrer LiquiditĂ€t, zur Vorbereitung von FinanzierungsgesprĂ€chen mit Banken oder zur Prognose von EngpĂ€ssen. Sie ist besonders wichtig bei saisonalen Schwankungen oder bei der GrĂŒndung eines neuen Unternehmens.
Was enthalten ist
Die Vorlage enthĂ€lt Zeilen fĂŒr Anfangssaldo, EingĂ€nge aus AußenstĂ€nden, Bar- und Barwertumtausch, Kreditvaluationen, eigene Investitionen und sonstige EingĂ€nge. Jede Spalte steht fĂŒr einen Monat; die letzte Spalte zeigt die Gesamtprognose. Der verfĂŒgbare Bargeldsaldo wird automatisch berechnet.

Welche Variante passt zu Ihrer Situation?

Wenn Ihre Situation ist
Diese Vorlage verwenden
Einfache 12-Monats-Planung mit monatlichen Spalten fĂŒr KMU ohne SpezialanforderungenBasis-Cashflow-Prognose
Mehrere Szenarien (pessimistisch, realistisch, optimistisch) zur RisikoanalyseErweiterter Cashflow mit Szenarioanalyse
Fortlaufende Aktualisierung mit monatlichem Nachtrag neuer DatenRollierender Cashflow
Detailliertere Planung fĂŒr Unternehmen mit hoher VolatilitĂ€t oder sehr kurzen ZyklenWöchentlicher Cashflow
GrĂ¶ĂŸere Unternehmen mit mehreren Kostenstellen oder GeschĂ€ftsbereichenCashflow mit AbteilungsaufschlĂŒsselung
Minimalistisches Modell mit nur Einnahmen, Ausgaben und Saldo — ideal fĂŒr EinzelunternehmerEinfacher Kassenbestandsvergleich

Was ist eine Vorlage Cashflow Prognose Monatlich?

Eine Cashflow-Prognose ist eine tabellarische Planung Ihrer Bargeldbewegungen ĂŒber 12 Monate. Sie verfolgt, wie viel Geld in Ihr Unternehmen fließt (von Kunden, Krediten, Investitionen) und welcher Saldo am Ende jedes Monats verfĂŒgbar ist. Diese Excel-Vorlage ist herunterladbar, sofort einsatzbereit und Sie können sie als PDF exportieren. FĂŒr Unternehmer ist sie ein essentielles Werkzeug zur LiquiditĂ€tsplanung.

Warum Sie dieses Dokument brauchen

Ohne Cashflow-Prognose arbeiten Sie blind. Viele Unternehmen scheitern nicht wegen mangelnden Gewinns, sondern wegen ZahlungsunfĂ€higkeit — wenn Kunden zu langsam bezahlen und Sie schnell bezahlen mĂŒssen. Eine Prognose zeigt Ihnen rechtzeitig, wann EngpĂ€sse drohen, damit Sie Kreditlinien beschaffen, Zahlungsziele verhandeln oder Ausgaben senken können. Banken verlangen diese Prognose fĂŒr FinanzierungsgesprĂ€che; Investoren nutzen sie, um Ihre finanzielle StabilitĂ€t zu bewerten. Mit dieser Vorlage erstellen Sie in wenigen Stunden einen professionellen Finanzplan.

HĂ€ufige Fehler vermeiden

❌ Zu optimistische Annahmen ĂŒber ZahlungseingĂ€nge

Warum es wichtig ist: Wenn Sie mit schnelleren Zahlungen rechnen als tatsÀchlich eintreten, kann Ihr Unternehmen in LiquiditÀtsprobleme geraten und notwendige Ausgaben nicht begleichen.

Fix: Nutzen Sie historische Zahlungsdaten und berĂŒcksichtigen Sie Zahlungsziele und typische Verzögerungen; rechnen Sie mit 20–30 % lĂ€ngeren Fristen.

❌ SaisonalitĂ€t ignorieren

Warum es wichtig ist: Viele Unternehmen haben Saisonspitzen und -tĂ€ler. Wenn Sie diese nicht einplanen, werden Sie von plötzlichen LiquiditĂ€tslöchern ĂŒberrascht.

Fix: Analysieren Sie Ihre historischen UmsÀtze nach Monaten; identifizieren Sie Spitzen- und Schwachzeiten und passen Sie die Prognose entsprechend an.

❌ Ausgaben nicht berĂŒcksichtigen

Warum es wichtig ist: Eine reine Geldeingangs-Prognose ist unvollstĂ€ndig. Sie mĂŒssen auch wissen, wann und wie viel Geld die Unternehmung verlĂ€sst (GehĂ€lter, Miete, Lieferanten, Steuern).

Fix: Erweitern Sie die Vorlage um eine Ausgaben-Sektion oder nutzen Sie ein kombiniertes Modell mit Ein- und Ausgaben.

❌ Reserven und Puffer nicht einplanen

Warum es wichtig ist: Unerwartete Ausgaben oder verzögerte Einnahmen fĂŒhren zu EngpĂ€ssen. Ohne finanzielle RĂŒcklagen können Sie in ZahlungsunfĂ€higkeit geraten.

Fix: Planen Sie einen Sicherheitspuffer von 10–20 % der monatlichen Ausgaben ein; halten Sie eine Kreditlinie offen als Notfallmittel.

❌ Prognose einmalig erstellen und ignorieren

Warum es wichtig ist: Die RealitĂ€t weicht von Prognosen ab. Eine veraltete Planung ist nutzlos und kann zu falschen Entscheidungen fĂŒhren.

Fix: Aktualisieren Sie die Prognose monatlich; vergleichen Sie Ist-Zahlen mit Prognosen und passen Sie zukĂŒnftige Monate an.

❌ Steuerzahlungen und Sozialversicherung vergessen

Warum es wichtig ist: Umsatzsteuer, Einkommensteuer und SozialversicherungsbeitrĂ€ge sind erhebliche Ausgaben, die in vielen Monaten fĂ€llig werden und zu LiquiditĂ€tskrisen fĂŒhren.

Fix: Planen Sie diese verpflichtenden Zahlungen explizit in den bekannten FĂ€lligkeitsmonaten ein — ĂŒblicherweise monatlich oder vierteljĂ€hrlich.

Die 8 wichtigsten Abschnitte, erklÀrt

Anfangssaldo Barbestand

Dieser Abschnitt dokumentiert den Kassenbestand zu Beginn des Planungszeitraums. Tragen Sie den aktuellen oder erwarteten Bargeldsaldo fĂŒr Januar (oder Ihren Startmonat) ein. Dieser Wert ist die Basis fĂŒr die Berechnung der folgenden Monate.

EingĂ€nge aus AußenstĂ€nden

Verzeichnen Sie hier alle erwarteten Zahlungen von Kunden, die Ihnen Geld schulden. Teilen Sie Ihre Debitoren nach Monat auf, basierend auf Ihren Zahlungsbedingungen und dem erwarteten Zahlungsverhalten. Dies ist besonders wichtig fĂŒr Unternehmen mit KreditverkĂ€ufen.

Bar- und Barwertumtausch

In dieser Zeile dokumentieren Sie, falls Sie Rechnungen zu einem Diskont verkaufen (Factoring) oder andere Vermögenswerte in Bargeld umwandeln. Dies ist optional und gilt nur, wenn Sie solche Transaktionen planen.

Kreditvaluation

Tragen Sie hier ein, wenn Sie erwartete Kreditaufnahmen oder neue Darlehen in bestimmten Monaten erhalten. Dies kann eine Bankfinanzierung, ein Lieferantenkredit oder ein privates Darlehen sein.

Eigene Investitionen

Dokumentieren Sie Einzahlungen der EigentĂŒmer oder Gesellschafter. Dies umfasst KapitalzufĂŒhrungen, Gewinne, die nicht entnommen werden, oder Privatdarlehen an das Unternehmen.

Sonstige Geldeinnahmen

Eine Sammelzeile fĂŒr alle anderen Geldquellen — ZuschĂŒsse, Provisionen, Verkauf von Vermögenswerten, RĂŒckerstattungen oder unerwartete Zahlungen.

Summe des Geldeingangs

Die automatische Summe aller Geldquellen pro Monat. ÜberprĂŒfen Sie diese Summe, um sicherzustellen, dass alle Quellen erfasst sind.

VerfĂŒgbarer Saldo Barwert

Der wichtigste Indikator: der Bargeldsaldo am Monatsende. Er errechnet sich aus dem Anfangssaldo plus Geldeingang. Ein niedriger oder negativer Saldo zeigt eine LiquiditĂ€tskrise an und erfordert Gegenmaßnahmen.

So fĂŒllen Sie sie aus

  1. 1

    Zeitraum festlegen

    Entscheiden Sie, fĂŒr welchen Zeitraum Sie die Prognose erstellen — in der Regel 12 Monate ab dem nĂ€chsten Monat oder ab Ihrer GrĂŒndung. Ändern Sie die Monatsnamen in der Vorlage bei Bedarf.

    💡 Starten Sie mit einem Monat, in dem Sie genaue Basisdaten haben.

  2. 2

    Anfangssaldo eintragen

    Ermitteln Sie Ihren aktuellen Bargeldsaldo (z. B. Kontostand plus Bargeld in der Kasse) und tragen Sie ihn in die erste Zeile ein. Dies ist Ihre Ausgangsbasis.

    💡 Runden Sie auf ganze Euro, um die Lesbarkeit zu verbessern.

  3. 3

    ZahlungseingÀnge von Kunden prognozieren

    SchÀtzen Sie, welche Rechnungen in welchem Monat bezahlt werden. Nutzen Sie Ihre Verkaufsrechnungen, Kundenlisten und historische Zahlungsquoten als Orientierung.

    💡 Seien Sie konservativ und rechnen Sie mit 10–20 % lĂ€ngerer Zahlungsfristen als vereinbart.

  4. 4

    Weitere Geldquellen eintragen

    Dokumentieren Sie geplante Kreditaufnahmen, EigenkapitalzufĂŒhrungen oder sonstige Einnahmen in den entsprechenden Zeilen. Verteilen Sie diese auf die Monate, in denen die Zahlung erwartet wird.

    💡 Nutzen Sie die 'Sonstige'-Zeile fĂŒr unregelmĂ€ĂŸige oder schwer vorherzusehende EingĂ€nge.

  5. 5

    Summen ĂŒberprĂŒfen

    Kontrollieren Sie die automatisch berechneten Summen des Geldeingangs. LĂŒcken oder fehlerhafte Formelverweise sollten korrigiert werden.

    💡 Greifen Sie auf die Excel-Funktion 'ÜberprĂŒfen — FormelprĂŒfung' zu, falls Sie unsicher sind.

  6. 6

    VerfĂŒgbare Salden analysieren

    Schauen Sie sich die verfĂŒgbaren Bargeldsalden fĂŒr jeden Monat an. Gibt es Monate, in denen der Saldo kritisch niedrig ist oder ins Negative rutscht?

    💡 Markieren Sie kritische Monate in Rot, um sie im Auge zu behalten.

  7. 7

    Szenarien durchspielen und Maßnahmen planen

    Erstellen Sie eine oder zwei Varianten (z. B. mit höheren Zahlungsverzögerungen oder niedrigeren VerkĂ€ufen), um Risiken abzudecken. Entwickeln Sie Notfallmaßnahmen, falls die LiquiditĂ€t eng wird.

    💡 Besprechen Sie die Prognose mit Ihrem Buchhalter oder Banker, um realistische Annahmen zu treffen.

Wenig Zeit? Öffnen Sie sie in Business in a Box und lassen Sie die KI die LĂŒcken mit Ihnen ausfĂŒllen.

HĂ€ufig gestellte Fragen

WofĂŒr brauche ich eine Cashflow-Prognose?

Eine Cashflow-Prognose zeigt Ihnen, wann Geld in Ihr Unternehmen fließt und wann es ausgeht. Sie hilft Ihnen, LiquiditĂ€tskrisen zu erkennen, bevor sie eintreffen, und ermöglicht es Ihnen, rechtzeitig Maßnahmen wie Kreditlinien oder Zahlungsverzögerungen zu planen. Banken und Investoren verlangen oft eine Cashflow-Prognose, um die KreditwĂŒrdigkeit oder das GeschĂ€ftsmodell zu beurteilen.

Muss die Prognose auf den Euro genau sein?

Nein. Cashflow-Prognosen basieren auf SchÀtzungen und Annahmen. Wichtiger ist es, realistisch und konservativ zu sein. Viele Unternehmer runden auf Hunderte oder Tausende Euro und nutzen Szenarien statt einzelner Zahlen. Genauigkeit stÀrkt sich mit der Zeit, wenn Sie historische Daten vergleichen.

Was ist der Unterschied zwischen Cashflow und Gewinn?

Gewinn ist eine RechnungsgrĂ¶ĂŸe basierend auf Umsatz und Kosten, unabhĂ€ngig von tatsĂ€chlichen Zahlungen. Cashflow ist die tatsĂ€chliche Bewegung von Bargeld. Ein Unternehmen kann profitabel sein, aber illiquid — wenn Kunden langsam bezahlen und Sie schnell bezahlen mĂŒssen. Die Cashflow-Prognose schĂŒtzt Sie vor dieser „Gewinn bei leeren Kassen"-Falle.

Wie oft sollte ich die Prognose aktualisieren?

Mindestens monatlich. Nach jedem abgelaufenen Monat vergleichen Sie die Ist-Zahlen mit der Prognose, ĂŒberprĂŒfen die Abweichungen und passen die kommenden Monate an. Einige Unternehmen aktualisieren sogar wöchentlich. Dies ist eine lebende Planung, keine statische Vorhersage.

Was ist ein kritischer Cashflow-Saldo?

Das hĂ€ngt von Ihrer Branche, Ihrer GrĂ¶ĂŸe und Ihren festen Kosten ab. Als Faustregel sollten Sie mindestens 10–20 % Ihrer monatlichen Ausgaben an Puffer haben. Ein negativer Saldo bedeutet ZahlungsunfĂ€higkeit — Sie mĂŒssen dringend Kreditlinien beschaffen oder Ausgaben senken.

Wie gehe ich mit unerwarteten Zahlungsverzögerungen um?

Bauen Sie eine Risikovariante in Ihre Prognose ein — z. B. mit 30 % lĂ€ngeren Zahlungsfristen als normal. Halten Sie RĂŒcklagen oder eine Kreditlinie als Puffer. Im Notfall können Sie auch Rechnungen ankaufen (Factoring) oder Zahlungsziele mit Lieferanten verhandeln, um Ausgleich zu schaffen.

Kann ich die Vorlage fĂŒr mehrere Jahre nutzen?

Ja, aber in der Regel ist es sauberer, pro Planungsjahr eine neue Vorlage zu erstellen oder die bestehende Vorlage monatlich zu rollen. FĂŒr langfristige Szenarien (z. B. FinanzierungsantrĂ€ge) können Sie auch auf Quartals- oder Jahresebene verdichten.

Welche Ausgaben sollte ich auch in die Prognose aufnehmen?

Diese Vorlage konzentriert sich auf Geldeinnahmen. Um vollstĂ€ndig zu sein, sollten Sie auch Geldausgaben dokumentieren — Löhne, Miete, Kredittilgung, Steuern, Lieferanten, Material und andere operative Ausgaben. Viele Unternehmer nutzen eine erweiterte Vorlage oder ein Buchhaltungsprogramm, das Ein- und Ausgaben zusammengefasst darstellt.

Im Vergleich zu Alternativen

vs Gewinn- und Verlustrechnung (GuV)

Die GuV zeigt, ob ein Unternehmen rentabel ist — sie rechnet Einnahmen minus Ausgaben. Die Cashflow-Prognose zeigt hingegen, wann Geld tatsĂ€chlich fließt. Ein Unternehmen kann Gewinn haben, aber illiquid sein, wenn Kunden langsam bezahlen. Nutzen Sie beide: GuV fĂŒr RentabilitĂ€t, Cashflow fĂŒr ZahlungsfĂ€higkeit.

vs Bilanz und Vermögensrechnung

Die Bilanz gibt eine Momentaufnahme von Vermögen, Schulden und Eigenkapital an einem Stichtag. Die Cashflow-Prognose ist dynamisch und zukunftsorientiert — sie plant ĂŒber Monate. Zusammen ermöglichen sie ein vollstĂ€ndiges Bild: die Bilanz zeigt die Finanzstruktur, der Cashflow zeigt die FĂ€higkeit zu operieren.

vs Budgetplanung und Ausgabenprognose

Eine Budgetplanung ist ein Ausgabenplan fĂŒr das gesamte GeschĂ€ftsjahr, oft detailliert nach Kategorien. Eine Cashflow-Prognose konzentriert sich spezifisch auf die LiquiditĂ€t — wann Geld kommt und geht. Ideal ist eine kombinierte Planung: Budget fĂŒr Steuerung, Cashflow fĂŒr LiquiditĂ€tsmanagement.

vs Bankauszug und Kontohistorie

Der Bankauszug zeigt, was bereits passiert ist — es ist ein historisches Dokument. Die Cashflow-Prognose ist eine Vorhersage der Zukunft, basierend auf Annahmen. Nutzen Sie die Kontohistorie, um realistische Prognosen zu erstellen; nutzen Sie die Prognose, um proaktiv zu planen statt reaktiv zu reagieren.

Branchenspezifische Hinweise

Handel und Einzelhandel

Saisonale Umsatzschwankungen (z. B. Weihnacht) erfordern prĂ€zise Cashflow-Planung, um BestĂ€nde zu finanzieren und EngpĂ€sse zu ĂŒberbrĂŒcken.

Handwerk und Bauwirtschaft

Lange Projektzyklen und Zahlungsverzögerungen von Auftraggeber machen eine detaillierte Cashflow-Prognose unerlÀsslich, um Materialausgaben und Löhne zu sichern.

Freiberufler und Dienstleistungen

Mit variablen Einnahmequellen und oft verzögerten Rechnungszahlungen ist ein monatliche Cashflow-Kontrolle wichtig, um Betriebsausgaben vorhersagen zu können.

Startup und Technologie

Junge Unternehmen mit hohen Ausgaben, aber oft noch geringen Einnahmen, benötigen strenge LiquiditĂ€tsplanung, um Kapitallaufzeiten zu optimieren und Investorenerwartungen zu erfĂŒllen.

Immobilien und Vermietung

Mieteinnahmen folgen typischerweise regelmĂ€ĂŸigen Zahlungsmustern, aber Reparaturen und Leerstandszeiten erfordern RĂŒcklagen; eine Prognose hilft, Anlagerenditen zu bewerten.

Produktion und Fertigung

Komplexe Lieferketten und Material-Lagerhaltung fĂŒhren zu großen Schwankungen zwischen Rohstoff- und Verkaufszahlungen; eine Cashflow-Prognose ist entscheidend fĂŒr Working-Capital-Management.

Vorlage oder Profi — was passt?

WegAm besten fĂŒrKostenZeit
Vorlage verwendenKleine Unternehmen oder Start-ups mit einfachen GeschĂ€ftsmodellen und stabilen Zahlungsmustern.In Business in a Box enthalten (Vorlage) + evtl. 50–100 € fĂŒr Schulung oder Vorlagenanpassung.1–2 Stunden zum AusfĂŒllen; 30 Minuten monatlich zur Aktualisierung.
Vorlage + Profi-PrĂŒfungMittlere Unternehmen, die die Vorlage selbst nutzen, aber von einem Buchhalter oder Finanzberater validieren lassen möchten.In Business in a Box enthalten + 150–300 € pro Review durch einen Profi.Vorlage 2–3 Stunden; Review durch Profi 1–2 Stunden.
MaßgeschneidertKomplexe Unternehmen mit mehreren Betrieben, FremdwĂ€hrungen, Investment-Anforderungen oder spezialisierten Finanzprodukten.500–2000 € fĂŒr einen Finanzberater oder Controller, der ein maßgeschneidertes Modell aufbaut.3–5 Tage fĂŒr Aufbau und Dokumentation; dann monatlich 1–2 Stunden zum Aktualisieren.

Glossar

Anfangssaldo
Der Bargeldsaldo zu Beginn des Monats, mit dem die Rechnung startet.
Geldeingang
Alle Zahlungen, die in das Unternehmen fließen — Rechnungen, Kreditaufnahmen, Eigeninvestitionen, Darlehen.
Barwertumtausch
Umwandlung von AußenstĂ€nden oder Rechnungen in sofortiges Bargeld, oft zu einem Rabatt.
AußenstĂ€nde
Gelder, die Ihre Kunden Ihnen schulden — Rechnungsposten, die noch nicht bezahlt wurden.
Kreditvaluation
VerfĂŒgbare Kreditlinie oder Darlehen, das in diesem Monat abgerufen werden kann.
Eigeninvestitionen
Geldmittel, die der EigentĂŒmer oder die Gesellschafter in das Unternehmen einzahlen.
VerfĂŒgbarer Saldo
Das Bargeld, das Sie am Ende des Monats tatsĂ€chlich zur VerfĂŒgung haben, um Verpflichtungen zu erfĂŒllen.
Szenarioanalyse
Mehrere Varianten (Best-Case, Worst-Case, Normal-Case) der Cashflow-Prognose zur Risikobewertung.
LiquiditÀt
Die FĂ€higkeit eines Unternehmens, kurzfristige Zahlungsverpflichtungen mit verfĂŒgbarem Bargeld zu erfĂŒllen.
Prognose
GeschĂ€tzte zukĂŒnftige Werte basierend auf Annahmen, Erfahrungen und geplanten Transaktionen.
Setzen Sie dieses Dokument mit Business in a Box in die Praxis um

Ihre Zahlen schaffen Klarheit fĂŒr Ihre Entscheidungen. Halten Sie sie zusammen mit den zugehörigen Dokumenten, Aufgaben und Nachverfolgungen in einem organisierten Arbeitsbereich.

Business in a Box bietet Ihnen einen gemeinsamen Arbeitsbereich fĂŒr Dokumente, Projekte, Aufgaben, Teamarbeit und KI-UnterstĂŒtzung. Beginnen Sie mit dieser Vorlage und entdecken Sie den Rest der Plattform, wenn Sie bereit sind.

Business in a Box entdecken

Verwandte Sammlungen durchsuchen

Erstellen Sie Ihr Dokument in 3 einfachen Schritten.

Von der Vorlage zum fertigen Dokument – alles in einem Business in a Box-Arbeitsbereich.

1
Laden Sie eine Vorlage herunter oder öffnen Sie sie

Greifen Sie auf ĂŒber 3,000+ geschĂ€ftliche und rechtliche Vorlagen fĂŒr jede Aufgabe, jedes Projekt oder jede Initiative zu.

2
Bearbeiten und fĂŒllen Sie die LĂŒcken mit KI aus

Passen Sie Ihre vorgefertigte GeschÀftsdokumentvorlage an und speichern Sie sie in der Cloud.

3
Mit Ihrem Team teilen

Teilen Sie Ihre Dateien und Ordner mit Ihrem Team. Erstellen Sie einen Raum fĂŒr nahtlose Zusammenarbeit.

Sparen Sie Zeit, Geld und erstellen Sie konsequent hochwertige Dokumente.

★★★★★

"Fantastischer Wert! Ich kann nicht mehr darauf verzichten. Es ist Gold wert und hat sich schon vielfach bezahlt gemacht."

Managing Director · Mall Farm
Robert Whalley
Managing Director, Mall Farm Proprietary Limited
★★★★★

"Ich benutze Business in a Box seit 4 Jahren. Es ist die beste Quelle fĂŒr Vorlagen, die ich je gesehen habe. Ich kann es jedem nur empfehlen."

Business Owner · 4+ years
Dr Michael John Freestone
Business Owner
★★★★★

"Es war so oft ein Lebensretter, dass ich es gar nicht mehr zÀhlen kann. Business in a Box hat mir so viel Zeit gespart und wie Sie wissen, Zeit ist Geld."

Owner · Upstate Web
David G. Moore Jr.
Owner, Upstate Web

FĂŒhren Sie Ihr Unternehmen an einem Ort.

Business in a Box bringt Menschen, Projekte, Aufgaben, Dokumente, Wissen und Teamkommunikation in einem KI-gestĂŒtzten Arbeitsbereich zusammen. Beginnen Sie noch heute mit der Vorlage, die Sie brauchen.

Business in a Box entdecken

Kostenlos starten · Keine Kreditkarte erforderlich