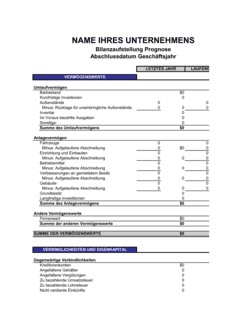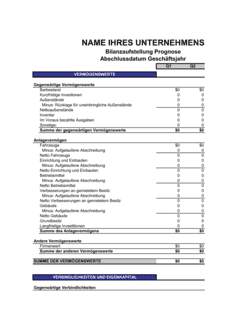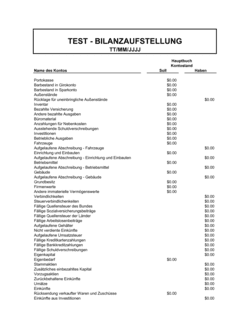
- Umlaufvermögen
- Vermögenswerte, die innerhalb eines GeschĂ€ftsjahres in Bargeld umgewandelt werden sollen, wie Bargeldbestand, kurzfristige Investitionen und AuĂenstĂ€nde.
- Anlagevermögen
- Langfristige Vermögenswerte wie Fahrzeuge, GebĂ€ude, Maschinen und Grundbesitz, die ĂŒber mehrere Jahre hinweg genutzt werden.
- Abschreibung
- Die Aufteilung der Anschaffungskosten eines Anlagevermögens auf mehrere GeschÀftsjahre zur Abbildung des Wertverzehrs.
- AuĂenstĂ€nde
- GeldbetrÀge, die Kunden noch schuldig sind, aber noch nicht eingegangen sind.
- RĂŒcklage fĂŒr uneinbringliche AuĂenstĂ€nde
- Reservierung fĂŒr AuĂenstĂ€nde, von denen angenommen wird, dass sie nicht eingezogen werden können.
- Nettowert
- Der Buchwert eines Anlagevermögens nach Abzug der aufgelaufenen Abschreibung.
- Im Voraus bezahlte Ausgaben
- Ausgaben, die im aktuellen Zeitraum bezahlt wurden, aber zukĂŒnftige Leistungen darstellen.
- Firmenwert
- Der Betrag, der beim Kauf eines Unternehmens ĂŒber den Fair Value der greifbaren Vermögenswerte hinaus gezahlt wird.
- Vermögensbestand
- Die Gesamtheit aller Vermögenswerte eines Unternehmens an einem bestimmten Stichtag.
- Liquide Mittel
- Bargeld und kurzfristig verfĂŒgbare finanzielle Mittel ohne Verzögerung abrufbar.