Bitte, sich mit dem Kreditmanager wegen ĂŒberfĂ€lligem Konto in Verbindung zu setzen

Word (DOC/DOCX)‱1 seite‱15–20 min zum AusfĂŒllen‱Schwierigkeit: Standard
Mehr erfahren ↓

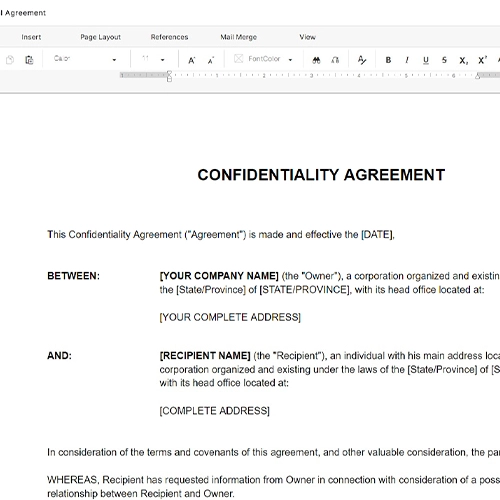
Das vollstÀndige, bearbeitbare Dokument wird in Business in a Box geöffnet.

Auf einen Blick

Was es ist
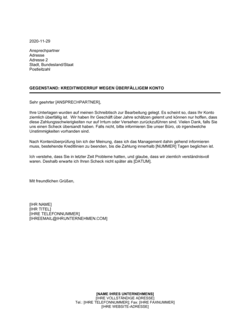
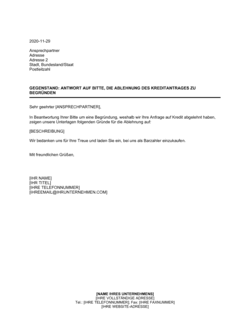
Ein professioneller Mahnbrief, den Sie an den Kreditmanager eines GeschĂ€ftspartners versenden, um auf ein ĂŒberfĂ€lliges Konto hinzuweisen. Die Vorlage ist als Word-Datei verfĂŒgbar, kann online bearbeitet und als PDF exportiert werden. Sie folgt bewĂ€hrten geschĂ€ftlichen Höflichkeitsstandards und dokumentiert die Mahnung schriftlich.
Wann Sie es brauchen
Sie benötigen diesen Brief, wenn ein GeschĂ€ftspartner eine Zahlung nicht fristgerecht geleistet hat und Sie eine formale, höfliche Erinnerung senden möchten. Dies ist oft der erste Schritt vor zusĂ€tzlichen Maßnahmen im Inkasso und dient als dokumentierter Nachweis des Kontaktversuchs.
Was enthalten ist
Der Brief enthÀlt eine klare Ansprache, einen Verweis auf die bisherige GeschÀftsbeziehung, eine höfliche Aufforderung zur Kontaktaufnahme mit dem Kreditmanager und die nÀchsten Schritte. Die Struktur ermöglicht es Ihnen, Daten, Namen und Kontaktinformationen einfach anzupassen.

Welche Variante passt zu Ihrer Situation?

Wenn Ihre Situation ist
Diese Vorlage verwenden
Erstes schriftliches Mahnschreiben nach ZahlungsverzugErste Mahnung (höflich)
Nachverfolgung, wenn die erste Mahnung ignoriert wurdeZweite Mahnung (Nachfassung)
Formale Mahnung mit expliziter ZahlungsfristMahnung mit Fristsetzung
Mahnung an Unternehmenskunde mit großerem KontovolumenMahnung GeschĂ€ftskundenkonto
Mahnung mit rechtlichem Bezug zur KreditvereinbarungMahnung mit Verweis auf Vertrag

Was ist eine Vorlage „Bitte, sich mit dem Kreditmanager wegen ĂŒberfĂ€lligem Konto in Verbindung zu setzen"?

Diese Vorlage ist ein professioneller Mahnbrief, den Sie an einen GeschĂ€ftspartner versenden, wenn ein vereinbartes Konto ĂŒberfĂ€llig geworden ist. Das Schreiben ist höflich strukturiert und bittet den Kreditmanager oder die zustĂ€ndige Ansprechperson des Schuldners, sich mit Ihnen in Verbindung zu setzen, um das Problem zu klĂ€ren. Die Vorlage steht als Word-Datei zur VerfĂŒgung, kann online bearbeitet und als PDF exportiert werden. Sie folgt bewĂ€hrten GeschĂ€ftspraktiken und dokumentiert schriftlich, dass Sie versucht haben, das Problem auf freundschaftlicher Basis zu lösen — was vor Gericht wertvoll ist, wenn es spĂ€ter zu Streitigkeiten kommt.

Warum Sie dieses Dokument brauchen

Wenn ein GeschĂ€ftspartner eine Zahlung nicht fristgerecht leistet, droht Ihrem Unternehmen ein LiquiditĂ€tsverlust und ein wachsendes Ausfallrisiko. Ein schriftlicher Mahnbrief erfĂŒllt mehrere wichtige Funktionen: Er dokumentiert offiziell, dass Sie versucht haben, das Problem ruhig zu lösen; er markiert den Startpunkt fĂŒr potenzielle Rechtsmittel (wie Verzugszinsen oder Mahnverfahren); und er signalisiert dem GegenĂŒber Ernst, ohne aggressiv zu wirken. Eine gut formulierte, höfliche Mahnung erhöht die Wahrscheinlichkeit, dass der Kreditmanager reagiert und das Konto beglichen wird — oft schneller und gĂŒnstiger als rechtliche oder Inkasso-Schritte. Diese Vorlage spart Zeit und stellt sicher, dass Sie rechtlich korrekt und professionell vorgehen.

HĂ€ufige Fehler vermeiden

❌ Zu aggressiver oder beschuldigender Ton

Warum es wichtig ist: Ein zu hartes Schreiben kann die GeschÀftsbeziehung beschÀdigen und die andere Seite in die Defensive treiben statt zur Zusammenarbeit einzuladen.

Fix: Formulieren Sie höflich und sachlich; konzentrieren Sie sich auf die Lösung, nicht auf VorwĂŒrfe.

❌ UnvollstĂ€ndige oder ungenaue Kontodetails

Warum es wichtig ist: Wenn Kontonummern, BetrĂ€ge oder FĂ€lligkeitsdaten falsch sind, kann die andere Seite mit Recht Zweifel Ă€ußern und den Brief ignorieren.

Fix: ÜberprĂŒfen Sie alle Zahlen anhand von Originaldokumenten, bevor Sie den Brief versenden.

❌ Keine Dokumentation bisheriger Kontaktversuche

Warum es wichtig ist: Ohne Nachweis von vorherigen BemĂŒhungen wirkt die Mahnung voreilig und ist spĂ€ter schwĂ€cher, wenn es zum Rechtsstreit kommt.

Fix: Listen Sie kurz auf, wann Sie bereits angerufen, gemailt oder mahngemailt haben.

❌ Unklare oder zu lange Fristen

Warum es wichtig ist: Vage Aussagen wie 'baldige Zahlung erwartet' sind nicht durchsetzbar und erschweren spĂ€tere Maßnahmen.

Fix: Geben Sie eine konkrete Frist an (z. B. 'innerhalb von 10 GeschÀftstagen') und nennen Sie Folgen bei Nichtbeachtung.

❌ Falsche oder nicht erreichbare Kontaktangaben

Warum es wichtig ist: Wenn der Brief nicht zum richtigen Adressaten gelangt oder die Gegenpartei nicht antworten kann, bleibt das Problem ungelöst.

Fix: Recherchieren Sie die korrekte Adresse und den Titel des Kreditmanagers; geben Sie mehrere Kontaktwege an (Telefon, E-Mail).

❌ Zu hĂ€ufige Mahnungen ohne Fristsetzung

Warum es wichtig ist: Ohne klare Fristen kann die andere Seite argumentieren, dass keine echte Dringlichkeit bestand, und Sie wirken weniger ernsthaft.

Fix: Gestalten Sie die erste Mahnung höflich, die zweite mit Frist und klarer AnkĂŒndigung weiterer Schritte.

Die 6 wichtigsten Abschnitte, erklÀrt

Anrede und Datum

Das Schreiben beginnt mit dem aktuellen Datum und der genauen Kontaktadresse des EmpfÀngers. Eine formale Anrede wie 'Sehr geehrte Damen und Herren' oder namentlich an den Kreditmanager signalisiert ProfessionalitÀt und dokumentiert den Kontakt.

Gegenstand und Anlass

Der Betreffzeile und die Einleitung machen deutlich, worum es geht: eine höfliche Bitte, sich wegen eines ĂŒberfĂ€lligen Kontos in Verbindung zu setzen. Ein Verweis auf die bestehende GeschĂ€ftsbeziehung stellt den Kontext her und betont, dass es sich um eine Ausnahmesituation handelt.

Sachliche Darstellung

Der Brief erklĂ€rt, welches Konto betroffen ist, wann es fĂ€llig wurde und welche Schritte bereits unternommen wurden. Ein sachlicher Ton vermeidet VorwĂŒrfe und konzentriert sich auf die Lösung des Problems.

Aufforderung zur Kontaktaufnahme

Das Schreiben fordert den Kreditmanager auf, sich zur KlĂ€rung der ZahlungsrĂŒckstĂ€nde in Verbindung zu setzen. Dies gibt dem anderen Unternehmen die Gelegenheit, das Problem zu beheben, und dokumentiert den guten Willen des GlĂ€ubigers.

NĂ€chste Schritte und Fristsetzung

Falls relevant, kann das Schreiben erwĂ€hnen, welche weiteren Maßnahmen folgen, wenn die Zahlung nicht erfolgt. Dies signalisiert Ernst, bleibt aber sachlich und professionell.

Unterschrift und Kontaktdaten

Das Schreiben endet mit der Unterschrift eines bevollmÀchtigten Vertreters und klaren Kontaktdaten, damit der Kreditmanager leicht Kontakt aufnehmen kann.

So fĂŒllen Sie sie aus

  1. 1

    Datum und Adressat eintragen

    Geben Sie das heutige Datum ein und tragen Sie Name, Titel und genaue Adresse des Kreditmanagers oder der zustÀndigen Person ein.

    💡 Recherchieren Sie im Voraus, wer im Unternehmen des Schuldners fĂŒr Kredite zustĂ€ndig ist — korrekte Adressierung ist entscheidend.

  2. 2

    Kontodetails eintragen

    Nennen Sie die genaue Kontonummer, den FÀlligkeitsdatum und den aktuellen ausstehenden Betrag. Dies macht den Brief prÀzise und dokumentiert die Faktenlage.

    💡 Beziehen Sie sich auf die Original-Kreditvereinbarung oder Rechnung, um MissverstĂ€ndnisse zu vermeiden.

  3. 3

    GeschĂ€ftsbeziehungskontext hinzufĂŒgen

    ErwĂ€hnen Sie, seit wann die GeschĂ€ftsbeziehung besteht und wie lange Zahlungen pĂŒnktlich waren. Dies unterstreicht, dass dies eine Ausnahmesituation ist.

    💡 Bleiben Sie sachlich — das Ziel ist VerstĂ€ndigung, nicht VorwĂŒrfe.

  4. 4

    Anlass und bisherige Schritte beschreiben

    ErklÀren Sie kurz, warum Sie schreiben, und erwÀhnen Sie alle bisherigen Kontaktversuche (Anrufe, E-Mails, Mahnungen).

    💡 Dokumentieren Sie, was Sie bereits versucht haben — dies ist wichtig fĂŒr spĂ€tere Schritte.

  5. 5

    Aufforderung konkretisieren

    Formulieren Sie klar, was Sie erwarten: dass sich der Kreditmanager bei Ihnen meldet oder dass das Konto beglichen wird. Nennen Sie eine angemessene Frist.

    💡 Üblich sind 5–10 GeschĂ€ftstage fĂŒr die Kontaktaufnahme.

  6. 6

    NĂ€chste Schritte andeuten

    Falls nötig, erwĂ€hnen Sie diskreet, dass weitere Maßnahmen folgen können (formales Mahnverfahren, Verzugszinsen, Eintrag in BonitĂ€tsdatenbanken).

    💡 Bleiben Sie höflich und professionell — Drohungen sind kontraproduktiv.

  7. 7

    Kontaktdaten und Unterschrift ergÀnzen

    Geben Sie Ihre Abteilung, Telefon und E-Mail-Adresse an. Unterschreiben Sie formal oder fĂŒgen Sie eine E-Mail-Signatur hinzu.

    💡 Stellen Sie sicher, dass Sie unter den angegebenen Daten erreichbar sind.

HĂ€ufig gestellte Fragen

Was ist der Unterschied zwischen dieser Mahnung und einer Abmahnung?

Diese Mahnung ist eine höfliche Erinnerung und Bitte um Kontaktaufnahme — sie enthĂ€lt keinen rechtlichen Ultimatum. Eine Abmahnung ist dagegen ein formales rechtliches Schreiben mit einer strikten Frist und der AnkĂŒndigung von Konsequenzen (wie Vertragsbeendigung oder Rechtsstreit). Verwenden Sie diese Vorlage als erstes Schreiben; wenn es ignoriert wird, können Sie zu einem formaleren Mahnverfahren ĂŒbergehen.

Kann ich den Brief per E-Mail versenden oder muss er postalisch erfolgen?

Beides ist möglich. Ein per E-Mail versendeter Brief ist schneller und dokumentierbar (per LesebestĂ€tigung). Ein postalisches Schreiben wirkt formeller und kann vor Gericht schwerer angezweifelt werden. FĂŒr diese erste, höfliche Mahnung ist E-Mail oft ausreichend. Bewahren Sie den Versand (Zeitstempel, LesebestĂ€tigung) auf.

Wie lange sollte ich warten, bevor ich eine zweite Mahnung sende?

Das hĂ€ngt von der Branche und dem GeschĂ€ftskontext ab. Üblich sind 2–4 Wochen. Wenn die erste Mahnung per E-Mail erfolgt, können 2 Wochen ausreichend sein. Wenn Sie anschließend angerufen haben und es immer noch keine Reaktion gibt, schicken Sie eine zweite, formellere Mahnung. Dokumentieren Sie alle Versuche.

Was soll ich tun, wenn der Kreditmanager antwortet, dass die Zahlung in KĂŒrze erfolgt?

Akzeptieren Sie dies als positives Zeichen und vereinbaren Sie einen genauen neuen FĂ€lligkeitsdatum. Senden Sie eine kurze E-Mail zur BestĂ€tigung der Abmachung. Überwachen Sie das Konto engmaschig; wenn die neue Frist verstrichen ist, senden Sie sofort die zweite Mahnung nach.

Sollte ich Verzugszinsen erwÀhnen?

In dieser ersten, höflichen Mahnung mĂŒssen Sie keine Verzugszinsen erwĂ€hnen — das kann zur Eskalation fĂŒhren. Wenn es einen gĂŒltigen Kreditvertrag gibt, haben Sie möglicherweise rechtlich Anspruch auf Verzugszinsen. ErwĂ€hnen Sie diese erst in der zweiten oder formelleren Mahnung oder lassen Sie sich von einem Anwalt beraten.

Was ist, wenn das Unternehmen nicht antwortet?

Nach 2–3 Wochen ohne Reaktion sollten Sie eine zweite Mahnung versenden — dieses Mal mit einer expliziten Frist (z. B. 10 Tage) und deutlicherem Hinweis auf Folgen (wie Kreditverzugsmeldung, Sperrung des Kredits oder rechtliche Schritte). ErwĂ€gen Sie auch, einen Rechtsanwalt oder InkassobĂŒro einzuschalten.

Ist diese Vorlage fĂŒr alle Arten von Konten geeignet?

Die Vorlage eignet sich fĂŒr ĂŒberfĂ€llige Kreditkonten, GeschĂ€ftskonten oder Forderungen mit vereinbarten Zahlungsfristen. FĂŒr spezialisierte Situationen (z. B. Sicherheitsleistungen, MietausfĂ€lle) können Sie die Vorlage anpassen oder einen Rechtsanwalt konsultieren.

Muss der Kreditmanager persönlich unterzeichnen?

Nein, fĂŒr diese Mahnung braucht nicht die Person zu unterzeichnen, die das Konto verwaltete, sondern die fĂŒr Forderungsmanagement oder Kreditorenbuchhaltung zustĂ€ndige Person — oder Sie unterzeichnen als Ansprechperson des GlĂ€ubigers. Konsultieren Sie Ihren Kreditvertrag, um zu sehen, an wen Mahnungen gerichtet sein mĂŒssen.

Wie lange sollte ich diese Mahnung aufbewahren?

Bewahren Sie eine Kopie mindestens 3 Jahre auf (gesetzliche Aufbewahrungsfrist fĂŒr GeschĂ€ftsunterlagen). Wenn es spĂ€ter zu einem Rechtsstreit kommt, ist der Nachweis dieser schriftlichen Mahnung wertvoll.

Im Vergleich zu Alternativen

vs Mahnung mit Fristsetzung (2. Mahnung)

Diese erste Mahnung ist höflich und bittet um Kontaktaufnahme — ideal, wenn Sie noch eine gute GeschĂ€ftsbeziehung bewahren wollen. Eine zweite Mahnung mit Fristsetzung ist dagegen formeller, nennt ein explizites Enddatum und droht mit Konsequenzen. Verwenden Sie diese Vorlage zuerst; wenn nach 2–3 Wochen keine Reaktion kommt, eskalieren Sie zu einer Mahnung mit Frist.

vs Formales Mahnverfahren (rechtliche Mahnung)

Diese Vorlage ist ein privatrechtliches Schreiben zwischen GeschĂ€ftspartnern. Ein formales Mahnverfahren (z. B. per Rechtsanwalt) ist eine rechtliche Handlung mit hoher Verbindlichkeit und kostet GebĂŒhren. Verwenden Sie diese freundliche Mahnung zuerst; wenn sie nicht fruchtet, kann ein Anwalt ein formelles Mahnschreiben aufsetzen.

vs E-Mail-Erinnerung (informell)

Eine kurze, informelle E-Mail ist schneller und weniger formal — gut fĂŒr erste Kontaktversuche. Diese Vorlage ist ein ausformuliertes, dokumentierbares Schreiben und wirkt professioneller und ernster. Nutzen Sie die E-Mail fĂŒr den ersten Kontakt; wenn sie ignoriert wird, folgt dieses formale Mahnschreiben.

vs AnkĂŒndigung von Inkasso (externe Agentur)

In dieser Vorlage mahnen Sie selbst höflich an. Eine AnkĂŒndigung von Inkasso ist deutlich ernster und zeigt an, dass Sie an einen externen Dienstleister weitergeben werden. Diese Vorlage sollte den AnkĂŒndigung vorangehen; wenn Sie intern keine Erfolge erzielen, kĂŒndigen Sie dann Inkasso an oder beauftragen Sie dieses.

Branchenspezifische Hinweise

Großhandel und Vertrieb

Lieferanten mahnen KĂ€ufer, die Rechnungen nicht bezahlen; regelmĂ€ĂŸiges Kreditrisiko im B2B-GeschĂ€ft.

Finanzdienstleistungen und Banken

Kreditmanager mahnen Kreditnehmer oder GeschÀftspartner mit ausstehenden Zahlungsverpflichtungen.

Handwerk und Bauwirtschaft

Unternehmen mahnen Auftraggeber oder Subunternehmer, die Rechnungen verzögern.

Gesundheitswesen und Pharma

Leistungserbringer mahnen Krankenkassen oder Patienten mit ausstehenden Zahlungen.

Einzelhandel und E-Commerce

GroßhĂ€ndler und Lieferanten mahnen Einzelhandelsketten und Marketplace-Partner wegen Zahlungsverzugs.

Immobilienwirtschaft

Vermietende mahnen Mieter oder PÀchter wegen ausstehender Zahlungen oder KreditausfÀlle.

Vorlage oder Profi — was passt?

WegAm besten fĂŒrKostenZeit
Vorlage verwendenErste Mahnung wegen Zahlungsverzug bei langjĂ€hriger GeschĂ€ftsbeziehung; Sie möchten den Ton höflich halten.In Business in a Box enthalten (Vorlage)15–30 Minuten zum AusfĂŒllen
Vorlage + Profi-PrĂŒfungSie fĂŒllen die Vorlage aus, lassen sie von einem Sachbearbeiter oder internen Rechtsberater prĂŒfen, bevor Sie sie versenden.In Business in a Box enthalten + interne PrĂŒfungszeit1–2 Stunden inklusive Feedback
MaßgeschneidertKomplexer Fall (große Summe, wiederholter Verzug, Kreditvertrag mit speziellen Bedingungen); Sie benötigen eine maßgeschneiderte Mahnung oder wollen direkt zu Rechtsanwalt/Inkasso.500 €–2.000 € (je nach Umfang und Region)1–2 Wochen bis zum Schreiben

Glossar

ÜberfĂ€lliges Konto
Ein GeschĂ€ftskonto oder eine Forderung, bei der die vereinbarte Zahlungsfrist ĂŒberschritten wurde.
Kreditmanager
Die Person im Unternehmen des Schuldners, die fĂŒr die Verwaltung von Krediten und Zahlungsverpflichtungen zustĂ€ndig ist.
Mahnbrief
Ein schriftliches Schreiben, das den GlÀubiger an eine ausstehende Schuld erinnert und zur Zahlung auffordert.
Zahlungsverzug
Der Zustand, in dem eine fÀllige Zahlung nicht rechtzeitig geleistet wurde.
GeschÀftsbeziehung
Die laufende kommerzielle Verbindung zwischen zwei Unternehmen ĂŒber einen lĂ€ngeren Zeitraum.
Forderung
Der Anspruch eines Unternehmens auf Zahlung von Geld durch einen Schuldner.
FĂ€lligkeit
Der Zeitpunkt, zu dem eine Schuld zahlbar wird.
Kontakt mit dem Kreditmanager
Die direkte Kommunikation mit der fĂŒr Kreditangelegenheiten zustĂ€ndigen Person zur KlĂ€rung von ZahlungsrĂŒckstĂ€nden.
Dokumentation
Die schriftliche Aufzeichnung von Kommunikation und Handlungen, um Nachweise fĂŒr zukĂŒnftige AnsprĂŒche zu haben.
GeschÀftliche Höflichkeit
Der professionelle und respektvolle Ton in der geschÀftlichen Kommunikation, auch bei unangenehmen Themen.

Teil Ihres Unternehmens-Betriebssystems

Dieses Dokument ist eine von 3,000+ GeschÀfts- und Rechtsvorlagen, die in Business in a Box enthalten sind.

  • LĂŒckenfĂŒller-Format — fertig in Minuten
  • 100 % anpassbares Word-Dokument
  • Mit allen Office-Suites kompatibel
  • Als PDF exportieren und elektronisch teilen

Verwandte Sammlungen durchsuchen

Erstellen Sie Ihr Dokument in 3 einfachen Schritten.

Von der Vorlage zum unterschriebenen Dokument – alles in einem Business Operating System.

1
Laden Sie eine Vorlage herunter oder öffnen Sie sie

Greifen Sie auf ĂŒber 3,000+ geschĂ€ftliche und rechtliche Vorlagen fĂŒr jede Aufgabe, jedes Projekt oder jede Initiative zu.

2
Bearbeiten und fĂŒllen Sie die LĂŒcken mit KI aus

Passen Sie Ihre vorgefertigte GeschÀftsdokumentvorlage an und speichern Sie sie in der Cloud.

3
Mit Ihrem Team teilen

Teilen Sie Ihre Dateien und Ordner mit Ihrem Team. Erstellen Sie einen Raum fĂŒr nahtlose Zusammenarbeit.

Sparen Sie Zeit, Geld und erstellen Sie konsequent hochwertige Dokumente.

★★★★★

"Fantastischer Wert! Ich kann nicht mehr darauf verzichten. Es ist Gold wert und hat sich schon vielfach bezahlt gemacht."

Managing Director · Mall Farm
Robert Whalley
Managing Director, Mall Farm Proprietary Limited
★★★★★

"Ich benutze Business in a Box seit 4 Jahren. Es ist die beste Quelle fĂŒr Vorlagen, die ich je gesehen habe. Ich kann es jedem nur empfehlen."

Business Owner · 4+ years
Dr Michael John Freestone
Business Owner
★★★★★

"Es war so oft ein Lebensretter, dass ich es gar nicht mehr zÀhlen kann. Business in a Box hat mir so viel Zeit gespart und wie Sie wissen, Zeit ist Geld."

Owner · Upstate Web
David G. Moore Jr.
Owner, Upstate Web

FĂŒhren Sie Ihr Unternehmen mit einem System — nicht mit verstreuten Tools

Hören Sie auf, Dokumente herunterzuladen. Beginnen Sie, mit Klarheit zu arbeiten. Business in a Box bietet Ihnen das Business Operating System, das von ĂŒber 250.000 Unternehmen weltweit genutzt wird, um ihr GeschĂ€ft zu strukturieren, zu fĂŒhren und auszubauen.

Kostenlos starten · Keine Kreditkarte erforderlich