Umwandlung Kreditkonto in Nachnahme

Word (DOC/DOCX)‱2 seiten‱15–20 min zum AusfĂŒllen‱Schwierigkeit: Standard
Mehr erfahren ↓

Das vollstÀndige, bearbeitbare Dokument wird in Business in a Box geöffnet.

Auf einen Blick

Was es ist
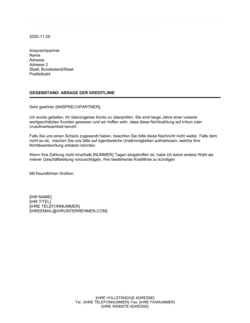
Ein GeschĂ€ftsbrief, der die Umwandlung eines Kreditkontos mit Überzug in ein Nachnahmekonto bestĂ€tigt und ankĂŒndigt. Das Dokument dokumentiert ein vorangegangenes TelefongesprĂ€ch, erklĂ€rt die Situation und setzt eine klare Deadline fĂŒr die Ausgleichszahlung. Der Word-Download ermöglicht schnelle Personalisierung mit Ihren Daten und kann unmittelbar versendet werden.
Wann Sie es brauchen
Sie verwenden diesen Brief, wenn ein GeschĂ€ftspartner oder Kunde sein Kreditkonto ĂŒberzogen hat und Sie die Kreditbedingungen anpassen mĂŒssen. Typischerweise folgt dieser Brief einem TelefongesprĂ€ch, in dem Sie bereits die Situation erörtert haben. Der Brief bestĂ€tigt die vereinbarte Umstellung und setzt eine verbindliche Frist fĂŒr die Begleichung der Schulden.
Was enthalten ist
Der Brief enthĂ€lt eine BestĂ€tigung des TelefongesprĂ€ches, eine Darstellung des ĂŒberzogenen Kontostands, die AnkĂŒndigung der Umwandlung zu Nachnahmebedingungen, eine Deadline fĂŒr den Ausgleich und eine klare Warnung ĂŒber die Konsequenzen bei NichterfĂŒllung. Der Ton bleibt professionell und respektvoll, wĂ€hrend er die Ernst der Situation unterstreicht.

Welche Variante passt zu Ihrer Situation?

Wenn Ihre Situation ist
Diese Vorlage verwenden
FĂŒr ĂŒbliche GeschĂ€ftskonten mit KreditlinieStandardvorlage (Allgemein)
Wenn schnelle Zahlungsgewinnung erforderlich istMit 7-Tage-Frist
Wenn Sie Bankeinzug als Option anbieten möchtenMit Lastschrift-Alternative
Falls keine Zahlung innerhalb von 5 Tagen erfolgtNachfolgebrief nach Versand
Wenn AGB Verzugszinsen vorsehenMit Verzugszinsen
Mit Hinweis auf GeschĂ€ftsbeziehung und VerhandlungFĂŒr Großkunden

Was ist eine Vorlage „Umwandlung Kreditkonto in Nachnahme"?

Die Vorlage „Umwandlung Kreditkonto in Nachnahme" ist ein professioneller GeschĂ€ftsbrief, den Sie versendet, wenn ein GeschĂ€ftspartner sein vereinbartes Kreditkonto ĂŒberzogen hat und Sie die Zahlungsbedingungen Ă€ndern möchten. Der Brief bestĂ€tigt ein vorangegangenes TelefongesprĂ€ch, dokumentiert die aktuelle Situation des ĂŒberfĂ€lligen Kontos und informiert den EmpfĂ€nger, dass zukĂŒnftige Waren nur noch gegen Vorauszahlung (Nachnahme) versendet werden. Dies ist ein Mittelweg zwischen Geduld und Konfrontation: Sie geben dem Schuldner eine Chance zu zahlen, bevor Sie hĂ€rtere Maßnahmen einleiten. Der Word-Download ermöglicht es Ihnen, die Vorlage in Minuten anzupassen, zu personalisieren und zu versenden — ohne externe Hilfe.

Warum Sie dieses Dokument brauchen

Ein ĂŒberzogenes Kreditkonto birgt erhebliche Risiken fĂŒr Ihr GeschĂ€ft. Je lĂ€nger Sie warten, desto grĂ¶ĂŸer wird die Forderung, und desto unwahrscheinlicher ist die vollstĂ€ndige RĂŒckzahlung. Ohne ein schriftliches Dokument können Sie spĂ€ter nicht nachweisen, dass Sie den Kunden bereits gewarnt haben — was juristische Schritte erschwert. Dieser Brief dokumentiert professionell und bindend, dass Sie das Problem erkannt haben, mit dem Kunden kommuniziert haben und konkrete Maßnahmen einleiten. Er signalisiert Ernst haftigkeit, ohne die GeschĂ€ftsbeziehung sofort zu zerstören. Gleichzeitig schĂŒtzt er Sie: Sollte der Kunde spĂ€ter nicht zahlen, können Sie nachweisen, dass Sie eine klare Frist gesetzt und Konsequenzen angekĂŒndigt haben — ein wichtiger Punkt bei spĂ€teren Mahnverfahren oder rechtlichen Schritten. Nutzen Sie diese Vorlage, um Ihre Forderungen zu sichern und Ihre Kreditrisiken zu kontrollieren.

HĂ€ufige Fehler vermeiden

❌ Ungenaue oder mehrdeutige Zahlungsfrist

Warum es wichtig ist: Wenn das FĂ€lligkeitsdatum vage bleibt ('bald', 'in KĂŒrze'), kann der Debitor auf Verzögerung argumentieren und die Zahlung hinausschieben.

Fix: Nennen Sie ein konkretes Datum (z. B. '31.12.2024') oder eine genaue Anzahl von Tagen (z. B. 'spÀtestens 10 Arbeitstage ab Erhalt dieses Schreibens').

❌ Mangelnde Dokumentation des VorgesprĂ€chs

Warum es wichtig ist: Wenn Sie nicht erwÀhnen, dass bereits ein TelefongesprÀch stattfand, kann der EmpfÀnger behaupten, keine vorherige Warnung erhalten zu haben.

Fix: Beschreiben Sie kurz, wann und mit wem Sie das GesprĂ€ch gefĂŒhrt haben, um die KontinuitĂ€t zu belegen.

❌ WidersprĂŒchliche Konsequenzen

Warum es wichtig ist: Wenn der Brief Lieferstop ankĂŒndigt, aber gleichzeitig neue Bestellungen zulĂ€sst, wird die GlaubwĂŒrdigkeit der Drohung untergraben.

Fix: Seien Sie konsistent: Entweder werden Lieferungen gestoppt, oder Sie bieten Nachnahmebedingungen an — nicht beides gleichzeitig.

❌ Emotionale oder beleidigende Sprache

Warum es wichtig ist: Ein aggressiver oder verÀrgerter Ton kann die GeschÀftsbeziehung dauerhaft beschÀdigen und den Schuldner eher zur Konfrontation reizen als zur Zahlung zu bewegen.

Fix: Halten Sie einen professionellen, sachlichen Ton bei. DrĂŒcken Sie Bedauern aus, bleiben Sie aber bestimmt.

❌ Keine Speicherung oder Dokumentation

Warum es wichtig ist: Wenn Sie keinen Nachweis des Versendens haben, können Sie spÀter nicht belegen, dass der Brief angekommen ist oder wann der Mahnprozess begann.

Fix: Senden Sie per Einschreiben oder speichern Sie Versanddatum, Adresse und eine Kopie des Briefs digital.

❌ Fehlende Kontaktinformationen fĂŒr RĂŒckfragen

Warum es wichtig ist: Der Debitor kann nicht schnell klÀren, wie die Zahlung erfolgen soll oder an wen er Fragen richten kann.

Fix: FĂŒgen Sie Ihre Kontaktdaten (Telefon, E-Mail, Name des Ansprechpartners) am Ende des Briefes ein.

Die 6 wichtigsten Abschnitte, erklÀrt

Kopfbereich und Datum

Der Brief beginnt mit dem Datum und der Adresse des EmpfÀngers. Dies ist die Standard-GeschÀftskorrespondenzform und dokumentiert, wann das Schreiben versendet wurde. Der Betreffzeile folgt unmittelbar nach der Adresse.

BestÀtigung des TelefongesprÀchs

Der erste Absatz bestĂ€tigt ein vorangegangenes TelefongesprĂ€ch ĂŒber das ĂŒberzogene Konto. Dies schafft KontinuitĂ€t und zeigt, dass das Thema bereits informell besprochen wurde. Der Brief dient nun der schriftlichen Dokumentation und Verbindlichkeit.

Darstellung der aktuellen Situation

Das Schreiben beschreibt den aktuellen Status des Kontos, einschließlich des Überzugs und der Hoffnung auf eine bevorstehende Ausgleichszahlung. Es bestĂ€tigt, dass Warenbestellungen derzeit nicht bearbeitet werden und erklĂ€rt die sofortige Konsequenz des Überzugs.

Bedingungen fĂŒr KreditverlĂ€ngerung

Der Brief erinnert an frĂŒhere Zusagen, die Kreditlinie zu halten oder zu verlĂ€ngern — allerdings unter der Bedingung, dass das Konto aktuell bleibt. Da dies nicht erfĂŒllt wurde, wird eine ÜberprĂŒfung der Kreditvereinbarung angekĂŒndigt.

Zahlungsfrist und Konsequenzen

Ein klares Zeitfenster (ĂŒblicherweise wenige Tage) wird genannt, in dem der Überzug ausgeglichen sein muss. Wenn dies nicht geschieht, wird die KreditverlĂ€ngerung vollstĂ€ndig eingestellt und zukĂŒnftige Lieferungen werden nicht mehr auf Kredit erfolgen.

Abschließende ErklĂ€rung

Der Brief endet mit einer deutlichen, aber professionellen Warnung ĂŒber die Konsequenzen der NichterfĂŒllung. Dies verdeutlicht, dass dies kein Vorschlag, sondern ein Ultimatum ist.

So fĂŒllen Sie sie aus

  1. 1

    EmpfÀngerdaten eintragen

    Ersetzen Sie die Platzhalter mit dem Namen, der Adresse und dem Ort des EmpfĂ€ngers. Stellen Sie sicher, dass Sie den korrekten Ansprechpartner (z. B. GeschĂ€ftsfĂŒhrer oder Einkaufsleiter) verwenden.

    💡 Verwenden Sie den Namen der Person, mit der Sie das TelefongesprĂ€ch gefĂŒhrt haben, um KontinuitĂ€t zu zeigen.

  2. 2

    Datum aktualisieren

    Ersetzen Sie das Datum am Anfang des Briefes mit dem heutigen Datum. Dies ist wichtig fĂŒr die rechtliche Dokumentation und zeigt, wann das Schreiben versendet wurde.

    💡 Verwenden Sie das Format TT.MM.YYYY (z. B. 15.06.2024).

  3. 3

    Kontodetails prÀzisieren

    Falls relevant, fĂŒgen Sie Informationen zum Kontokonto, der Kontonummer oder der Kundennummer ein, damit der EmpfĂ€nger sofort weiß, welches Konto gemeint ist.

    💡 Dies verhindert Verwechslungen, insbesondere bei Unternehmen mit mehreren Konten.

  4. 4

    Zeitrahmen fĂŒr Zahlung festlegen

    Der Brief erwĂ€hnt 'innerhalb der nĂ€chsten Tage' — ersetzen Sie dies durch ein konkretes Datum oder eine genaue Anzahl von Tagen (z. B. 'bis 30.06.2024' oder 'innerhalb von 5 GeschĂ€ftstagen').

    💡 Je klarer die Frist, desto weniger Diskussionsspielraum gibt es spĂ€ter.

  5. 5

    Kreditlinienbetrag erwÀhnen (optional)

    Falls hilfreich, können Sie den ursprĂŒnglichen oder aktuellen Kreditlinienbetrag angeben, um das Ausmaß der Verletzung zu verdeutlichen.

    💡 Beispiel: 'Ihre vereinbarte Kreditlinie von 10.000 € wurde um 2.500 € ĂŒberschritten.'

  6. 6

    Unterzeichnung und Absender hinzufĂŒgen

    Signieren Sie den Brief handschriftlich oder fĂŒgen Sie eine digitale Unterschrift ein. ErgĂ€nzen Sie Name, Titel und Kontaktdaten des Absenders am Ende.

    💡 Eine persönliche Unterschrift wirkt verbindlicher als ein automatisierter Druck.

  7. 7

    Kopie fĂŒr Ihre Unterlagen

    Speichern Sie eine Kopie des unterzeichneten Briefes sowie das Versanddatum. Dies ist wichtig fĂŒr die spĂ€tere Dokumentation des Mahnprozesses.

    💡 Nutzen Sie diese Informationen fĂŒr Follow-up-Mahnungen, falls die Zahlung nicht erfolgt.

  8. 8

    Versand per Einschreiben erwÀgen

    FĂŒr wichtige oder umstrittene FĂ€lle sollten Sie den Brief per Einschreiben mit RĂŒckschein versendet, um einen Nachweis der Zustellung zu haben.

    💡 Dies ist besonders wichtig, wenn Sie spĂ€ter rechtliche Schritte in Betracht ziehen.
HĂ€ufig gestellte Fragen

Kann ich diesen Brief als E-Mail versenden?

Ja, Sie können den Brief als E-Mail versenden, allerdings empfehlen wir fĂŒr rechtlich relevante Schreiben (wie Mahnungen), zusĂ€tzlich eine gedruckte Fassung per Post oder Einschreiben zu versendet. Eine E-Mail-Kopie ist schnell und schafft eine digitale Dokumentation; ein Originalbrief mit Unterschrift ist formal bindender und schwerer anzufechten.

Wie lange sollte die Zahlungsfrist sein?

Das hĂ€ngt vom GeschĂ€ftsverhĂ€ltnis und der Schwere des Überzugs ab. Üblicherweise betrĂ€gt die Frist 5 bis 10 Arbeitstage. Bei langfristigen Partnerschaften können Sie großzĂŒgiger sein; bei neuen oder problematischen Konten eher kĂŒrzer. Nennen Sie ein konkretes Datum, um MissverstĂ€ndnisse zu vermeiden.

Muss ich einen Anwalt einbinden?

Ein Rechtsanwalt ist fĂŒr diesen Brief allein nicht erforderlich, da er nur eine Umwandlung der Zahlungsbedingungen ankĂŒndigt. Falls Sie jedoch spĂ€ter Inkasso oder rechtliche Schritte erwĂ€gen, ist eine anwaltliche Konsultation empfohlen. FĂŒr einfache Mahnschreiben reicht diese Vorlage vollkommen aus.

Was ist der Unterschied zwischen diesem Brief und einer Mahnung?

Dieser Brief ist eine Warnung und BedingungsĂ€nderung — er bestĂ€tigt ein GesprĂ€ch und setzt neue Bedingungen (Nachnahme statt Kreditkonto). Eine formale Mahnung ist ein rechtliches Schreiben, das eine ĂŒberfĂ€llige Zahlung eintreibt und oft bereits Teil eines Mahnverfahrens ist. Dieser Brief kann als Vorstufe zu einer Mahnung dienen.

Kann ich Verzugszinsen in diesem Brief ankĂŒndigen?

Ja, falls Ihre AGB Verzugszinsen vorsehen, können Sie diese in den Brief aufnehmen. Beispiel: 'Ab [Datum] berechnen wir Verzugszinsen gemĂ€ĂŸ Ihrer Vereinbarung oder gemĂ€ĂŸ Gesetz (derzeit 5 % + Basiszins).' Konsultieren Sie Ihre AGB oder einen Anwalt, um die RechtmĂ€ĂŸigkeit zu prĂŒfen.

Was mache ich, wenn der Kunde nicht innerhalb der Frist zahlt?

Schreiben Sie ein Nachfolgeschreiben (eine formale Mahnung), in dem Sie die Frist als ĂŒberschritten festhalten und ggf. juristische Schritte androhen. Dokumentieren Sie alle Kommunikation schriftlich. Dann können Sie ein Inkassounternehmen einschalten oder rechtliche Schritte einleiten.

Sollte ich diesen Brief an mehrere Abteilungen des Unternehmens schicken?

Adressieren Sie den Brief an die richtige Entscheidungsperson (meist GeschĂ€ftsfĂŒhrung, CFO oder Einkaufsleiter). Ein Verteiler-E-Mail ist optional, aber es hilft, den Druck zu erhöhen. Versenden Sie den Originalbrief per Post an die registrierte GeschĂ€ftsadresse, um maximale Rechtssicherheit zu haben.

Verliere ich den GeschÀftskunden, wenn ich diesen Brief versendet?

Möglicherweise. Der Übergang zu Nachnahmebedingungen signalisiert, dass Sie das Kreditrisiko nicht weiter tragen möchten. In einigen FĂ€llen motiviert dies zur schnellen Zahlung und zur Wiederaufnahme von GeschĂ€ften; in anderen FĂ€llen sucht sich der Kunde einen neuen Lieferanten. Das ist ein kalkuliertes Risiko, das Sie eingehen mĂŒssen, um Ihre Forderungen zu schĂŒtzen.

Im Vergleich zu Alternativen

vs Standard-Mahnbrief

Ein Standard-Mahnbrief fordert eine bereits fĂ€llige Rechnung ein und droht mit rechtlichen Konsequenzen. Dieser Brief geht einen Schritt vorher: Er bestĂ€tigt ein GesprĂ€ch, Ă€ndert die Zahlungsbedingung (von Kredit zu Nachnahme) und gibt dem Schuldner eine Chance, die Situation zu korrigieren. Verwenden Sie den Standardmahnbrief, wenn der Kunde nicht innerhalb dieser Frist zahlt und kein GesprĂ€ch stattgefunden hat. Verwenden Sie diese Vorlage, wenn Sie eine Kreditlinie beenden und zu Nachnahmebedingungen ĂŒbergehen möchten.

vs KĂŒndigungsschreiben GeschĂ€ftsbeziehung

Ein KĂŒndigungsschreiben beendet die gesamte GeschĂ€ftsbeziehung sofort und oft bedingungslos. Dieser Brief versucht, die Beziehung zu retten, indem er Bedingungen Ă€ndert und gibt dem Kunden eine Chance, zu zahlen und Kredit zurĂŒckzugewinnen. Ein KĂŒndigungsschreiben ist das letzte Mittel, nachdem andere Lösungen gescheitert sind. Diese Vorlage ist ein Zwischenschritt, der die Eskalation bremst, wĂ€hrend er Grenzen setzt.

vs Zahlungserinnerung (höflich)

Eine höfliche Zahlungserinnerung ist ein informelles Schreiben, das sanft auf eine ausstehende Zahlung hinweist. Dieser Brief ist deutlich formaler und ernster: Er bestĂ€tigt ein GesprĂ€ch, kĂŒndigt konkrete Konsequenzen an und setzt eine verbindliche Deadline. Verwenden Sie die Zahlungserinnerung bei kleineren Verzögerungen oder neuen Kunden; diesen Brief verwenden Sie, wenn ein etablierter Kunde bereits im GesprĂ€ch war und sich die Situation nicht verbessert hat.

vs Betreibungs- oder GerichtskostenankĂŒndigung

Ein Betreibungs- oder GerichtskostenankĂŒndigung ist ein sehr formales Schreiben, das das unmittelbare Einleiten von rechtlichen oder Betreibungsverfahren ankĂŒndigt. Es ist deutlich ernster und teurer (da es oft durch einen Anwalt erfolgt). Diesen Brief verwenden Sie, wenn Sie noch eine letzte Chance geben möchten, bevor Sie juristische Schritte unternehmen. Die BetreibungsankĂŒndigung kommt danach.

Branchenspezifische Hinweise

Großhandel und Distributionen

Diese Vorlage ist hĂ€ufig bei GroßhĂ€ndlern im Einsatz, die Rabatte und Kreditlinien fĂŒr WiederverkĂ€ufer anbieten und mĂŒssen, wenn diese ausfallen.

Einzelhandel

Einzelhandelsketten mit zahlreichen Filialen benötigen diese Vorlage, um Kreditkonten bei Lieferanten korrekt zu verwalten und EngpÀsse schnell zu adressieren.

Fertigung und Produktion

Produzenten vergeben oft Kreditrahmen an Großkunden; dieser Brief hilft, Lieferketten zu schĂŒtzen, wenn ein Kunde in ZahlungsrĂŒckstand gerĂ€t.

B2B-Dienstleistungen

Service-Provider, die monatliche Abrechnungen mit Kreditrahmen anbieten (z. B. Logistik, IT, Consulting), verwenden diese Vorlage zur Dokumentation von Kontowarnungen.

Pharma- und Medizintechnik

PharmagroßhĂ€ndler und Medizintechnik-Distributor mĂŒssen strenge Kreditrichtlinien durchsetzen und dokumentieren; dieser Brief erfĂŒllt diese Anforderung.

Automobilzulieferer

Zulieferer mit komplexen Kreditvereinbarungen verwenden diese Vorlage, um grĂ¶ĂŸere OEM-Kunden zu verwalten und ZahlungsverzĂŒge rechtzeitig zu adressieren.

Vorlage oder Profi — was passt?

WegAm besten fĂŒrKostenZeit
Vorlage verwendenSie haben eine etablierte GeschĂ€ftsbeziehung mit klarem GesprĂ€ch, wissen genau, worum es geht, und möchten schnell und kostengĂŒnstig handeln.In Business in a Box enthalten15–30 Minuten zum AusfĂŒllen und Versenden
Vorlage + Profi-PrĂŒfungSie möchten die RechtmĂ€ĂŸigkeit prĂŒfen, sind unsicher ĂŒber Ihr Vorgehen, oder der Fall ist kompliziert (z. B. mehrere Kunden oder große Summen).€ 150–300 (fĂŒr anwaltliche PrĂŒfung)1–2 Tage fĂŒr anwaltliche Review + 30 Min. Anpassungen
MaßgeschneidertDer Fall ist hochkomplex, es gab bereits Konflikte, oder Sie benötigen maßgeschneiderte rechtliche Formulierungen fĂŒr Ihre spezifische Situation.€ 300–600 (fĂŒr vollstĂ€ndige anwaltliche Neufassung)3–5 Tage fĂŒr juristische Beratung und Drafting

Glossar

Kreditkonto
Ein GeschĂ€ftskonto, auf dem ein Unternehmen einen vordefinierten Kreditrahmen nutzen darf und regelmĂ€ĂŸig Abrechnungen erfolgen.
Überzug
Wenn der Kontostand unterhalb von Null liegt und somit der Kreditrahmen ĂŒberschritten wurde.
Nachnahme
Eine Zahlungsform, bei der Waren erst nach bezahlter Rechnung versendet werden (Zahlung vor Lieferung).
ÜberfĂ€llig
Eine Rechnung oder Zahlung, deren FĂ€lligkeitsdatum ĂŒberschritten ist, ohne dass die Zahlung eingegangen ist.
Tilgung
Die RĂŒckzahlung einer Schuld oder eines Darlehens.
Kreditvereinbarung
Schriftliche oder mĂŒndliche Abmachung ĂŒber den gewĂ€hrten Kreditrahmen, Bedingungen und Laufzeiten.
GeschÀftspartner
Ein Unternehmen oder eine Person, mit der Sie regelmĂ€ĂŸig geschĂ€ftlich Transaktionen durchfĂŒhren.
Lieferstop
Das Einstellen von Warenlieferungen bis zu einer Bedingung (meist Zahlung) erfĂŒllt ist.
Mahnung
Ein schriftliches Aufforderungsschreiben zur Zahlung einer fÀlligen Schuld.
FĂ€lligkeitsdatum
Das Datum, bis zu dem eine Zahlung erfolgt sein muss.

Teil Ihres Unternehmens-Betriebssystems

Dieses Dokument ist eine von 3,000+ GeschÀfts- und Rechtsvorlagen, die in Business in a Box enthalten sind.

  • LĂŒckenfĂŒller-Format — fertig in Minuten
  • 100 % anpassbares Word-Dokument
  • Mit allen Office-Suites kompatibel
  • Als PDF exportieren und elektronisch teilen

Verwandte Sammlungen durchsuchen

Erstellen Sie Ihr Dokument in 3 einfachen Schritten.

Von der Vorlage zum unterschriebenen Dokument – alles in einem Business Operating System.

1
Laden Sie eine Vorlage herunter oder öffnen Sie sie

Greifen Sie auf ĂŒber 3,000+ geschĂ€ftliche und rechtliche Vorlagen fĂŒr jede Aufgabe, jedes Projekt oder jede Initiative zu.

2
Bearbeiten und fĂŒllen Sie die LĂŒcken mit KI aus

Passen Sie Ihre vorgefertigte GeschÀftsdokumentvorlage an und speichern Sie sie in der Cloud.

3
Mit Ihrem Team teilen

Teilen Sie Ihre Dateien und Ordner mit Ihrem Team. Erstellen Sie einen Raum fĂŒr nahtlose Zusammenarbeit.

Sparen Sie Zeit, Geld und erstellen Sie konsequent hochwertige Dokumente.

★★★★★

"Fantastischer Wert! Ich kann nicht mehr darauf verzichten. Es ist Gold wert und hat sich schon vielfach bezahlt gemacht."

Managing Director · Mall Farm
Robert Whalley
Managing Director, Mall Farm Proprietary Limited
★★★★★

"Ich benutze Business in a Box seit 4 Jahren. Es ist die beste Quelle fĂŒr Vorlagen, die ich je gesehen habe. Ich kann es jedem nur empfehlen."

Business Owner · 4+ years
Dr Michael John Freestone
Business Owner
★★★★★

"Es war so oft ein Lebensretter, dass ich es gar nicht mehr zÀhlen kann. Business in a Box hat mir so viel Zeit gespart und wie Sie wissen, Zeit ist Geld."

Owner · Upstate Web
David G. Moore Jr.
Owner, Upstate Web

FĂŒhren Sie Ihr Unternehmen mit einem System — nicht mit verstreuten Tools

Hören Sie auf, Dokumente herunterzuladen. Beginnen Sie, mit Klarheit zu arbeiten. Business in a Box bietet Ihnen das Business Operating System, das von ĂŒber 250.000 Unternehmen weltweit genutzt wird, um ihr GeschĂ€ft zu strukturieren, zu fĂŒhren und auszubauen.

Kostenlos starten · Keine Kreditkarte erforderlich