Richiesta di aumento del limite di credito

Compatibile con Word (DOC/DOCX)•1 pagina•15–20 min da compilare•Difficoltà: Standard
Maggiori informazioni ↓
  • Modifica con l’IA
  • Salva nel cloud
  • Esporta in PDF

Il tuo primo modello è gratuito con la registrazione — scegli qualsiasi documento.

In sintesi

Che cos'è
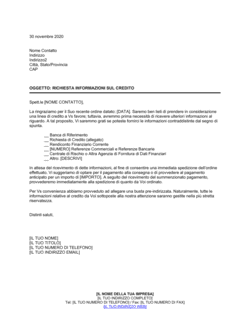
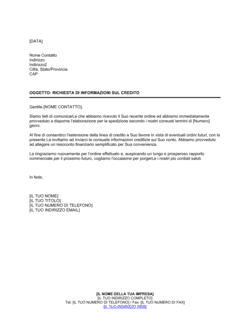
Una lettera professionale da indirizzare alla tua banca o istituto di credito per richiedere l'aumento permanente del limite di credito. Il modello in Word è facilmente modificabile, pronto per il download e adatto a tutte le tipologie di linee di credito.
Quando ti serve
Quando la tua impresa ha raggiunto una crescita economica e necessita di maggiore capacità di indebitamento, oppure quando il limite attuale non è più sufficiente a coprire le esigenze operative e commerciali. La richiesta formale aumenta le probabilità di approvazione.
Cosa contiene
La lettera include l'intestazione con data e dati del contatto bancario, l'oggetto chiaro della richiesta, un breve riepilogo della storia creditizia positiva, e la richiesta specifica dell'importo desiderato. Tutto pronto per essere personalizzato con i tuoi dati.

Quale variante fa al caso tuo?

Se la tua situazione è…Usa questo modello
Aumento duraturo della linea di credito existenteRichiesta di aumento permanente del limite di credito
Aumento limitato nel tempo, legato a progetti specificiRichiesta di aumento temporaneo del limite di credito
Quando alleghi bilanci, fatturati o referenze commercialiRichiesta con documentazione allegata
Accesso a una nuova agevolazione, non aumento di quella esistenteRichiesta di apertura di una nuova linea di credito
Prima di una richiesta ufficiale, per sondare disponibilità della bancaRichiesta informale di valutazione preliminare
Quando è importante spiegare perché serve più creditoRichiesta con giustificazione di utilizzo

Che cos'è un modello di richiesta di aumento del limite di credito?

Una richiesta di aumento del limite di credito è una lettera formale e professionale indirizzata alla tua banca o istituto di credito per comunicare l'intenzione di aumentare l'importo massimo di finanziamento o scoperto autorizzato. Il modello in Word è facilmente personalizzabile, pronto per il download, e contiene tutti gli elementi essenziali per una richiesta efficace e ben strutturata. Puoi modificarlo online, stamparlo o esportarlo in PDF per l'invio.

Perché hai bisogno di questo documento

Una richiesta formale e documentata di aumento del limite di credito aumenta significativamente le probabilità di approvazione rispetto a una conversazione informale. La lettera crea tracciabilità ufficiale, stabilisce chiaramente l'importo desiderato e motiva la necessità, permettendo alla banca di valutare la richiesta con dati concreti. Inoltre, documenta il momento e il contenuto della richiesta, utile se in futuro sorge una controversia su cosa è stato concordato. Per le aziende in crescita, un limite di credito inadeguato blocca l'operatività e perde opportunità commerciali; una richiesta structurata e professionale dimostra che sei un cliente serio e gestito, aumentando la fiducia dell'istituto.

Errori comuni da evitare

❌ Importo della richiesta sproporzionato rispetto al fatturato aziendale

Perché conta: La banca valuterà il rischio in base ai tuoi ricavi; una richiesta irragionevole viene rifiutata automaticamente.

Fix: Basa la richiesta su dati concreti: fatturato degli ultimi 12 mesi e capacità di rimborso dimostrata.
❌ Assenza di motivazione sulla necessità del credito aggiuntivo

Perché conta: Senza una giustificazione chiara, la banca non comprende se la richiesta è strategica o opportunistica.

Fix: Aggiungi una frase che spieghi l'utilizzo: espansione commerciale, acquisto di attrezzature, gestione stagionale, ecc.

❌ Tono informale o emotivo nella lettera

Perché conta: Una richiesta di credito deve mantenere tono professionale; un tono familiare o lamentoso riduce credibilità.

Fix: Usa sempre forma di cortesia (Lei), linguaggio neutro e factual, senza giustificazioni personali.

❌ Mancanza di riferimenti chiari al rapporto storico positivo con la banca

Perché conta: La banca vuole sentire che sei un cliente affidabile; non sottolineare questo è un'occasione persa.

Fix: Includi sempre una frase sulla puntualità dei pagamenti e sulla durata positiva della relazione creditizia.

❌ Assenza di allegati di supporto (bilanci, visure, referenze)

Perché conta: Documentazione concreta accelera la valutazione e aumenta le probabilità di approvazione.

Fix: Allega estratti di bilancio, visure camerali aggiornate, e se disponibili, referenze di altri fornitori o banche.

❌ Mancata indicazione di un contatto per il follow-up

Perché conta: Se la banca non sa come raggiungerti, la pratica rimane in sospeso indefinitamente.

Fix: Fornisci sempre numero di telefono, email e nome della persona che la banca deve contattare per discussioni.

Le 7 clausole chiave, spiegate

Intestazione e data

In linguaggio semplice: Contiene la data della lettera e i dati di contatto del destinatario (banca/istituto di credito).

Esempio di formulazione
19 giugno 2022 | Nome Contatto, Indirizzo, Città, CAP — permette identificazione immediata del corrispondente.

Errore comune: Dimenticare la data o indicarla in formato non standardizzato, creando confusione nella tracciabilità.

Oggetto della richiesta

In linguaggio semplice: Una riga che riassume chiaramente lo scopo della lettera, facilitando il routing interno alla banca.

Esempio di formulazione
OGGETTO: RICHIESTA DI AUMENTO PERMANENTE DEL LIMITE DI CREDITO — rende evidente l'intento prima di leggere il corpo.

Errore comune: Scrivere un oggetto generico come 'Informazioni' invece di uno specifico, ritardando l'elaborazione.

Saluto formale

In linguaggio semplice: Apertura cortese e professionale verso il contatto bancario o la struttura.

Esempio di formulazione
Spett.le [NOME CONTATTO] — abbreviazione di 'Spettabile', indica rispetto verso il destinatario.

Errore comune: Usare saluti eccessivamente informali o troppo freddi, minando la serietà della richiesta.

Riepilogo della relazione creditizia

In linguaggio semplice: Descrizione della storia positiva con l'istituto, sottolineando la puntualità nei pagamenti.

Esempio di formulazione
Come sa, la nostra impresa possiede un'agevolazione creditizia con [BANCA] dal [DATA] e la nostra storia dei pagamenti è sempre stata soddisfacente.

Errore comune: Omettere il riconoscimento della fiducia accumulata, perdendo un'opportunità di persuasione.

Richiesta dell'importo

In linguaggio semplice: Specifica dell'importo esatto desiderato per l'aumento del limite di credito.

Esempio di formulazione
Con la presente le richiediamo un aumento permanente del limite di credito di [IMPORTO RICHIESTO DEL LIMITE DI CREDITO].

Errore comune: Indicare un importo vago o irrealistico rispetto al fatturato e alla capacità di rimborso aziendale.

Disponibilità al dialogo

In linguaggio semplice: Invito a contattarti per discussioni o chiarimenti sulla richiesta.

Esempio di formulazione
Rimango a vostra disposizione per qualsiasi chiarimento o documentazione ulteriore necessaria.

Errore comune: Non fornire recapiti di contatto, rendendo difficile il follow-up della banca.

Chiusura e firma

In linguaggio semplice: Formula di congedo professionale e spazio per la firma manuale o digitale.

Esempio di formulazione
Cordiali saluti, [TUA FIRMA] — stabilisce autenticità e responsabilità della richiesta.

Errore comune: Dimenticare di firmare il documento, riducendone la validità formale.

Come compilarlo

  1. 1

    Inserisci la data e i dati del destinatario

    Completa l'intestazione con la data odierna e i dati completi di contatto della banca (indirizzo, recapito del funzionario se disponibile). Questa sezione crea il corretto routing interno.

    💡 Se scrivi a un responsabile specifico, personalizza il saluto con il suo nome per aumentare le possibilità di attenzione.

  2. 2

    Sostituisci il placeholder [NOME CONTATTO]

    Indica il nome completo della persona di contatto presso la banca, o il nome del servizio crediti se non hai un referente specifico. Questa personalizzazione è essenziale per il riconoscimento.

    💡 Contatta la banca prima di scrivere per identificare il responsabile corretto, soprattutto se la banca è grande.

  3. 3

    Compila le date della relazione creditizia

    Inserisci la data di inizio della tua agevolazione creditizia (il [DATA] del modello). Questa informazione documenta l'anzianità della relazione.

    💡 Verifica in estratto conto bancario la data esatta di apertura della linea di credito per evitare discrepanze.

  4. 4

    Specifica il nome della banca o dell'istituto

    Sostituisci [BANCA/IMPRESA] con il nome ufficiale dell'ente che ti concede attualmente il credito. Questa chiarezza evita confusione se operi con più istituti.

    💡 Usa la denominazione ufficiale dell'istituto come appare nei tuoi contratti di credito.

  5. 5

    Indica l'importo richiesto

    Sostituisci [IMPORTO RICHIESTO DEL LIMITE DI CREDITO] con la cifra precisa che desideri. Assicurati che sia realistica rispetto al tuo fatturato e alla capacità di rimborso.

    💡 Consulta il tuo commercialista prima di indicare l'importo, per basarlo su dati aziendali concreti.

  6. 6

    Aggiungi dettagli sulla situazione finanziaria (opzionale ma consigliato)

    Se il modello base non basta, puoi aggiungere un paragrafo che motivi l'aumento con dati su crescita del fatturato, nuovi contratti o progetti. Questo rafforza la richiesta.

    💡 Se alleghi documentazione (bilanci, referenze), menziónala: 'In allegato troverete i nostri ultimi bilanci a supporto della richiesta'.

  7. 7

    Firma il documento

    Stampa la lettera e firmala manualmente, oppure usa una firma digitale se la banca la accetta. La firma rende il documento formalmente vincolante.

    💡 Conserva una copia firmata per i tuoi archivi, insieme a qualsiasi risposta della banca.

Poco tempo? Aprilo in Business in a Box e lascia che l’IA compili i campi insieme a te.

Domande frequenti

Quando è il momento giusto per chiedere un aumento del limite di credito?

Il momento ideale è quando il tuo fatturato ha dimostrato crescita stabile, la storia dei pagamenti è impeccabile (almeno 12–24 mesi) e hai utilizzo regolare del credito attuale. Evita di chiedere durante periodi di difficoltà finanziaria. Se il tuo limite viene sistematicamente sfondato o lo utilizzi al massimo da mesi, è un segnale che la banca può riconoscere autonomamente.

Devo allegare documentazione alla lettera?

Sì, è fortemente consigliato. Allega estratto di bilancio (ultimi 2 anni), visura camerale aggiornata, dichiarazione IVA o certificato di avvenuti pagamenti con la banca. Se possiedi referenze commerciali da altri fornitori, includi anche quelle. La documentazione solida accelera la valutazione e aumenta credibilità.

Quanto tempo impiega la banca a rispondere?

Il timing varia da banca a banca: da 2 settimane a 2 mesi per una valutazione completa. Dipende dal volume di richieste, dalla complessità della pratica e da quanto rapidamente la banca accede ai tuoi dati. Contatta il tuo responsabile bancario dopo 3 settimane se non ricevi riscontro.

Cosa succede se la banca nega la richiesta?

La banca ti comunicherà le ragioni (insufficiente fatturato, precedenti pagamenti tardivi, eccessivo debito). Puoi chiedere i dettagli della valutazione e cosa migliorare. Spesso una richiesta ripresentata dopo 6–12 mesi di performance migliore ha più probabilità di accoglimento.

L'aumento permanente del limite ha costi aggiuntivi?

Dipende dalle condizioni contrattuali. Alcune banche applicano una commissione di istruttoria, altre una commissione annuale sul limite inutilizzato, altre ancora non applicano costi aggiuntivi. Specifica chiaramente questa richiesta nella tua lettera: 'Potete comunichermi le eventuali spese associate?'."

Posso inviare la lettera via email o devo stamparla e mandarla per posta?

Oggi è accettato inviare via email firmata digitalmente o allegando una scansione della firma manuale. Molte banche hanno sistemi di firma digitale ufficiali. Contatta la tua banca per conoscere il metodo preferito e conserva sempre una copia della ricezione.

È necessario avere un avvocato che revisionare la lettera?

No, un modello standard come questo è sufficientemente professionale. Tuttavia, se la richiesta è accompagnata da documentazione molto ampia o se hai dubbi sulla comunicazione con la banca, una revisione legale non è dannosa.

Posso richiedere aumento a più banche contemporaneamente?

Tecnicamente sì, ma è sconsigliato. Le banche vedono le richieste di credito attraverso le centrali rischi (CRIF, Experian, ecc.) e richieste multiple in poco tempo possono segnalare disperazione finanziaria, diminuendo il merito creditizio. Consiglia di concentrare su una relazione alla volta.

Come si confronta con le alternative

vs Richiesta informale di aumento via telefono

La richiesta informale è veloce ma priva di tracciabilità ufficiale e memoria documentale. Una lettera formale come questa crea un archivio della richiesta, stabilisce date di riferimento e facilita escalation se la banca non risponde. Usa la lettera quando la richiesta è seria e documentata; usa il telefono solo per un primo sondaggio.

vs Presentazione in persona al direttore di filiale

L'incontro di persona è efficace per costruire relazione ma meno adatto a richieste complesse con documentazione. Una lettera precedente la riunione crea il contesto ufficiale; durante l'incontro discuti i dettagli. Combina i due metodi: lettera formale seguita da riunione con il responsabile.

vs Richiesta tramite portale online della banca

Molte banche moderne offrono moduli online per richieste di credito. Questi sono ufficiali e tracciati, ma meno personali. Se la tua banca offre un portale dedicato, usalo come canale primario; questa lettera serve come supporto cartaceo o per banche che preferiscono comunicazione tradizionale.

vs Affidarsi a un consulente creditizio esterno

Un consulente può negoziare per te e conoscere le politiche interne della banca, ma applica commissioni. Se il credito è modesto (sotto 100 k€) e il rapporto con la banca è stabile, questa lettera è sufficiente. Usa un consulente per richieste complesse, ristrutturazioni di debito o se il rapporto è conflittuale.

Considerazioni per settore

Piccole e medie imprese (manifatturiere)

Necessitano di credito aggiuntivo per acquisto materie prime, macchinari e gestione ciclo operativo.

Commercio al dettaglio e ingrosso

Utilizzano credito per rinnovamento stock stagionale e gestione della liquidità tra ordinazione e vendita.

Servizi professionali (studi, consulenze)

Chiedono aumento del fido per anticipi su fatture a clienti pubblici o privati con pagamento differito.

Trasporti e logistica

Richiedono liquidità aggiuntiva per carburante, manutenzione parco veicoli e gestione del ciclo operativo.

Ristorazione e hospitality

Necessitano di credito stagionale per acquisti di materie prime e gestione della stagionalità turistica.

Costruzioni e immobiliare

Utilizzano credito per anticipare acquisti materiali, forniture e pagamento subappaltatori prima incasso cliente.

Modello o professionista — cosa fa al caso tuo?

PercorsoIdeale perCostoTempo
Usa il modelloRichieste standard di aumento su relazione creditizia stabile e consolidata.Incluso in Business in a Box (download modello); solo tempo di compilazione.30 minuti di compilazione + invio.
Modello + revisione professionaleRichiesta accompagnata da documentazione complessa o allegati finanziari particolari.€ 150–300 per revisione da consulente creditizio o commercialista.1–2 giorni per revisione e feedback.
Redatto su misuraRistrutturazione di debito, negoziazione di piani di rimborso, relazioni bancarie critiche.€ 500–1500 per consulenza legale o specialista di finanza aziendale.1–2 settimane per analisi completa e negoziazione.

Glossario

Limite di credito
Importo massimo che una banca autorizza a finanziamenti, scoperti di conto o anticipi su fatture.
Agevolazione creditizia
Linea di credito concessa da una banca con condizioni economiche stabilite contrattualmente.
Fido bancario
Affidamento di credito da parte dell'istituto, che implica una relazione fiduciaria con il cliente.
Scoperto di conto
Credito concesso per brevi periodi quando il saldo del conto diventa negativo.
Anticipi su fatture
Credito ottenuto cedendo crediti commerciali verso clienti non ancora incassati.
Storia dei pagamenti
Storico delle transazioni e delle scadenze rispettate con la banca nel tempo.
Permanente
Duraturo nel tempo, senza scadenza prestabilita se non diversamente concordato.
Linea di credito
Accordo che mette a disposizione del cliente una certa somma di denaro utilizzabile secondo le esigenze.

Metti questo documento al lavoro con Business in a Box

I tuoi numeri danno chiarezza alle decisioni. Tienili insieme ai documenti, alle attività e ai follow-up collegati in uno spazio di lavoro organizzato.

Business in a Box ti offre un unico spazio di lavoro per documenti, progetti, attività, collaborazione di team e assistenza dell’IA. Inizia con questo modello ed esplora il resto della piattaforma quando sei pronto.

Scopri Business in a Box

Sfoglia le raccolte correlate

Crea il tuo documento in 3 semplici passaggi.

Dal modello al documento finito — tutto in un unico spazio di lavoro Business in a Box.

1
Scarica o apri un modello

Accedi a oltre 3,000+ modelli aziendali e legali per qualsiasi attività, progetto o iniziativa.

2
Modifica e compila gli spazi vuoti con l'IA

Personalizza il tuo modello di documento aziendale pronto all'uso e salvalo nel cloud.

3
Condividi con il tuo team

Condividi i tuoi file e cartelle con il tuo team. Crea uno spazio di collaborazione fluida.

Risparmia tempo, denaro e crea costantemente documenti di alta qualità.

★★★★★

"Idea fantastica! Non so come farei senza. Vale ogni centesimo, e come investimento si è ripagato più volte."

Managing Director · Mall Farm
Robert Whalley
Managing Director, Mall Farm Proprietary Limited
★★★★★

"Ho usato Business in a Box per 4 anni. È stata la fonte di modelli più utile che abbia mai trovato. Lo raccomando a chiunque."

Business Owner · 4+ years
Dr Michael John Freestone
Business Owner
★★★★★

"Mi ha salvato la vita così tante volte che ho perso il conto. Business in a Box mi ha fatto risparmiare tantissimo tempo e, come sapete, il tempo è denaro"

Owner · Upstate Web
David G. Moore Jr.
Owner, Upstate Web

Gestisci la tua azienda in un unico posto.

Business in a Box riunisce persone, progetti, attività, documenti, conoscenze e comunicazione del team in un unico spazio di lavoro potenziato dall’IA. Inizia oggi con il modello che ti serve.

Scopri Business in a Box

Inizia gratis · Nessuna carta di credito richiesta