Bitte um Vorschlag fĂŒr einen Dispositionskredit

Word (DOC/DOCX)‱1 seite‱15–20 min zum AusfĂŒllen‱Schwierigkeit: Standard
Mehr erfahren ↓

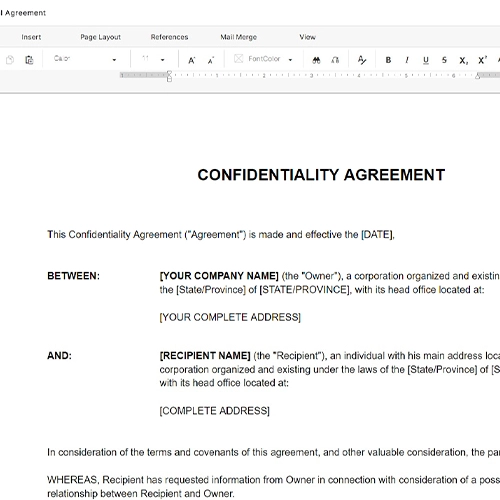
Das vollstÀndige, bearbeitbare Dokument wird in Business in a Box geöffnet.

Auf einen Blick

Was es ist
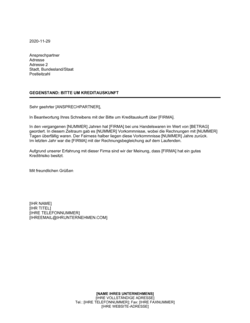
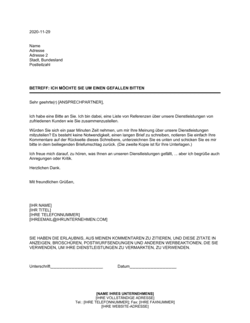
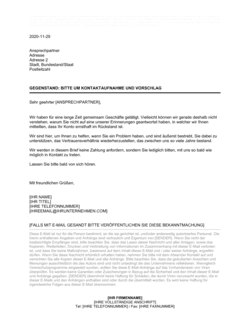
Ein professionelles GeschĂ€ftsschreiben an Ihre Bank, um einen Dispositionskredit zu beantragen oder eine entsprechende Offerte einzuholen. Die Vorlage ist als Word-Download verfĂŒgbar und kann schnell an Ihre Unternehmenssituation angepasst werden. Sie erhalten ein PDF-Export und können das Dokument online bearbeiten.
Wann Sie es brauchen
Sie benötigen dieses Schreiben, wenn Ihr Unternehmen wĂ€chst und Sie kurzfristig zusĂ€tzliche liquide Mittel zur ÜberbrĂŒckung von EngpĂ€ssen benötigen. Es ist ideal, wenn Sie mit Ihrer Bank ein GesprĂ€ch ĂŒber erweiterte Kreditlinien fĂŒhren möchten. Das Schreiben hilft auch, wenn Sie mehrere Banken anfragen und dabei professionell wirken wollen.
Was enthalten ist
Das Dokument enthÀlt eine höfliche Einleitung mit Bezug auf ein vorheriges GesprÀch, eine kurze Darstellung Ihrer Unternehmenssituation (Branche, Wachstum, Mitarbeiterzahl) sowie die konkrete Anfrage nach einem Dispositionskreditvorschlag. Platzhalter ermöglichen eine schnelle Personalisierung mit Namen, Daten und spezifischen Angaben.

Welche Variante passt zu Ihrer Situation?

Wenn Ihre Situation ist
Diese Vorlage verwenden
Sie sprechen erstmals mit Ihrer Bank ĂŒber einen DispositionskreditStandard-Anfrage Dispositionskredit
Sie haben bereits einen Dispositionskredit und möchten ihn aufstockenErhöhung bestehenden Dispositionskredits
Sie können Umsatzsteigerungen und Personalaufbau nachweisenDispositionskredit nach erfolgreicher GeschÀftsentwicklung
Sie möchten Konditionen vergleichen und mehrere Offerten einholenAnfrage an mehrere Banken
Junges Unternehmen mit bisher kurzer GeschĂ€ftshistorieDispositionskredit fĂŒr Start-up
Sie können zusĂ€tzliche Sicherheiten (BĂŒrgschaft, Hypothek) anbietenDispositionskredit mit Sicherheiten

Was ist eine Vorlage „Bitte um Vorschlag fĂŒr einen Dispositionskredit"?

Dies ist ein professionelles GeschĂ€ftsschreiben, das Sie an Ihre Bank richten, um einen Dispositionskredit anzufordern oder um einen Vorschlag der Bank einzuholen. Das Schreiben folgt den Regeln der geschĂ€ftlichen Korrespondenz und prĂ€sentiert Ihr Unternehmen in positiver Weise, wĂ€hrend Sie die konkrete Anfrage formulieren. Die Vorlage ist als Word-Download verfĂŒgbar und kann problemlos an Ihre Unternehmensangaben angepasst werden. Sie erhalten auch ein PDF-Export und können alle Inhalte online bearbeiten, bevor Sie das Schreiben ausdrucken oder per E-Mail versenden.

Warum Sie dieses Dokument brauchen

Ein gut geschriebenes Anfrageschreiben erhöht Ihre Chancen auf einen positiven Bescheid erheblich. Ein schlecht formuliertes oder unprofessionelles Schreiben kann dazu fĂŒhren, dass die Bank Ihre Anfrage ĂŒbersieht oder als weniger seriös einstuft. Mit dieser Vorlage stellen Sie sicher, dass Sie den richtigen Ton treffen: professionell, klar, ĂŒberzeugend. Das Schreiben dokumentiert zudem Ihren Antrag schriftlich, was spĂ€ter hilfreich sein kann, wenn es um VertrĂ€ge oder Nachweise geht. FĂŒr wachsende Unternehmen ist ein Dispositionskredit oft das Sprungbrett zu grĂ¶ĂŸerer FlexibilitĂ€t und finanziellem Spielraum — und alles beginnt mit dem richtigen Schreiben.

HĂ€ufige Fehler vermeiden

❌ Unspezifische oder fehlerhafte Adressierung

Warum es wichtig ist: Ein Schreiben, das an 'Damen und Herren' adressiert ist oder falsche Bankdaten enthÀlt, wirkt unprofessionell und verzögert die Bearbeitung.

Fix: Recherchieren Sie den Namen des zustĂ€ndigen Mitarbeiters und ĂŒberprĂŒfen Sie die Bankadresse vor dem Versand.
❌ Mangelnde oder ĂŒbertriebene Zahlenangaben

Warum es wichtig ist: Zu vage Angaben wirken unseriös, zu ĂŒbertriebene Zahlen wecken Misstrauen und können zu einer Ablehnung fĂŒhren.

Fix: Arbeiten Sie mit realistischen, nachweisbaren Zahlen aus Ihren GeschÀftsunterlagen.

❌ Zu lange oder zu kurze Darstellung

Warum es wichtig ist: Ein zu langes Schreiben ermĂŒdet den Leser, ein zu kurzes wirkt oberflĂ€chlich oder desinteressiert.

Fix: Halten Sie sich auf etwa eine Seite; prÀgnante AbsÀtze sind besser als Wand-von-Text.

❌ Negative oder unsichere Formulierungen

Warum es wichtig ist: Worte wie 'leider', 'Problem', 'Schwierigkeit' oder 'Hoffnung' untergraben Ihre GlaubwĂŒrdigkeit als GeschĂ€ftsfĂŒhrer.

Fix: Verwenden Sie positive, aktive Sprache: 'wir wachsen', 'wir benötigen', 'wir planen'.

❌ Fehlende oder zu vage BegrĂŒndung des Kreditbedarfs

Warum es wichtig ist: Die Bank muss verstehen, wofĂŒr das Geld verwendet wird, um das Risiko einzuschĂ€tzen.

Fix: Nennen Sie konkrete Verwendungszwecke: Wareneinkauf, Personalkosten, Maschinenfinanzierung, saisonale Ausgleiche.

❌ Schreiben ohne RĂŒckverweis auf vorheriges GesprĂ€ch

Warum es wichtig ist: Ein kalter Brief ohne Kontext wirkt weniger ĂŒberzeugend als ein Schreiben, das sich auf ein besprochenes Telefonat bezieht.

Fix: Verweisen Sie im ersten Absatz auf das Datum und den Inhalt eines GesprÀchs mit dem Bankberater.

Die 6 wichtigsten Abschnitte, erklÀrt

Briefkopf und Datum

Der Brief beginnt mit Ihrem Namen, Ihrer vollstÀndigen Adresse und dem Datum. Dadurch wird klar, von wem die Anfrage kommt und wann sie gestellt wurde. Das Schreiben sollte an den korrekten Ansprechpartner der Bank adressiert sein.

Betreffzeile

Die Betreffzeile macht sofort deutlich, worum es geht: die Bitte um einen Vorschlag fĂŒr einen Dispositionskredit. Das hilft der Bank, das Schreiben schnell zu kategorisieren und an die richtige Abteilung weiterzuleiten.

Persönliche Anrede

Das Schreiben beginnt mit einer höflichen Anrede und bezieht sich auf ein vorheriges Telefonat oder GesprÀch. Dies schafft eine persönliche Verbindung und zeigt, dass das Anliegen bereits besprochen wurde.

Unternehmensdarstellung

Sie stellen kurz dar, in welcher Branche Sie tĂ€tig sind, wie lange es das Unternehmen gibt und welche positive Entwicklung es genommen hat. Sie nennen konkrete Kennzahlen wie Umsatzsteigerungen oder Personalaufbau, um die KreditwĂŒrdigkeit zu demonstrieren.

BegrĂŒndung des Kreditbedarfs

Sie erlĂ€utern, warum Sie einen Dispositionskredit benötigen: um Wachstum zu finanzieren, Kapitalanforderungen zu decken oder kurzfristige LiquiditĂ€tsengpĂ€sse zu ĂŒberbrĂŒcken. Dies zeigt der Bank, dass der Kreditwunsch wirtschaftlich sinnvoll ist.

Anfrage und Abschluss

Das Schreiben endet mit der förmlichen Anfrage nach einem Kreditvorschlag. Sie signalisieren Offenheit fĂŒr ein GesprĂ€ch und danken fĂŒr die BerĂŒcksichtigung. Eine professionelle Grußformel und Unterschrift schließen das Schreiben ab.

So fĂŒllen Sie sie aus

  1. 1

    Ihre Kontaktdaten oben eintragen

    Tragen Sie Ihren Namen, Ihre vollstĂ€ndige Adresse und das aktuelle Datum ein. ÜberprĂŒfen Sie die Schreibweise Ihrer Adresse auf Fehler.

    💡 Verwenden Sie Blockbuchstaben fĂŒr die Adresse, um Lesbarkeit zu gewĂ€hrleisten.

  2. 2

    Namen und Titel des Bankberaters eintragen

    Recherchieren Sie den Namen und die Anschrift Ihres Bankberaters oder der zustÀndigen Abteilung. Das Schreiben sollte an eine konkrete Person adressiert sein, nicht an 'Sehr geehrte Damen und Herren'.

    💡 Rufen Sie die Bank an, wenn Sie unsicher sind, an wen Sie schreiben sollen.

  3. 3

    Unternehmensname und Branche eintragen

    Tragen Sie den genauen Namen Ihres Unternehmens und die Branche ein (z. B. 'Elektrohandwerk', 'Online-Einzelhandel', 'Beratung'). Dies zeigt Klarheit und ProfesionalitÀt.

    💡 Verwenden Sie die offizielle Unternehmensbezeichnung, die in Ihrem Handelsregister eingetragen ist.

  4. 4

    Wachstumszahlen konkretisieren

    Geben Sie an, wie lange Ihr Unternehmen besteht, um wie viel Prozent Ihre Einnahmen gestiegen sind und wie viele Mitarbeiter Sie beschĂ€ftigen. Diese Zahlen mĂŒssen realistisch und ĂŒberprĂŒfbar sein.

    💡 Runden Sie auf ganze Prozentpunkte und nennen Sie konkrete Mitarbeiterzahlen, um glaubwĂŒrdig zu wirken.

  5. 5

    Kreditbedarf beschreiben

    ErklĂ€ren Sie konkret, wofĂŒr Sie den Dispositionskredit benötigen: ÜberbrĂŒckung saisonaler Schwankungen, Finanzierung von Wachstum, Materialvorauszahlung oder Ă€hnliches. Seien Sie ehrlich, aber positiv formuliert.

    💡 Vermeiden Sie Formulierungen, die auf Finanzprobleme hindeuten; sprechen Sie stattdessen von 'Kapitalanforderungen' und 'Expansion'.

  6. 6

    Unterschrift eintragen

    Unterschreiben Sie das Schreiben handschriftlich (wenn gedruckt) oder nutzen Sie eine digitale Signatur (wenn per E-Mail versendet). Ein unterzeichnetes Schreiben wirkt verbindlicher.

    💡 Drucken Sie das Schreiben auf Briefpapier Ihres Unternehmens, falls vorhanden.

  7. 7

    Abschließend ĂŒberprĂŒfen und versenden

    Lesen Sie das Schreiben nochmals Korrektur, vor allem auf Rechtschreibung und Konsistenz der Platzhalter. Versenden Sie es per Post oder per E-Mail an den Bankberater.

    💡 Speichern Sie eine Kopie fĂŒr Ihre Unterlagen und notieren Sie das Sendedatum.

HĂ€ufig gestellte Fragen

Wie hoch sollte der Dispositionskredit sein?

Die Höhe ist abhĂ€ngig von Ihrem Umsatz, Ihren Reserven und Ihrem GeschĂ€ftsmodell. Eine Faustregel besagt, dass ein Dispositionskredit etwa 25 bis 100 Prozent des monatlichen Nettoeinkommens betrĂ€gt. In diesem Schreiben nennen Sie zunĂ€chst keine konkrete Summe, sondern bitte um einen „Vorschlag" — so kann die Bank zunĂ€chst Ihre BonitĂ€t prĂŒfen und eine passende Höhe empfehlen.

Was sind typische ZinssĂ€tze fĂŒr Dispositionskredite?

Dispositionskredite sind teuer: Die SollzinssĂ€tze liegen meist zwischen 8 und 15 Prozent, teilweise auch höher. Das ist deutlich teurer als ein klassisches Darlehen. In Ihrem Schreiben sollten Sie daher nicht zu selbstverstĂ€ndlich von hohen Raten ausgehen, sondern um eine konkrete Offerte bitten, damit Sie die Kosten ĂŒberblicken.

Muss ich bereits Kunde der Bank sein, um einen Dispositionskredit zu erhalten?

In der Regel ja: Banken vergeben Dispositionskredite nur an Bestandskunden, also an Kontoinhaber. Wenn Sie noch kein GeschĂ€ftskonto bei der Bank haben, mĂŒssen Sie dieses zunĂ€chst eröffnen. Erst dann können Sie einen Dispositionskredit beantragen.

Was muss ich ĂŒber meine BonitĂ€t offenbaren?

Sie sind nicht verpflichtet, alles offenzulegen, aber es ist strategisch unklug, relevant Informationen zu verschweigen. Die Bank wird ohnehin eine Schufa-Abfrage machen und Ihre bisherigen GeschĂ€ftsbeziehungen ĂŒberprĂŒfen. In diesem Schreiben begnĂŒgen Sie sich mit positiven Fakten (Wachstum, Personal) — die Bank wird bei Bedarf nachfragen.

Sollte ich mehrere Banken anfragen?

Ja, das ist empfehlenswert, um Konditionen zu vergleichen. Dieses Schreiben kann 1:1 an mehrere Banken versendet werden. Mehrere Schufa-Anfragen innerhalb kurzer Zeit wirken sich minimal auf Ihren BonitÀtsscore aus, sind also kein Problem.

Wie lange dauert es, bis ich eine Antwort bekomme?

Das hÀngt von der Bank ab. Ein persönliches Schreiben an einen bekannten Bankberater wird schneller beantwortet als ein formloser Brief. Sie sollten mit einer Antwort innerhalb von 1 bis 2 Wochen rechnen. Verfolgen Sie das Schreiben nach etwa einer Woche nach, falls nötig.

Kann ich das Schreiben per E-Mail versenden?

Ja, Sie können dieses Schreiben gerne als PDF per E-Mail an Ihren Bankberater schicken. Das ist oft schneller und persönlicher als die regulÀre Post. Vergessen Sie nicht, Ihren Namen und Ihren Namen als Absender in der E-Mail zu nennen, und nutzen Sie eine digitale Signatur, falls vorhanden.

Was ist der Unterschied zwischen Dispositionskredit und klassischem Darlehen?

Ein Dispositionskredit ist eine Überziehungsmöglichkeit Ihres Girokontos, die flexible und kurzfristig in Anspruch genommen werden kann — ideal fĂŒr LiquiditĂ€tsengpĂ€sse. Ein klassisches Darlehen ist ein auf lĂ€ngere Zeit festgelegtes Kreditangebot mit festen Zinsen und RĂŒckzahlungsplĂ€nen. Dispositionskredite kosten mehr, sind aber flexibler.

Muss ich einen Makler einschalten?

Nein, fĂŒr einen Dispositionskredit ist kein Makler nötig. Sie können das Schreiben selbst verfassen und direkt an Ihre Bank schicken. Ein GeschĂ€ftsbrief wie diesen mit dem richtigen Ansprechpartner zu versenden ist oft schneller und direkter als ĂŒber Umwege.

Im Vergleich zu Alternativen

vs Kontokorrentkredit

Beide Begriffe werden manchmal synonym verwendet, aber es gibt einen feinen Unterschied. Ein Dispositionskredit ist eine Überziehungsmöglichkeit des Girokontos bis zu einer vorab vereinbarten Grenze. Ein Kontokorrentkredit ist meist höher und wird aktiv verwaltet. FĂŒr die meisten KMU ist ein Dispositionskredit die einfachere und schneller zugĂ€ngliche Lösung.

vs Klassisches GeschÀftsdarlehen

Ein GeschĂ€ftsdarlehen bietet eine festgelegte Summe ĂŒber eine lĂ€ngere Laufzeit zu stabilen Zinsen — ideal fĂŒr grĂ¶ĂŸere Investitionen wie Maschinenankauf oder Immobilien. Ein Dispositionskredit ist flexibler, teurer, aber schneller verfĂŒgbar und ohne feste Bindung. FĂŒr kurzfristige LiquiditĂ€t ist der Dispositionskredit besser.

vs Kreditlinie bei einem Fintech-Anbieter

Moderne Fintech-Kreditlinien sind oft schneller online zu beantragen und digital zu verwalten. Klassische Bankdispositionskredite bieten aber meist niedrigere Zinsen, persönlichere Betreuung und sind fĂŒr langfristige GeschĂ€ftsbeziehungen gedacht. FĂŒr etablierte Unternehmen ist die Hausbank oft die bessere Wahl.

vs Factoring

Beim Factoring verkaufen Sie Ihre Rechnungen an einen Dienstleister, der Ihnen sofort einen Teil des Geldes gibt — nĂŒtzlich, wenn Sie lange Zahlungsziele haben. Ein Dispositionskredit ist unabhĂ€ngig von Rechnungen und gibt Ihnen freie VerfĂŒgbarkeit. Factoring ist speziell fĂŒr B2B-Unternehmen mit vielen ausstehenden Rechnungen; der Dispositionskredit ist universeller.

Branchenspezifische Hinweise

Einzelhandel

Saisonale Schwankungen und Wareneinkauf erfordern kurzfristige LiquiditÀt, die ein Dispositionskredit decken kann.

Handwerk und Dienstleistungen

Materialvorauszahlungen und Personalkosten vor Rechnungseingang erfordern oft eine flexible Kreditlinie.

Online-Handel und E-Commerce

Bestandsaufbau und Logistikkosten erfordern schnelle LiquiditÀt, besonders in Wachstumsphasen.

Produktion und Fertigung

Rohmaterial und Lohnkosten mĂŒssen oft vorfinanziert werden, bevor die Waren verkauft sind.

Freiberufler und Beratung

GeschĂ€ftsausgaben vor Rechnungseingang können durch einen Dispositionskredit ĂŒberbrĂŒckt werden.

Gastronomie und Hotellerie

Saisonale GeschĂ€ftsmodelle und Lebensmittelkosten erfordern flexible KreditverfĂŒgbarkeit.

Vorlage oder Profi — was passt?

WegAm besten fĂŒrKostenZeit
Vorlage verwendenSie haben bereits eine GeschĂ€ftsbeziehung mit der Bank und kennen Ihren Ansprechpartner persönlich.Kostenfrei (nur die Zeit zum AusfĂŒllen).15–30 Minuten zum Anpassen und Versenden.
Vorlage + Profi-PrĂŒfungSie möchten sichergehen, dass Sie das Schreiben richtig aufgebaut haben, oder Sie haben wenig Erfahrung mit BankgeschĂ€ften.50–150 € fĂŒr eine ÜberprĂŒfung durch einen Finanzberater oder Unternehmensberater.2–5 Tage fĂŒr externe ÜberprĂŒfung und Freigabe.
MaßgeschneidertSie suchen einen Finanzberater oder Controller, der die gesamte Kreditstrategie mit Ihnen entwickelt und verhandelt.200–500 € oder mehr, je nach Umfang der Beratung.1–2 Wochen fĂŒr Konzeption, Vorbereitung und Verhandlung.

Glossar

Dispositionskredit
Ein Kurzzeitkredit, mit dem Sie Ihr Girokonto ĂŒberziehen dĂŒrfen, um kurzfristige LiquiditĂ€tsengpĂ€sse zu ĂŒberbrĂŒcken.
Offerte
Ein verbindliches oder unverbindliches Kreditangebot der Bank mit Konditionen wie Zinssatz, Laufzeit und GebĂŒhren.
LiquiditÀt
Die verfĂŒgbaren flĂŒssigen Mittel eines Unternehmens zur Bezahlung von Verbindlichkeiten.
Konditionen
Die Bedingungen eines Kreditvertrags, insbesondere Zinssatz, GebĂŒhren und RĂŒckzahlungsfrist.
Sollzinssatz
Der Zinssatz, den Sie fĂŒr den in Anspruch genommenen Dispositionskredit zahlen.
ProvisionsgebĂŒhr
Eine GebĂŒhr der Bank fĂŒr die Bereitstellung der Kreditlinie, oft als jĂ€hrlicher Prozentsatz berechnet.
Kreditlinie
Der Höchstbetrag, den Sie ausleihen darf, im Falle eines Dispositionskredits meist ein Vielfaches des monatlichen Nettoeinkommens.
Abwicklung
Der Prozess, in dem die Bank einen Kreditantrag prĂŒft, genehmigt und die Kreditlinie aktiviert.

Teil Ihres Unternehmens-Betriebssystems

Dieses Dokument ist eine von 3,000+ GeschÀfts- und Rechtsvorlagen, die in Business in a Box enthalten sind.

  • LĂŒckenfĂŒller-Format — fertig in Minuten
  • 100 % anpassbares Word-Dokument
  • Mit allen Office-Suites kompatibel
  • Als PDF exportieren und elektronisch teilen

Verwandte Sammlungen durchsuchen

Erstellen Sie Ihr Dokument in 3 einfachen Schritten.

Von der Vorlage zum unterschriebenen Dokument – alles in einem Business Operating System.

1
Laden Sie eine Vorlage herunter oder öffnen Sie sie

Greifen Sie auf ĂŒber 3,000+ geschĂ€ftliche und rechtliche Vorlagen fĂŒr jede Aufgabe, jedes Projekt oder jede Initiative zu.

2
Bearbeiten und fĂŒllen Sie die LĂŒcken mit KI aus

Passen Sie Ihre vorgefertigte GeschÀftsdokumentvorlage an und speichern Sie sie in der Cloud.

3
Mit Ihrem Team teilen

Teilen Sie Ihre Dateien und Ordner mit Ihrem Team. Erstellen Sie einen Raum fĂŒr nahtlose Zusammenarbeit.

Sparen Sie Zeit, Geld und erstellen Sie konsequent hochwertige Dokumente.

★★★★★

"Fantastischer Wert! Ich kann nicht mehr darauf verzichten. Es ist Gold wert und hat sich schon vielfach bezahlt gemacht."

Managing Director · Mall Farm
Robert Whalley
Managing Director, Mall Farm Proprietary Limited
★★★★★

"Ich benutze Business in a Box seit 4 Jahren. Es ist die beste Quelle fĂŒr Vorlagen, die ich je gesehen habe. Ich kann es jedem nur empfehlen."

Business Owner · 4+ years
Dr Michael John Freestone
Business Owner
★★★★★

"Es war so oft ein Lebensretter, dass ich es gar nicht mehr zÀhlen kann. Business in a Box hat mir so viel Zeit gespart und wie Sie wissen, Zeit ist Geld."

Owner · Upstate Web
David G. Moore Jr.
Owner, Upstate Web

FĂŒhren Sie Ihr Unternehmen mit einem System — nicht mit verstreuten Tools

Hören Sie auf, Dokumente herunterzuladen. Beginnen Sie, mit Klarheit zu arbeiten. Business in a Box bietet Ihnen das Business Operating System, das von ĂŒber 250.000 Unternehmen weltweit genutzt wird, um ihr GeschĂ€ft zu strukturieren, zu fĂŒhren und auszubauen.

Kostenlos starten · Keine Kreditkarte erforderlich