Quels sont les principaux types d'états financiers ?
Les trois états financiers fondamentaux sont l'état des résultats (revenus et charges sur une période), le bilan (actif, passif et capitaux propres à un moment donné) et l'état des flux de trésorerie (entrées et sorties de liquidités par activité). La plupart des petites entreprises commencent par un état des résultats ou un compte de résultat, puis ajoutent les autres documents à mesure que les obligations de reporting augmentent.
À quelle fréquence une entreprise doit-elle préparer des états financiers ?
La plupart des entreprises préparent des états mensuellement pour la gestion interne, trimestriellement pour le reporting aux investisseurs ou au conseil, et annuellement à des fins fiscales et de conformité. Les prêteurs exigent généralement des états annuels audités ou révisés, tandis que les entreprises en forte croissance produisent souvent des états mensuels pour gérer serrement leur trésorerie.
Puis-je utiliser un modèle d'état financier plutôt que de faire appel à un comptable ?
Pour le reporting interne courant, un modèle bien structuré est suffisant. Pour les états destinés à être soumis à des prêteurs, des investisseurs ou des organismes de réglementation, vous devriez faire appel à un comptable ou à un CPA pour réviser — et dans bien des cas compiler, examiner ou auditer — les chiffres. Un modèle garantit que le format est correct ; un professionnel s'assure que les chiffres sont exacts et correctement divulgués.
Quelle est la différence entre un état financier et un budget ?
Un état financier enregistre les résultats réels d'une période passée. Un budget est un plan prospectif qui fixe des cibles de revenus et de dépenses. De nombreuses entreprises produisent un rapport d'écart budget/réel en comparant les deux côte à côte, ce qui est plus facile lorsque les deux documents utilisent la même structure de postes.
Les modèles d'états financiers conviennent-ils aux petites entreprises ?
Oui. Les modèles d'états financiers sont particulièrement utiles pour les petites entreprises qui ne disposent pas d'une équipe financière dédiée. Un modèle impose une catégorisation cohérente, réduit le temps de préparation et produit un document reconnu par les banques et les investisseurs. Commencez par un état des résultats ou un compte de résultat, puis ajoutez des projections lorsque vous avez besoin d'un financement.
Qu'est-ce qu'une projection financière et quand en ai-je besoin ?
Une projection financière estime les revenus, les dépenses et la trésorerie futurs en fonction d'hypothèses déclarées. Vous en avez besoin lorsque vous demandez un prêt commercial, cherchez des investissements, ouvrez un nouvel établissement ou élaborez un budget annuel. Les prêteurs exigent généralement des projections sur 12 mois ; les investisseurs en demandent souvent sur trois à cinq ans.
Comment certifier un état financier ?
La certification consiste pour un dirigeant autorisé — souvent le directeur financier ou le chef de la direction — à signer une déclaration confirmant que les états financiers joints sont exacts et complets à sa connaissance. Le modèle de certification joignant des états financiers (D5165) fournit le format de lettre d'accompagnement standard utilisé à cette fin.
Que se passe-t-il si je manque une échéance de reporting financier ?
Pour le reporting interne, un délai manqué retarde les décisions de gestion et peut ne pas respecter les attentes du conseil. Pour les obligations externes — clauses restrictives des prêteurs, dépôts réglementaires ou conventions d'investissement — un rapport tardif peut déclencher des dispositions de défaut ou des pénalités. Si un retard est inévitable, utilisez un modèle de demande de report de présentation d'états financiers (D296) pour notifier formellement la partie concernée et documenter la raison.
Modèles d'états financier vs. documents connexes
Modèles d'états financier vs. État des résultats et compte de résultat (profits et pertes)
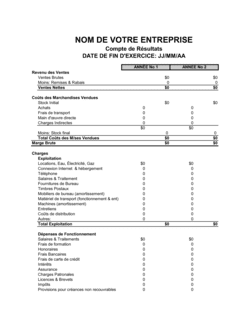
Ces deux termes désignent le même document. « État des résultats » est le terme privilégié selon les normes GAAP américaines et les normes internationales ; « compte de résultat » ou « état des profits et pertes » est courant dans les contextes de gestion et de petites entreprises. Les deux présentent les revenus, les coûts et le résultat net d'une période. Choisissez le libellé que reconnaît votre public : investisseurs, comptables ou direction interne.
Modèles d'états financier vs. État financier et rapport financier
Un état financier est un document standardisé (état des résultats, bilan, état des flux de trésorerie) régi par des normes comptables. Un rapport financier est un document de gestion plus large qui peut inclure des états financiers accompagnés de commentaires, d'indicateurs de performance, de graphiques et d'un contexte stratégique. Utilisez un état financier pour la conformité et les audits ; utilisez un rapport financier pour les présentations au conseil et les communications avec les parties prenantes.
Modèles d'états financier vs. Projections financières et états financiers
Les états financiers enregistrent ce qui s'est déjà produit — les revenus, les dépenses et les soldes réels. Les projections financières estiment ce qui se produira au cours d'une période future, en fonction d'hypothèses sur la croissance, les coûts et les conditions du marché. Les prêteurs et les investisseurs demandent généralement les deux : les états pour vérifier l'historique, les projections pour évaluer la viabilité future.
Modèles d'états financier vs. État des dépenses et note de frais
Les deux termes sont souvent utilisés de façon interchangeable. Un état des dépenses désigne généralement un résumé formel des coûts engagés par un projet, un département ou sur une période. Une note de frais renvoie habituellement à la demande de remboursement détaillée d'un employé. Les deux documents nécessitent les mêmes informations : date, montant, catégorie et justificatifs.
Clauses essentielles dans chaque Modèles d'états financier
Tout état financier, quel que soit son type, repose sur les mêmes sections fondamentales — la structure reste cohérente même lorsque les chiffres changent.
Période de reporting. Définit les dates exactes couvertes par l'état — mois, trimestre, exercice fiscal ou douze derniers mois.
Revenus (ou produits). Enregistre tous les revenus gagnés au cours de la période, ventilés par ligne de produits, catégorie de services ou unité d'affaires.
Coût des marchandises vendues (CMV). Liste les coûts directs liés à la production des biens ou à la prestation des services ayant généré les revenus déclarés.
Charges d'exploitation. Regroupe les coûts indirects de l'entreprise — salaires, loyer, services publics, marketing — non inclus dans le CMV.
Résultat net (bénéfice ou perte nette). Le résultat final : total des revenus moins toutes les charges, indiquant si l'entreprise a été rentable sur la période.
Notes et informations complémentaires. Explique les hypothèses, les méthodes comptables et les éléments inhabituels qui influencent la lecture des chiffres.
Bloc de signature ou de certification. Identifie le préparateur et le dirigeant responsable, établissant la responsabilité quant à l'exactitude de l'état.
Période de comparaison. De nombreux états incluent les chiffres de la période précédente afin que les lecteurs puissent évaluer les tendances de performance plutôt qu'un instantané isolé.
Comment rédiger un état financier
Que vous produisiez un simple état des résultats mensuel ou un rapport financier annuel complet, les mêmes étapes de préparation s'appliquent.
1
Définir la période et le périmètre de reporting
Déterminez si vous produisez un rapport mensuel, trimestriel ou annuel, et quelles entités ou centres de coûts sont inclus.
2
Choisir le bon type d'état financier
Sélectionnez le format qui correspond à votre objectif — état des résultats pour la rentabilité, état des dépenses pour le suivi des coûts, projections pour la planification future.
3
Rassembler les données sources
Extrayez les chiffres réels de votre système comptable, de vos relevés bancaires ou de vos rapports de paie pour vous assurer que les données sont complètes et réconciliées.
4
Organiser les catégories de revenus et de dépenses
Regroupez les revenus et les coûts en postes cohérents alignés sur votre plan comptable afin que les résultats soient comparables d'une période à l'autre.
5
Calculer les sous-totaux et les chiffres nets
Partez du chiffre d'affaires brut, déduisez le CMV et les charges d'exploitation pour obtenir le résultat d'exploitation et le résultat net.
6
Ajouter des notes et des explications
Signalez tout élément non récurrent, tout changement de méthode comptable ou tout écart significatif afin que les lecteurs puissent interpréter correctement les chiffres.
7
Faire réviser et certifier l'état financier
Un dirigeant autorisé ou un comptable doit valider l'état avant qu'il soit transmis à des prêteurs, des investisseurs ou au conseil d'administration.
En un coup d'œil
De quoi s'agit-il
Un état financier est un document formel qui résume l'activité financière, la situation ou la performance d'une entreprise sur une période définie. Les entreprises les utilisent pour suivre la rentabilité, satisfaire les exigences des prêteurs et des investisseurs, remplir leurs obligations de reporting et orienter leurs décisions stratégiques.
Quand en avez-vous besoin
Chaque fois que vous communiquez des résultats à des parties prenantes, que vous demandez un financement, que vous vous préparez à un audit ou que vous planifiez l'année à venir, un modèle d'état financier vous offre un point de départ structuré et professionnel.
Le bon état financier dépend de ce que vous mesurez et à qui vous rendez compte. Associez votre situation au modèle approprié ci-dessous.
Votre situation
Modèle recommandé
Résumer les revenus, les coûts et le bénéfice net pour une période de reporting
Le modèle standard pour montrer si une entreprise a réalisé un bénéfice ou une perte.
État des résultats
Suivre les revenus et les dépenses mensuels dans un format continu
Structure les revenus et les coûts mois par mois pour l'analyse des tendances.
État des résultats mensuel
Présenter les profits et pertes dans un format clair, adapté à la direction
Un format largement reconnu par les propriétaires, les investisseurs et les prêteurs.
Compte de résultat (profits et pertes)
Prévoir les finances pour les 12 prochains mois
Projette les revenus, les coûts et la trésorerie sur une année budgétaire complète.
Projections financières — 12 mois
Établir des prévisions financières sur trois ans pour des investisseurs ou un plan d'affaires
Projections à long terme exigées par la plupart des investisseurs et des prêteurs.
Projections financières — 3 ans
Produire un rapport financier formel pour la direction ou un conseil d'administration
Couvre tous les indicateurs financiers clés dans un format prêt pour la présentation au conseil.
Rapport financier
Documenter et soumettre les dépenses d'employés ou de projets
Détaille les dépenses avec les informations justificatives nécessaires au remboursement ou à l'audit.
État des dépenses
Certifier formellement que des états financiers ont été préparés et joints
Fournit une lettre d'accompagnement signée confirmant l'exactitude des états financiers joints.
Certification joignant des états financiers
Glossaire
État des résultats
Un état financier présentant les revenus, les charges et le bénéfice ou la perte nette d'une entreprise sur une période donnée.
Compte de résultat (profits et pertes)
Autre désignation de l'état des résultats, couramment utilisée dans les contextes de gestion et de petites entreprises.
Bilan
Un instantané de l'actif, du passif et des capitaux propres d'une entreprise à un moment précis.
État des flux de trésorerie
Un rapport suivant les mouvements réels de liquidités entrant et sortant d'une entreprise, classés par activités opérationnelles, d'investissement et de financement.
Résultat net
Total des revenus moins toutes les charges pour une période — le chiffre final indiquant la rentabilité globale.
Coût des marchandises vendues (CMV)
Les coûts directs liés à la production des biens ou services ayant généré les revenus d'une entreprise au cours d'une période donnée.
Charges d'exploitation
Coûts récurrents de l'entreprise non directement liés à la production, tels que les salaires, le loyer, les services publics et le marketing.
Projection financière
Une estimation prospective des revenus, des coûts et de la trésorerie sur une période future, fondée sur des hypothèses déclarées.
Bénéfice brut
Revenus diminués du coût des marchandises vendues, avant déduction des charges d'exploitation.
Période de reporting
La période définie — mois, trimestre ou exercice fiscal — que couvre un état financier.
Écart
La différence entre un chiffre budgété ou projeté et le résultat réel, utilisée pour identifier les sur- ou sous-performances.
Certification
Une déclaration signée par un dirigeant autorisé confirmant que les documents financiers joints sont exacts et complets.
Qu'est-ce qu'un état financier ?
Un état financier est un document formel qui enregistre l'activité financière, la situation ou la performance d'une entreprise sur une période définie. Les trois états fondamentaux — l'état des résultats, le bilan et l'état des flux de trésorerie — racontent ensemble une histoire complète : si l'entreprise est rentable, ce qu'elle possède et ce qu'elle doit, et si elle dispose de suffisamment de liquidités pour fonctionner. Les prêteurs, les investisseurs, les organismes de réglementation et les conseils d'administration s'appuient sur ces documents pour prendre des décisions, et la plupart des relations de financement les exigent comme condition d'octroi de fonds.
Les états financiers ne sont pas réservés aux grandes entreprises. Les petites entreprises, les organismes à but non lucratif et les travailleurs autonomes bénéficient tous d'un reporting financier cohérent. Même un simple état des résultats mensuel d'une page aide un propriétaire à voir si les revenus couvrent les coûts, quelles dépenses augmentent et si l'entreprise évolue dans la bonne direction. Des modèles structurés rendent cette discipline accessible sans exiger une expertise comptable pour chaque rapport.
Quand avez-vous besoin d'un état financier ?
Chaque fois que de l'argent entre ou sort de votre entreprise — et certainement avant toute décision financière importante —, vous avez besoin d'un état financier pour ancrer cette décision dans des chiffres réels. Voici les situations les plus courantes :
Demande d'un prêt commercial ou d'une ligne de crédit auprès d'une banque
Préparation des rapports destinés au conseil ou aux investisseurs à la fin d'un trimestre ou d'un exercice fiscal
Production de la déclaration fiscale annuelle de l'entreprise avec les pièces financières justificatives
Évaluation de la pertinence d'embaucher, d'investir dans des équipements ou d'ouvrir un nouvel établissement
Suivi de la performance mensuelle par rapport aux objectifs budgétaires
Prévision des revenus et des dépenses pour un nouveau produit, service ou marché
Réponse à une clause restrictive d'un prêteur exigeant un reporting financier périodique
Formalisation d'un retard ou d'un écart dans la transmission d'un rapport à un investisseur ou un créancier
Opérer sans états financiers réguliers signifie prendre des décisions sur la base de l'intuition plutôt que de données probantes. Lorsqu'un prêteur refuse un prêt ou qu'un investisseur se retire, la raison la plus fréquente n'est pas que l'entreprise n'est pas viable — c'est que les chiffres ne sont pas organisés de façon à inspirer confiance. Un état financier clair et préparé de manière cohérente comble cet écart.
Plateforme primée
Great Place to Work 2025
BIG Award — Product of the Year 2025
Smartest Companies 2025
Global 100 Excellence 2026
Best of the Best 2025
Planifiez avec plus de clarté. Restez organisé à mesure que vous grandissez.
Utilisez des modèles de budgets, de prévisions et de comptabilité pour structurer vos informations financières importantes. Business in a Box garde aussi organisés les documents, tâches et activités associés.
Commencez par le modèle dont vous avez besoin. Réunissez le reste de votre entreprise quand vous serez prêt.
Chaque modèle est rédigé par l’équipe éditoriale de Business in a Box et révisé par Bruno Goulet, PDG et rédacteur en chef. Business in a Box publie des modèles commerciaux et juridiques depuis plus de 20 ans. Chaque page de document explique ce que couvre le modèle et comment le remplir; pour les documents juridiques, faites relire la version finale par un professionnel qualifié lorsque les enjeux le justifient.
Créez votre document en 3 étapes simples.
Du modèle au document finalisé — dans un seul espace de travail Business in a Box.
1
Téléchargez ou ouvrez un modèle
Accédez à plus de 3,000+ modèles commerciaux et juridiques pour toute tâche, projet ou initiative.
2
Modifiez et remplissez les blancs avec l'IA
Personnalisez votre modèle de document commercial prêt à l'emploi et enregistrez-le dans le cloud.
3
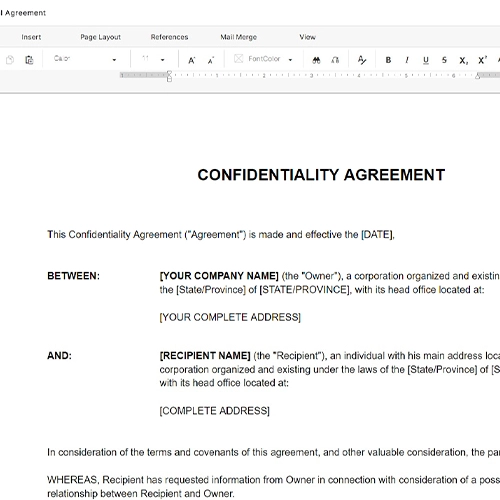
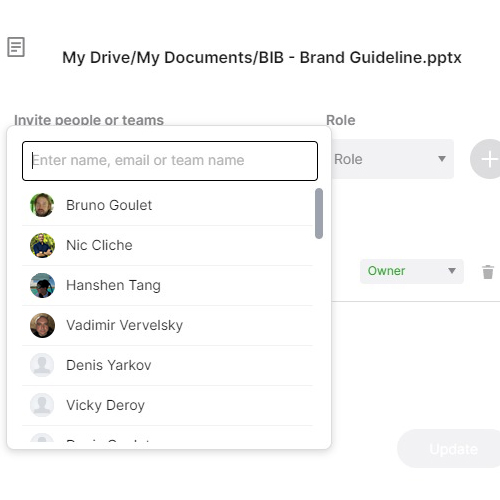
Partagez avec votre équipe
Partagez vos fichiers et dossiers avec votre équipe. Créez un espace de collaboration fluide.
Gagnez du temps, économisez de l'argent et créez constamment des documents de haute qualité.
★★★★★
"Valeur fantastique! Je ne sais pas comment je m'en passerais. Il vaut son pesant d'or et s'est remboursé plusieurs fois."
Managing Director · Mall Farm
RW
Robert Whalley
Managing Director, Mall Farm Proprietary Limited
★★★★★
"J'utilise Business in a Box depuis 4 ans. C'est la source de modèles la plus utile que j'ai rencontrée. Je le recommande à tout le monde."
Business Owner · 4+ years
MF
Dr Michael John Freestone
Business Owner
★★★★★
"Cela m'a sauvé la vie tant de fois que j'ai perdu le compte. Business in a Box m'a fait gagner beaucoup de temps et comme vous le savez, le temps c'est de l'argent."
Owner · Upstate Web
DM
David G. Moore Jr.
Owner, Upstate Web
Gérez votre entreprise au même endroit.
Business in a Box réunit les personnes, les projets, les tâches, les documents, les connaissances et la communication d’équipe dans un espace de travail propulsé par l’IA. Commencez dès aujourd’hui avec le modèle dont vous avez besoin.