Vorstandsbeschluss Genehmigung der Ankündigung einer Schlussdividende

Word-kompatibel (DOC/DOCX)•2 seiten•20–25 min zum Ausfüllen•Schwierigkeit: Standard•Unterschrift erforderlich•Rechtsprüfung empfohlen
Mehr erfahren ↓
  • Mit KI bearbeiten
  • In der Cloud speichern
  • Als PDF exportieren

Ihre erste Vorlage ist bei der Anmeldung kostenlos — wählen Sie ein beliebiges Dokument.

Auf einen Blick

Was es ist
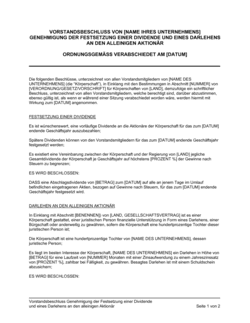
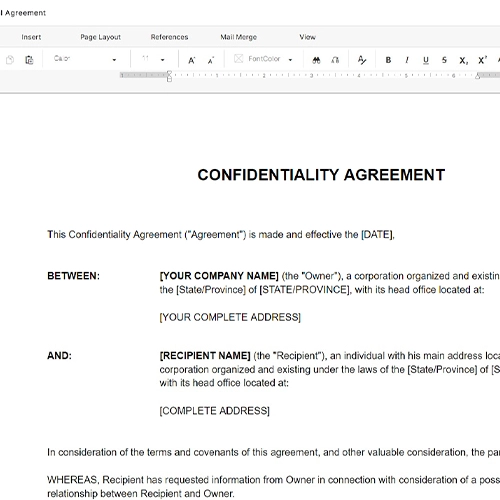
Ein Vorstandsbeschluss ist das formale Dokument, mit dem der Vorstand einer Kapitalgesellschaft (GmbH, AG) offiziell beschließt, eine Schlussdividende anzukündigen und auszuzahlen. Die Vorlage liegt als Word-Download vor und enthält alle erforderlichen Klauseln zur Dokumentation der Dividendengenehmigung gemäß Gesellschaftsrecht.
Wann Sie es brauchen
Sie benötigen diesen Beschluss nach Abschluss eines Geschäftsjahres, wenn der Vorstand eine Gewinnausschüttung genehmigen möchte. Der Beschluss dokumentiert, dass die Liquiditätsbestimmungen eingehalten sind und dass der Vorstand die Dividendenzahlung verantwortungsvoll genehmigt hat.
Was enthalten ist
Die Vorlage enthält Bestimmungen zu Dividendenpolitik-Vereinbarungen mit Behörden, Liquiditätstests gemäß Gesellschaftsrecht, Haftungsbestimmungen für Vorstandsmitglieder und die formale Beschlussfassung zur Ankündigung einer Abschlag- und Schlussdividende mit konkreten Beträgen und Zahlungsterminen.

Welche Variante passt zu Ihrer Situation?

Wenn Ihre Situation ist…Diese Vorlage verwenden
Wenn die gesamte Dividende erst am Ende des Jahres gezahlt wirdSchlussdividende ohne Abschlagsdividende
Wenn eine erste Zahlung erfolgt, die zweite Zahlung später geleistet wirdAbschlagsdividende und Schlussdividende
Wenn die Gesellschaft an Regierungszuschüsse gebunden ist und ein Dividendenlimit beachten mussSchlussdividende mit Dividendenpolitik-Vereinbarung
Standard-Vorstandsbeschluss für börsennotierte und nicht börsennotierte AktiengesellschaftenGewöhnliche Schlussdividende für AG
Wenn formale Liquiditätstests durchgeführt und dokumentiert werden müssenSchlussdividende mit Liquiditätsvorbehalt
Wenn in einer GmbH nur ein Geschäftsführer allein beschließtSchlussdividende GmbH mit Geschäftsführerbeschluss

Was ist ein Vorstandsbeschluss zur Genehmigung einer Schlussdividende?

Ein Vorstandsbeschluss zur Genehmigung einer Schlussdividende ist das formale Dokument, mit dem der Vorstand oder die Geschäftsführung einer Kapitalgesellschaft (GmbH, AG) beschließt, Gewinne als Dividende an die Gesellschafter oder Aktionäre auszuzahlen. Der Beschluss dokumentiert, dass der Vorstand alle gesetzlichen Anforderungen geprüft hat — insbesondere die Liquidität des Unternehmens — und die Dividendenzahlung rechtmäßig genehmigt. Diese Vorlage ist ein Word-Download, den Sie mit Ihren Unternehmensdetails, Dividendenbetrag und Zahlungsdatum ausfüllen können. Das Dokument ist online bearbeitbar und kann als PDF exportiert werden.

Warum Sie dieses Dokument brauchen

Eine Schlussdividende ohne ordnungsgemäßen Vorstandsbeschluss ist nicht rechtskonform und gefährdet die Geschäftsführer oder Vorstandsmitglieder persönlich. Falls der Vorstand eine Dividende beschließt, ohne einen Liquiditätstest durchzuführen oder zu dokumentieren, und das Unternehmen danach zahlungsunfähig wird, können Vorstandsmitglieder gesamtschuldnerisch haften — das bedeutet, jedes Mitglied haftet vollständig für den ausbezahlten Betrag. Dieser Beschluss schützt Sie, indem er beweist, dass Sie sorgfältig geprüft haben, ob die Gesellschaft nach der Dividendenzahlung noch ihre Schulden bezahlen kann. Außerdem dokumentiert er den konkreten Betrag und das Zahlungsdatum und erfüllt die Anforderungen zur Offenlegung gegenüber Behörden, Kreditgebern und Gesellschaftern. Ein gut ausgefüllter Vorstandsbeschluss ist die Grundlage für eine sichere und nachvollziehbare Gewinnausschüttung.

Häufige Fehler vermeiden

❌ Liquiditätstests nicht durchführen oder nicht dokumentieren

Warum es wichtig ist: Eine Dividendenzahlung ohne Liquiditätstest kann anfechtbar sein, und Vorstandsmitglieder haften persönlich für den ausbezahlten Betrag.

Fix: Führen Sie immer beide Tests durch (Erfüllungsfähigkeit und Bilanzsaldo) und dokumentieren Sie die Feststellungen schriftlich.

❌ Dividendenpolitik-Obergrenze ignorieren oder überschreiten

Warum es wichtig ist: Verstöße gegen behördliche Dividendenpolitik-Vereinbarungen können zum Verlust von Zuschüssen oder zu Bußgeldern führen.

Fix: Prüfen Sie vor Beschlussfassung, ob eine solche Vereinbarung besteht, und halten Sie die Gesamtdividende innerhalb der zulässigen Grenze.

❌ Vorstandsmitglieder nicht ordnungsgemäß zur Unterschrift auffordern

Warum es wichtig ist: Ein nicht ordnungsgemäß unterzeichneter Beschluss kann angefochten werden und schützt die Vorstandsmitglieder nicht vor Haftung.

Fix: Lassen Sie alle Vorstände unterschreiben oder dokumentieren Sie einen einstimmigen schriftlichen Beschluss mit Datum und Namenswiedergabe.

❌ Zahlungsdatum nicht klar definieren oder mit Jahresabschluss verwechseln

Warum es wichtig ist: Unklar definierte Zahlungstermine führen zu Streitigkeiten mit Gesellschaftern und können steuerliche Konsequenzen haben.

Fix: Geben Sie ein konkretes Kalenderdatum für die Zahlung an (z. B. 15. März 2026) und unterscheiden Sie es vom Geschäftsjahrendatum.

❌ Keine Bestätigung durch Buchhalter oder Anwalt einholen

Warum es wichtig ist: Ohne unabhängige Bestätigung trägt der Vorstand das volle Haftungsrisiko, auch wenn die Feststellungen fehlerhaft sind.

Fix: Lassen Sie den Jahresabschluss und die Liquiditätsberechnung von Ihrem Buchhalter oder Anwalt bestätigen und vermerken Sie dies im Beschluss.

❌ Beschluss nicht im Unternehmensarchiv speichern oder mit Gesellschaftern abstimmen

Warum es wichtig ist: Ohne dokumentierte Speicherung und Mitteilung kann es zu Streitigkeiten über die Gültigkeit der Dividendenzahlung kommen.

Fix: Versenden Sie eine Kopie des Beschlusses an alle Gesellschafter oder Aufsichtsratsmitglieder und verwahren Sie das Original im Büro.

Die 8 wichtigsten Klauseln, erklärt

Dividendenpolitik-Vereinbarung

In einfacher Sprache: Bestimmung, dass die Gesamtdividende an einen maximalen Prozentsatz der Gewinne nach Steuern gebunden ist, häufig im Zusammenhang mit Regierungszuschüssen.

Beispielformulierung
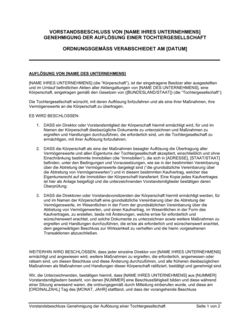
Es existiert eine Vereinbarung zwischen der Körperschaft und der Regierung von [LAND], jegliche Gesamtdividende der Körperschaft je Geschäftsjahr auf höchstens [PROZENT %] der Gewinne nach Steuern zu begrenzen.

Häufiger Fehler: Vergessen, die prozentuale Obergrenze oder die verbundliche Behörde zu nennen, was zu ungültigen Beschlüssen führt.

Rechtliche Grundlage der Dividendenpolitik

In einfacher Sprache: Erklärung, dass die Dividendenpolitik-Vereinbarung erforderlich war, um Regierungszuschüsse zu erhalten und um für zukünftige Zuschüsse qualifiziert zu bleiben.

Beispielformulierung
Diese Vereinbarung zur Dividendenpolitik war erforderlich, um andauernde Regierungszuschüsse zu erhalten und um für künftige Zuschüsse qualifiziert zu bleiben.

Häufiger Fehler: Fehlende oder vage Begründung, die später zu Fragen der Einhaltung von Förderbedingungen führt.

Liquiditätstest – Erfüllungsfähigkeit

In einfacher Sprache: Prüfung, dass die Gesellschaft nach Dividendenzahlung noch ihre Verbindlichkeiten begleichen kann, basierend auf Gesetzen wie dem GmbH-Gesetz oder AktG.

Beispielformulierung
Die einzige grundsätzliche Beschränkung bei der Ankündigung einer Dividende ist in [LAND, GESELLSCHAFTSVERTRAG], dass eine Körperschaft keine Dividende ankündigen oder ausbezahlen kann, wenn gute Gründe die Annahme unterstützen, dass die Körperschaft nicht in der Lage sein wird, seine Verbindlichkeiten bei Fälligkeit zu begleichen.

Häufiger Fehler: Nichtdurchführung oder Nichtdokumentation eines echten Liquiditätstests vor Beschlussfassung.

Liquiditätstest – Bilanzsaldo

In einfacher Sprache: Prüfung, dass der Veräußerungswert der Vermögenswerte nach Dividendenzahlung nicht unter die Summe von Verbindlichkeiten und angegebenem Kapital fällt.

Beispielformulierung
Der Veräußerungswert der Vermögenswerte der Körperschaft würde dadurch nicht geringer sein als die Summe ihrer Verbindlichkeiten und ihres angegebenen Kapitals aller Aktiengattungen.

Häufiger Fehler: Unzureichende Bilanzierungsprüfung oder Verwechslung mit Buchwertwert statt Veräußerungswert.

Haftung von Vorstandsmitgliedern

In einfacher Sprache: Bestimmung, dass Vorstandsmitglieder, die für eine rechtswidrige Dividende stimmen, gesamtschuldnerisch haftbar sind und den ausbezahlten Betrag zurückerstatten müssen.

Beispielformulierung
Vorstandsmitglieder einer Körperschaft, die für einen Beschluss stimmen, welcher die Auszahlung einer Dividende in Widerspruch zu besagten Liquiditätsbestimmungen genehmigt, sind gesamtschuldnerisch haftbar, der Körperschaft jedweden Betrag, der ausbezahlt wurde und nicht anderweitig wiedergewonnen wurde, zurückzuerstatten.

Häufiger Fehler: Unterschätzung der persönlichen Haftung von Vorstands- und Geschäftsführungsmitgliedern bei rechtswidrigen Beschlüssen.

Schutz durch Berichterstattung Dritter

In einfacher Sprache: Haftungsschutz für Vorstandsmitglieder, die sich in gutem Glauben auf Geschäftsberichte von Anwälten, Buchhaltern, Ingenieuren oder anderen Fachleuten verlassen.

Beispielformulierung
Gemäß dem [GESELLSCHAFTSVERTRAG von LAND] sind Vorstandsmitglieder nicht haftbar, wenn sie sich in gutem Glauben auf einen Geschäftsbericht der Körperschaft oder einen Bericht eines Rechtsanwaltes, Buchhalters, Ingenieurs oder einer anderen Person, dessen Beruf einem von ihm erstellten Bericht Vertrauenswürdigkeit verleiht, verlassen.

Häufiger Fehler: Annahme des Berichtsinhalts ohne Überprüfung auf Plausibilität oder ohne Beratung mit unabhängigen Fachleuten.

Abschlagsdividende

In einfacher Sprache: Ankündigung und Betrag einer Teildividende, die vor Jahresabschluss gezahlt wird, mit Zahlungstermin und Bezugsgröße (Gewinne nach Steuern).

Beispielformulierung
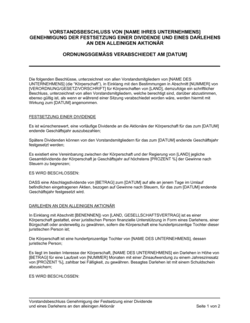
Eine Abschlagsdividende in der Höhe von [BETRAG] auszahlbar am [DATUM], bezogen auf Gewinne nach Steuern, für das zum [DATUM] endende Geschäftsjahr wurde angekündigt.

Häufiger Fehler: Keine oder falsche Angabe des Zahlungstermins oder Fehlklassifizierung einer Abschlagsdividende als Schlussdividende.

Schlussdividende – Beschlussfassung

In einfacher Sprache: Formale Beschlussfassung, dass eine Schlussdividende angekündigt und gezahlt werden soll, mit Betrag und Bezugszeitraum.

Beispielformulierung
Es wird als angemessen erachtet, eine Schlussdividende, bezogen auf Gewinne nach Steuern, für das zum [DATUM] endende Geschäftsjahr anzukündigen und auszubezahlen, ES WIRD BESCHLOSSEN.

Häufiger Fehler: Fehlende oder mehrdeutige Beschlussfassung, die später Fragen zur Gültigkeit aufwirft.

So füllen Sie sie aus

  1. 1

    Name der Kapitalgesellschaft eintragen

    Geben Sie den vollständigen offiziellen Namen Ihrer GmbH, AG oder anderen Kapitalgesellschaft ein. Verwenden Sie die Schreibweise aus dem Handelsregister.

    💡 Prüfen Sie das Handelsregisterauszug auf die korrekte Namensschreibweise.

  2. 2

    Sitzland und Regierungsvereinbarung angeben

    Tragen Sie das Land ein, in dem die Gesellschaft ansässig ist, und spezifizieren Sie, ob eine Dividendenpolitik-Vereinbarung mit Behörden besteht. Falls ja, geben Sie die maximale prozentuale Grenze an.

    💡 Falls keine behördliche Vereinbarung vorliegt, können Sie diesen Abschnitt anpassen oder entfernen.

  3. 3

    Rechtliche Referenzen prüfen und anpassen

    Ersetzen Sie [LAND, GESELLSCHAFTSVERTRAG], [VERORDNUNG/GESETZ/VORSCHRIFT] durch die tatsächlichen anwendbaren Gesetze Ihres Landes (z. B. GmbH-Gesetz, Aktiengesetz, Schweizer Obligationenrecht).

    💡 Lassen Sie sich von einem Anwalt unterstützen, wenn Sie nicht sicher sind, welche Gesetze anwendbar sind.

  4. 4

    Liquiditätstests dokumentieren

    Führen Sie die beiden Liquiditätstests durch: (1) Kann die Gesellschaft ihre Verbindlichkeiten zahlen? (2) Bleibt der Veräußerungswert der Vermögenswerte über Verbindlichkeiten + Kapital? Dokumentieren Sie Ihre Feststellungen.

    💡 Verwenden Sie aktuelle Jahresabschlüsse oder einen Zwischenabschluss zur Unterstützung der Prüfung.

  5. 5

    Dividendenbeträge und Termine eingeben

    Geben Sie den Betrag der Abschlagsdividende (falls vorhanden) und der Schlussdividende an, das Zahlungsdatum und die Bezugsperiode (Geschäftsjahrendatum).

    💡 Stellen Sie sicher, dass Abschlagsdividende + Schlussdividende nicht die Dividendenpolitik-Obergrenze übersteigen.

  6. 6

    Beschlussdatum eintragen

    Notieren Sie das Datum, an dem der Vorstand oder die Geschäftsführung den Beschluss formal gefasst hat (Vorstandssitzung oder Geschäftsführerbeschluss).

    💡 Das Datum muss nach Erstellung des Jahresabschlusses liegen, auf den sich die Dividende bezieht.

  7. 7

    Unterschriften und Protokollierung

    Lassen Sie den Beschluss von allen Vorstandsmitgliedern oder Geschäftsführern unterschreiben, oder dokumentieren Sie ihn als einstimmigen schriftlichen Beschluss. Speichern Sie das Originalprotokoll.

    💡 Bewahren Sie das unterschriebene Original in Ihrem Unternehmensarchiv auf und teilen Sie es den Gesellschaftern mit.

  8. 8

    Anmeldung und Offenlegung vorbereiten

    Je nach Rechtsform und Land müssen Sie den Beschluss möglicherweise im Handelsregister anmelden oder der Hauptversammlung berichten. Prüfen Sie die lokalen Anmeldepflichten.

    💡 Fragen Sie Ihren Steuerberater oder Rechtsanwalt nach Anmeldepflichten in Ihrer Rechtsordnung.
Wenig Zeit? Öffnen Sie sie in Business in a Box und lassen Sie die KI die Lücken mit Ihnen ausfüllen.

Häufig gestellte Fragen

Was ist der Unterschied zwischen Abschlagsdividende und Schlussdividende?

Die Abschlagsdividende ist eine Teilzahlung, die der Vorstand bereits während des Geschäftsjahres vornehmen kann, ohne dass der vollständige Jahresabschluss vorliegen muss. Die Schlussdividende wird erst nach Abschluss des Geschäftsjahres und nach Prüfung des Jahresabschlusses gezahlt. Zusammen ergeben beide die Gesamtdividende. Nicht alle Gesellschaften zahlen eine Abschlagsdividende; dies ist optional.

Wer muss den Vorstandsbeschluss unterschreiben?

In einer GmbH unterschreiben alle Geschäftsführer oder dokumentieren ihren einstimmigen Beschluss schriftlich. In einer AG unterschreiben alle Vorstandsmitglieder oder der Vorstandsvorsitzende im Namen des Vorstands. Der Beschluss kann auch als schriftlicher Umlaufbeschluss erfolgen, wenn alle Mitglieder zustimmen. Das Original muss unternehmensinternen Archivierungsgepflogenheiten entsprechend gespeichert werden.

Warum muss ich einen Liquiditätstest durchführen?

Der Liquiditätstest schützt die Gläubiger der Gesellschaft. Er stellt sicher, dass die Kapitalgesellschaft nach Dividendenzahlung noch ihre Schulden bezahlen kann. Falls Sie diesen Test nicht durchführen und eine Dividende zahlen, obwohl die Gesellschaft zahlungsunfähig wird, haften Sie und andere Vorstandsmitglieder persönlich für den ausbezahlten Betrag. Das ist eine gesamtschuldnerische Haftung, d. h. jedes Mitglied haftet vollständig.

Was passiert, wenn ich eine rechtswidrige Dividende zahle?

Falls die Dividende gegen Liquiditätsbestimmungen verstößt (z. B. weil die Gesellschaft zahlungsunfähig wurde), können Sie und alle anderen Vorstandsmitglieder persönlich haften. Die Gesellschaft kann den gezahlten Betrag von Ihnen zurückfordern. In schweren Fällen können auch strafrechtliche Konsequenzen drohen. Deshalb ist es wichtig, die Liquiditätstests sorgfältig durchzuführen.

Kann ich mich auf einen Bericht meines Buchhalters verlassen?

Ja, wenn Sie in gutem Glauben einen Geschäftsbericht, Jahresabschluss oder Liquiditätsbescheinigung eines Buchhalters, Anwalts oder anderen Fachmanns nutzen, sind Sie von persönlicher Haftung geschützt – vorausgesetzt, Sie haben keinen Grund, an dessen Sachkenntnis oder Integrität zu zweifeln. Allerdings müssen Sie die Plausibilität prüfen und dürfen offensichtliche Fehler nicht ignorieren.

Muss ich den Beschluss im Handelsregister anmelden?

Das hängt von Ihrer Rechtsform und Ihrem Land ab. In Deutschland müssen GmbHs und AGs Dividendenbeschlüsse in der Regel nicht im Handelsregister eintragen lassen. Sie müssen aber im Jahresabschluss offengelegt und den Gesellschaftern mitgeteilt werden. Andere Länder (z. B. Schweiz, Österreich) haben abweichende Regeln. Fragen Sie einen Rechtsanwalt oder Steuerberater in Ihrer Rechtsordnung.
Was mache ich, wenn eine Dividendenpolitik-Vereinbarung mit dem Staat besteht?

Wenn Sie Regierungszuschüsse erhalten, besteht oft eine Vereinbarung, die Dividenden begrenzt (z. B. auf maximal 30 % der Gewinne nach Steuern). Sie müssen diese Grenze einhalten, sonst können Zuschüsse entzogen werden. Lesen Sie Ihre Zuschussverträge sorgfältig durch und dokumentieren Sie, dass Sie die Obergrenze nicht überschreiten. Dies muss im Beschluss erwähnt werden.

Kann ich einen Beschluss rückgängig machen oder ändern, nachdem er gefasst wurde?

Ja, Sie können einen Vorstandsbeschluss durch einen neuen Beschluss ändern oder aufheben, solange keine Zahlungen erfolgt sind oder diese rückgängig gemacht werden. Nach Dividendenzahlung können Sie eine Änderung dokumentieren, aber dies ändert nicht die Gültigkeit der bereits geleisteten Zahlung. Bei wesentlichen Fehlern sollten Sie sofort einen Anwalt konsultieren.

Muss ich den Beschluss allen Gesellschaftern mitteilen?

Ja, als gute Unternehmensführung sollten Sie alle Gesellschafter oder Anteilseigner über anstehende Dividendenzahlungen informieren. In AGs ist dies oft Aufgabe der Hauptversammlung. In GmbHs mit wenigen Gesellschaftern ist eine schriftliche Mitteilung üblich. Dies fördert Transparenz und vermeidet Missverständnisse.

Im Vergleich zu Alternativen

vs Hauptversammlungsbeschluss (AG)

Während der Hauptversammlungsbeschluss die Verteilung bereits genehmigter Gewinne auf Dividende festlegt, trifft der Vorstandsbeschluss die operative Entscheidung zur Ankündigung und Zahlung. In AGs genehmigt üblicherweise die Hauptversammlung die Dividende, der Vorstand muss dies dann durch einen Beschluss operativ umsetzen. In GmbHs entscheidet die Gesellschafterversammlung oder der Geschäftsführer allein. Der Vorstandsbeschluss dokumentiert die konkrete Zahlungsanweisung.

vs Geschäftsführerbeschluss (GmbH)

In einer GmbH trifft der Geschäftsführer oder die Geschäftsführerversammlung den Beschluss zur Dividendenzahlung (ähnlich wie der Vorstandsbeschluss in einer AG). Die formalen Anforderungen und Haftungsbestimmungen sind aber vergleichbar: Liquiditätstests, Dokumentation und persönliche Haftung bei rechtswidrigen Zahlungen. Der Geschäftsführerbeschluss ist das GmbH-Äquivalent zum Vorstandsbeschluss.

vs Jahresabschluss und Geschäftsbericht

Der Jahresabschluss ist die Bilanz und Gewinn- und Verlustrechnung, die zeigt, welche Gewinne zur Verfügung stehen. Der Vorstandsbeschluss nutzt die Zahlen des Jahresabschlusses, um eine konkrete Dividendenzahlung zu beschließen. Der Geschäftsbericht erklärt die Geschäftsergebnisse; der Beschluss ist die Handlungsanweisung daraus. Ohne Jahresabschluss keine rechtssichere Dividende.

vs Kapitalherabsetzung oder Kapitalrückgewähr

Eine Dividende zahlt aus erwirtschafteten Gewinnen; eine Kapitalherabsetzung oder Kapitalrückgewähr gibt Gesellschaftern ihr ursprünglich eingebrachtes Kapital zurück. Dividenden haben andere steuerliche und haftungsrechtliche Folgen als Kapitalrückgaben. Ein Vorstandsbeschluss zur Dividende ist einfacher und erfordert keine Gläubigerbeteiligung; Kapitalmaßnahmen sind komplexer und erfordern oft Gläubigerbenachrichtigungen.

Branchenspezifische Hinweise

Finanzdienstleistungen

Banken und Versicherungen unterliegen oft strengeren Liquiditätsanforderungen und müssen Dividenden unter Aufsichtsbehörden-Genehmigung zahlen.

Erzeugung und verarbeitendes Gewerbe

Produzenten mit Regierungsförderungen oder Subventionen müssen oft Dividendenpolitik-Vereinbarungen einhalten und dokumentieren.

Immobilienentwicklung

Immobiliengesellschaften zahlen oft hohe Dividenden und müssen Liquiditätstests sorgfältig durchführen, um Zahlungsunfähigkeit auszuschließen.

Energie und Versorgung

Energie- und Wasserversorgungsunternehmen unterliegen regulatorischen Dividendenbeschränkungen und Liquiditätsvorgaben.

Einzelhandel und E-Commerce

Schnellwachsende Einzelhandelsunternehmen müssen Liquidität für Betriebsmittel behalten und können Dividenden oft erst nach Stabilisierung zahlen.

Gesundheitswesen und Pharma

Pharma- und Medizintechnikunternehmen zahlen häufig Dividenden nach Erreichen von Meilensteinen und müssen Compliance-Anforderungen beachten.

Hinweise zur Rechtsprechung

Nach deutschem GmbH-Gesetz und Aktiengesetz muss die Liquidität des Unternehmens nach Dividendenzahlung gewährleistet sein. Vorstandsmitglieder haften persönlich, falls sie eine rechtswidrige Dividende beschließen. Dividendenbeschlüsse sind nicht im Handelsregister anzumelden, müssen aber im Jahresabschluss offengelegt werden.

Österreichisches Recht (GmbH-Gesetz, Aktiengesetz) folgt ähnlichen Liquiditätsprinzipien wie Deutschland. Konsultieren Sie einen österreichischen Anwalt für landesspezifische Besonderheiten, z. B. Anforderungen der Kreditwirtschaftlichen Aufsichtsbehörde.

Das Schweizer Obligationenrecht schreibt vor, dass Dividenden aus Gewinn oder Reserven bezahlt werden dürfen, es besteht aber kein formaler Liquiditätstest wie in Deutschland. Eine Bilanzprüfung ist dennoch empfohlen. Konsultieren Sie einen Schweizer Rechtsanwalt für Besonderheiten von AG und GmbH-ähnliche Gesellschaften (z. B. Genossenschaft).

Vorlage oder Anwalt — was passt?

WegAm besten fürKostenZeit
Vorlage verwendenKleine GmbHs oder AGs mit stabilen Finanzen und keine behördlichen Dividendenpolitik-Vereinbarungen.0–50 EUR (Vorlagenkosten)30–60 Minuten zum Ausfüllen und Unterzeichnen
Vorlage + RechtsprüfungMittlere Gesellschaften, die sicherstellen möchten, dass Liquiditätstests korrekt durchgeführt werden und die Rechtmäßigkeit geprüft ist.200–500 EUR (Anwalts-Review oder Steuerberater-Prüfung)2–3 Tage (Vorlage + externe Prüfung)
MaßgeschneidertGroße AG mit komplexer Kapitalstruktur, mehrere Aktiengattungen, behördliche Dividendenpolitik-Vereinbarungen oder internationale Verflechtungen.1.000–3.000 EUR (Anwalts-Honorar)1–2 Wochen (umfassende Prüfung und Anpassung)

Glossar

Schlussdividende
Die endgültige Gewinnausschüttung am Ende eines Geschäftsjahres, nachdem Jahresabschluss und Prüfung vorliegen.
Abschlagsdividende
Eine Teilzahlung auf die erwartete Dividende, die vor Abschluss des Geschäftsjahres geleistet wird.
Vorstandsbeschluss
Ein formaler Beschluss des Vorstands einer Kapitalgesellschaft, der protokolliert und dokumentiert wird.
Liquiditätstest
Prüfung, ob die Kapitalgesellschaft ihre Verbindlichkeiten nach Dividendenzahlung noch erfüllen kann.
Dividendenpolitik
Vereinbarung zwischen Gesellschaft und Behörden (z. B. zur Begrenzung von Gewinnausschüttungen bei Zuschüssen).
Veräußerungswert der Vermögenswerte
Der geschätzte Marktwert aller Vermögenswerte der Gesellschaft.
Angegebenes Kapital
Das in der Gründungsurkunde festgelegte Kapital der Kapitalgesellschaft.
Gesamtschuldnerische Haftung
Vorstands- und Geschäftsführungsmitglieder haften gemeinsam und jeweils vollständig für rechtswidrige Dividendenzahlungen.
Bestätigung durch Dritte
Vorstände können sich auf Geschäftsberichte von Anwälten, Buchhaltern oder anderen Experten verlassen, sofern sie in gutem Glauben handeln.
Gewinn nach Steuern
Der verbleibende Gewinn nach Abzug aller Steuern, aus dem Dividenden entnommen werden.
Geschäftsjahr
Der Zeitraum, üblicherweise zwölf Monate, über den die Jahresrechnung erstellt wird.

Setzen Sie dieses Dokument mit Business in a Box in die Praxis um

Ihr Plan gibt die Richtung vor. Business in a Box hilft Ihnen, die Projekte, Prioritäten und Aufgaben zu organisieren, die ihn voranbringen.

Business in a Box bietet Ihnen einen gemeinsamen Arbeitsbereich für Dokumente, Projekte, Aufgaben, Teamarbeit und KI-Unterstützung. Beginnen Sie mit dieser Vorlage und entdecken Sie den Rest der Plattform, wenn Sie bereit sind.

Business in a Box entdecken

Verwandte Sammlungen durchsuchen

Erstellen Sie Ihr Dokument in 3 einfachen Schritten.

Von der Vorlage zum fertigen Dokument – alles in einem Business in a Box-Arbeitsbereich.

1
Laden Sie eine Vorlage herunter oder öffnen Sie sie

Greifen Sie auf über 3,000+ geschäftliche und rechtliche Vorlagen für jede Aufgabe, jedes Projekt oder jede Initiative zu.

2
Bearbeiten und füllen Sie die Lücken mit KI aus

Passen Sie Ihre vorgefertigte Geschäftsdokumentvorlage an und speichern Sie sie in der Cloud.

3
Mit Ihrem Team teilen

Teilen Sie Ihre Dateien und Ordner mit Ihrem Team. Erstellen Sie einen Raum für nahtlose Zusammenarbeit.

Sparen Sie Zeit, Geld und erstellen Sie konsequent hochwertige Dokumente.

★★★★★

"Fantastischer Wert! Ich kann nicht mehr darauf verzichten. Es ist Gold wert und hat sich schon vielfach bezahlt gemacht."

Managing Director · Mall Farm
Robert Whalley
Managing Director, Mall Farm Proprietary Limited
★★★★★

"Ich benutze Business in a Box seit 4 Jahren. Es ist die beste Quelle für Vorlagen, die ich je gesehen habe. Ich kann es jedem nur empfehlen."

Business Owner · 4+ years
Dr Michael John Freestone
Business Owner
★★★★★

"Es war so oft ein Lebensretter, dass ich es gar nicht mehr zählen kann. Business in a Box hat mir so viel Zeit gespart und wie Sie wissen, Zeit ist Geld."

Owner · Upstate Web
David G. Moore Jr.
Owner, Upstate Web

Führen Sie Ihr Unternehmen an einem Ort.

Business in a Box bringt Menschen, Projekte, Aufgaben, Dokumente, Wissen und Teamkommunikation in einem KI-gestützten Arbeitsbereich zusammen. Beginnen Sie noch heute mit der Vorlage, die Sie brauchen.

Business in a Box entdecken

Kostenlos starten · Keine Kreditkarte erforderlich